investment
なぜ「効率的」な投資家ほど脆いのか?複雑な市場を生き抜くための5つの逆説的教訓

BitCap

1. 導入(イントロダクション)
現代のグローバル化し、高度に相互接続された世界において、私たちは「効率性」という言葉に盲目的な信仰を抱いています。企業はコスト削減のために在庫を最小化し、サプライチェーンを極限まで研ぎ澄ませてきました。しかし、皮肉なことに、効率性を徹底的に追求しているはずの組織や投資家ほど、予期せぬショックに対して壊滅的な脆さを露呈させています。
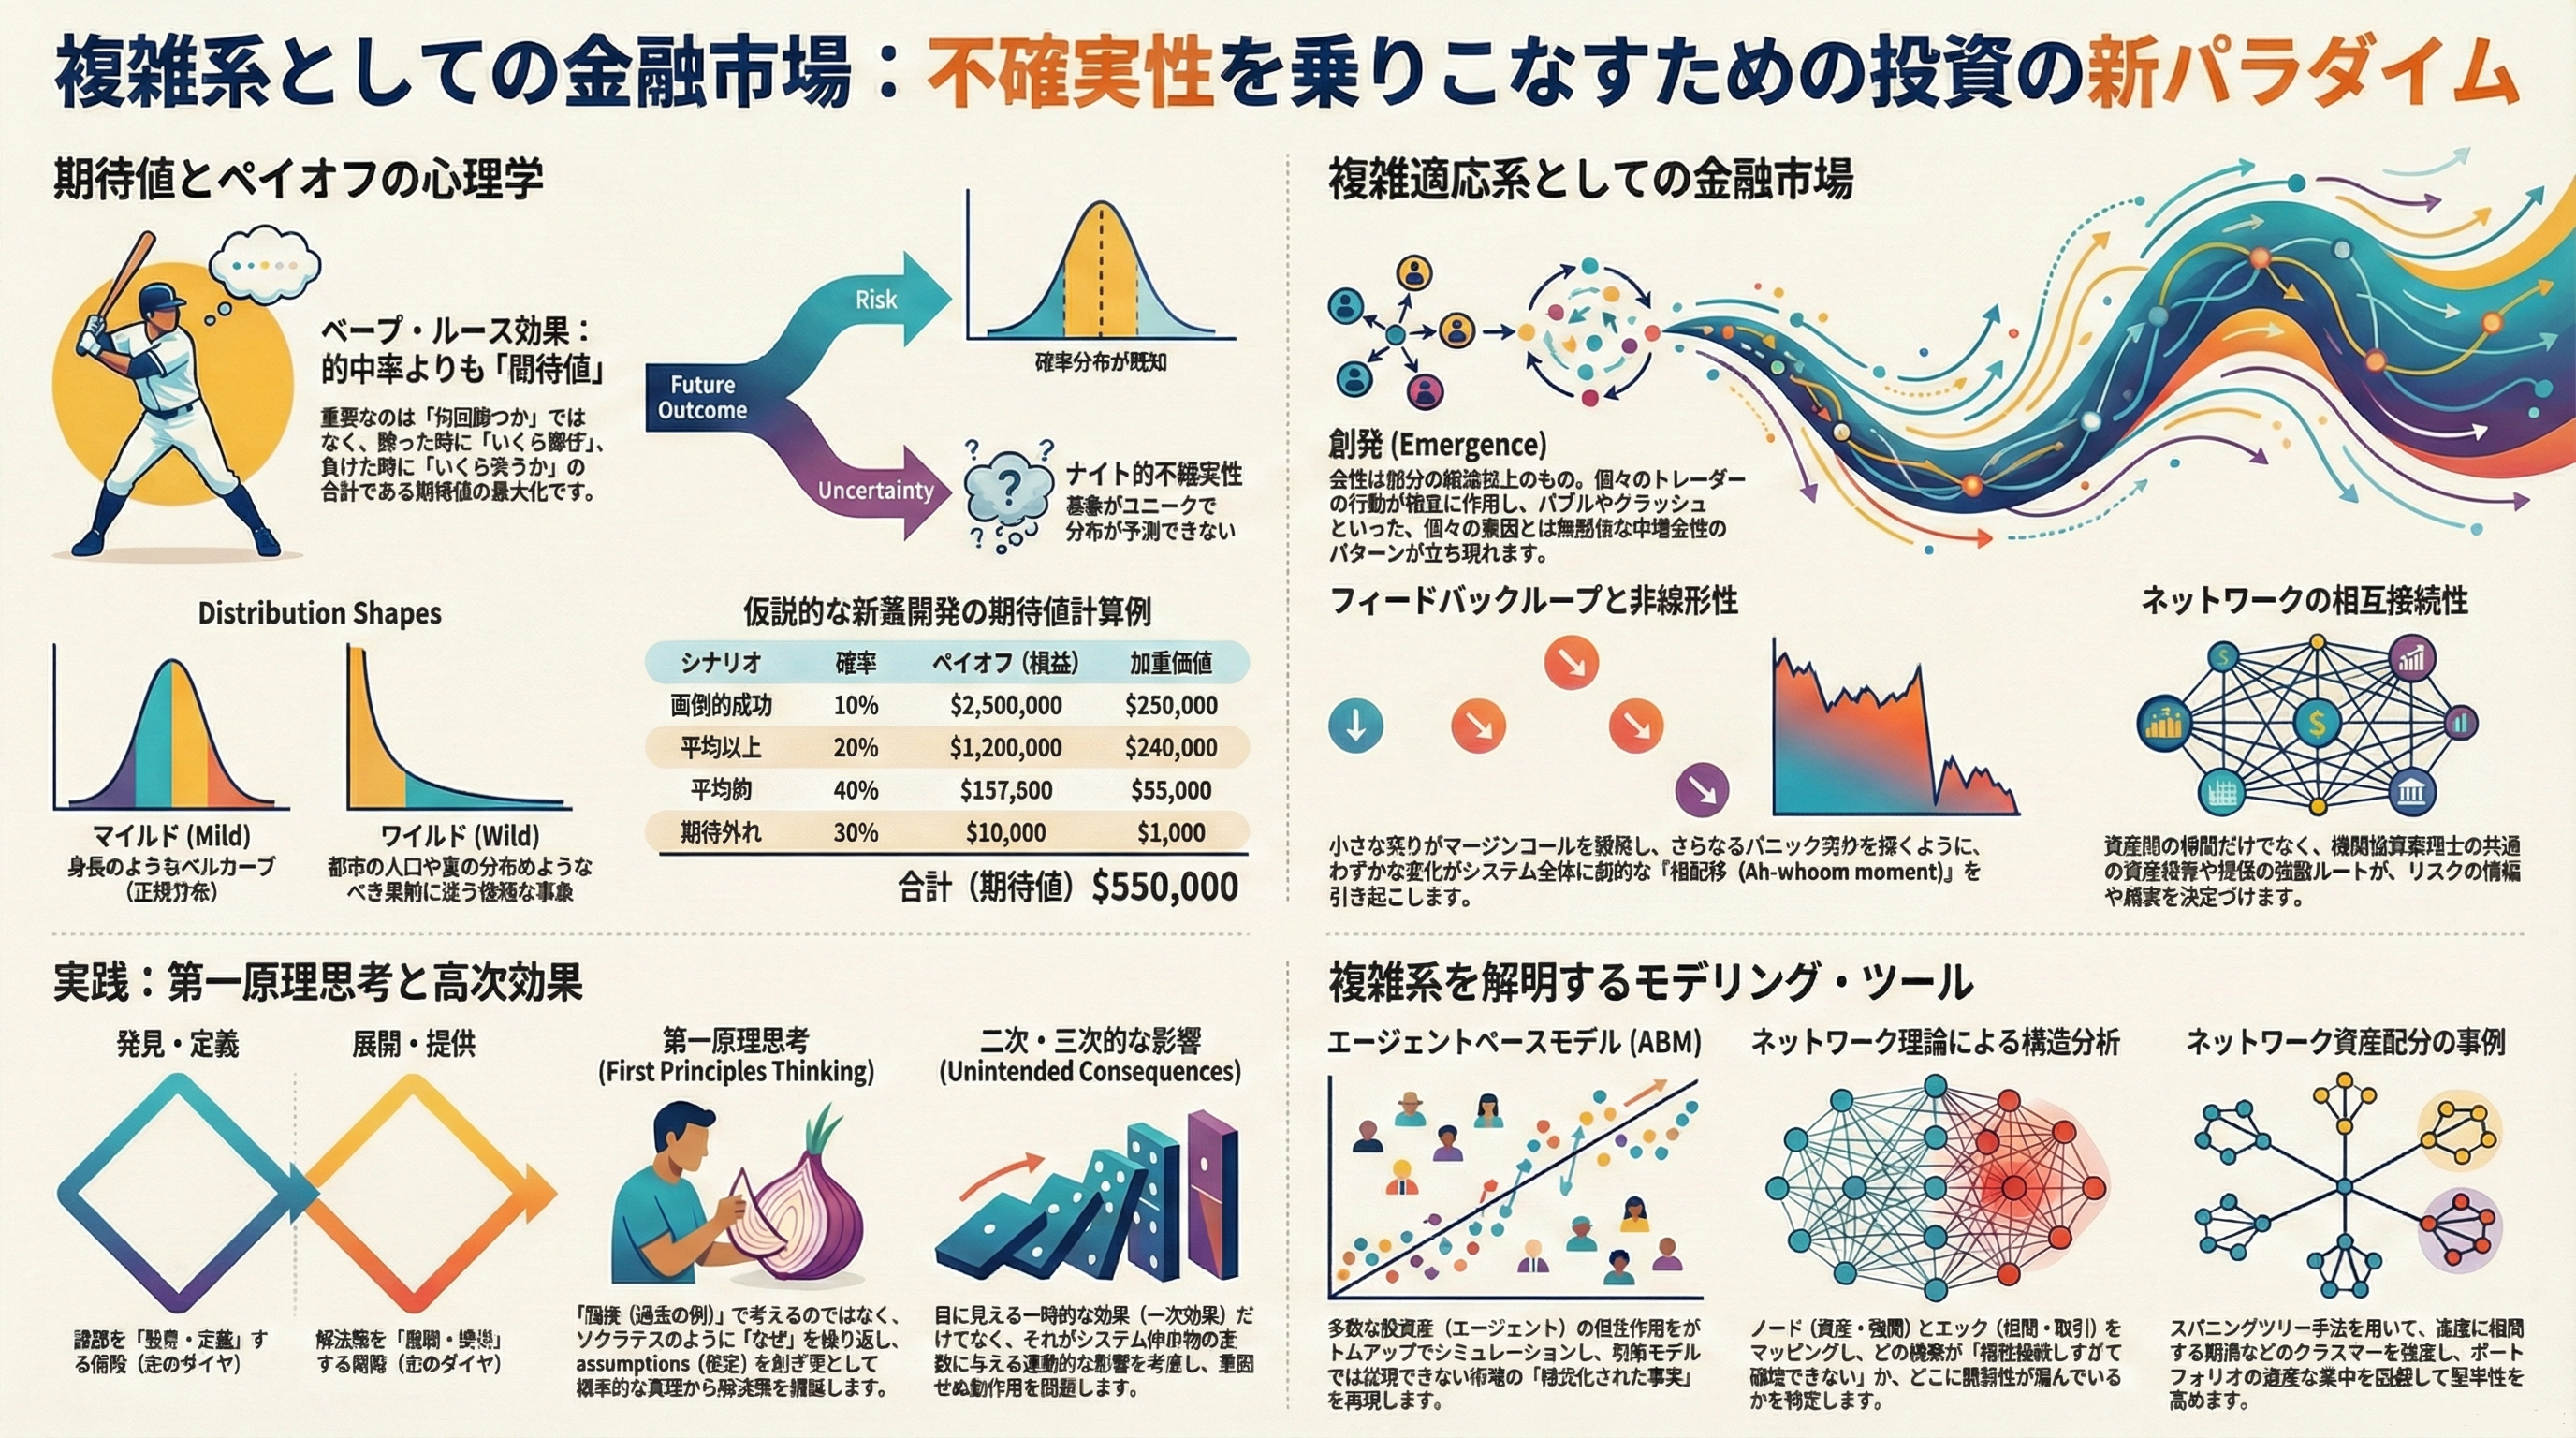
この矛盾を解き明かす鍵は、市場を「静的な平衡系」ではなく、絶えず進化し相互作用する「複雑系(Complex Systems)」として捉える視点にあります。モルガン・スタンレー、CFA協会、そしてProtivitiの最新の知見を紐解くと、私たちが「無駄」として削ぎ落としてきたものの中にこそ、不確実な未来を生き抜くための真の価値が隠されていることが分かります。本記事では、金融戦略と複雑系科学のエキスパートの視点から、効率性の罠を回避し、強靭な成果を出すための5つの逆説的教訓を提示します。
2. 教訓1:正解率よりも「期待値」――ベイブ・ルース効果の真実
「何度当てるか」ではなく「当たった時にいくら稼ぐか」
投資の世界では、多くの人が「的中率(何回勝ったか)」という指標に執着します。しかし、モルガン・スタンレーの論考が指摘するように、真の「価値(Value)」とは、的中率ではなく「期待値(Expected Value)」によって定義されます。期待値とは、潜在的な利得とその確率を乗じたものの合計であり、投資とは本質的にこの期待値を計算する確率的営みなのです。
ここで、伝説の打者ベイブ・ルースの例を考えてみましょう(ベイブ・ルース効果)。彼は引退時、当時のメジャーリーグ史上最多の三振記録を持っていました。つまり、誰よりも多く「失敗」していたのです。しかし同時に、彼の長打率(打撃の生産性)は歴史上最高であり続けました。数多くの三振という負のコストを、一発の巨大な本塁打という利得が遥かに上回っていたのです。
ウォーレン・バフェットはこの本質を次のように表現しています。
「損失の確率に損失額を乗じたものを、利益の確率に利益額を乗じたものから差し引く。それが我々がやろうとしていることだ。それは不完全なものだが、それこそが投資のすべてである。」
私たちが的中率に執着してしまうのは、市場をコイン投げやサイコロのような、既知の確率分布を持つ「ゲーム」として捉える「ルディック・ファラシー(ゲームの誤謬)」に陥っているからです。複雑な現実世界において、心理的な満足感を与える「正解の頻度」は、経済的な成功をもたらす「利得の大きさ」とはしばしば無関係なのです。
3. 教訓2:効率性は「脆さ」の裏返し――冗長性の必要性
「無駄」を削ぎ落としたシステムが、破滅を招く理由
ビジネスの世界で「冗長性(Redundancy)」は、非効率の代名詞として嫌われてきました。しかし、Protivitiの分析によれば、短期的なP&L(損益計算書)を改善するために「無駄」を削ぎ落とす行為は、システムに致命的な脆弱性を埋め込む行為に他なりません。
例えば、平常時の稼働率だけを見て集中治療室(ICU)のベッド数を削減した社会は、パンデミックという危機の際に耐性を失いました。また、安価なエネルギー供給を優先して原子力発電所を閉鎖した判断は、供給ショックという不確実性の前でシステムを無力化させました。
複雑系において、冗長性はコストではなく、生存のための「保険」です。CFA協会は、これを「レジリエンス(Resilience)」と呼び、「ショックを吸収し、再編成する能力」と定義しています。一見「非効率」に見える余裕や重複こそが、システムが予期せぬ変動を吸収し、進化し続けるための必須条件なのです。
4. 教訓3:市場は「ベル曲線」では動かない――野生の統計学
「平均」を信じるな:野生の分布(Wild States)とブラック・スワン
多くの伝統的な金融モデルは、市場の変動が「正規分布(ベル曲線)」に従うという前提に立っています。しかし、現実は「マイルドな分布」と「ワイルドな分布」に峻別されます。
人間の身長のように、平均から大きく外れた個体が存在しない世界は「マイルド」です。一方で、都市のサイズ、富の分布、そして市場の価格変動は「ワイルドな分布(べき乗則)」に従います。ここには「平均」という概念が通用しません。CFA協会が「スタイライズド・ファクツ(Stylized Facts)」として定義するように、実際の市場には「ファット・テール(Heavy Tails:極端な事象が頻発する性質)」や「ボラティリティ・クラスタリング(変動が連続して発生する性質)」、さらには「アグリゲーショナル・ガウシアニティ(時間軸の集計によって分布の形状が変わる性質)」といった非線形な特徴が遍在しています。
モルガン・スタンレーは、投資家が直面するのは既知の分布に基づく「リスク」ではなく、事象の分布自体が不明な「ナイト的な不確実性(Knightian Uncertainty)」であると警告しています。市場を計算可能なカジノのゲームのように扱うことは、少数の巨大な出来事が全体を支配する「野生の統計学」の世界では死を意味します。
5. 教訓4:第一原理で考える――「類推」という罠からの脱却
イーロン・マスクも実践する「第一原理思考」の威力
私たちは複雑な問題に直面すると、過去の事例を検索し、それと似た解決策を適用しようとします。これが「類推(Analogy)による推論」です。しかし、Protivitiの資料が指摘するように、イノベーションや真の解決が必要な場面において、類推は「次善の策」にしかなりません。なぜなら、類推は過去のバイアスや前提条件を、非線形に変化する新しい環境へと持ち込んでしまうからです。
これに対抗するのが、ソクラテスやアリストテレスに端を発する「第一原理思考(First Principles Thinking)」です。これは物事を最も根本的な真実まで解体し、そこから再び論理を積み上げる思考法です。
イーロン・マスクは、SpaceXを立ち上げる際、ロケットの販売価格が高いという「業界の常識」を疑いました。彼は材料となるアルミ合金、チタン、銅などの市場価格を調べ、材料コストが販売価格のわずか2%に過ぎないことを突き止めました。既成概念という類推を捨て、根本的な真実から積み上げた結果、彼は宇宙産業に革命を起こしたのです。複雑なシステムにおいて、類推は現状維持を招くだけの罠となります。
6. 教訓5:二次の影響を予見する――「ア・ウーム」の瞬間
「良かれと思った解決策」が新たな問題を生む:二次的結果の恐怖
複雑系には「相転移(Phase Transition)」と呼ばれる現象があります。水がある瞬間に氷に変わるように、微細な変化がシステム全体を劇的に変容させる瞬間です。これを「ア・ウーム(Ah-whoom)」現象と呼びます。
CFA協会の分析によれば、市場におけるこの劇的な反転は、しばしば「多様性の崩壊(Diversity Breakdown)」によって引き起こされます。本来、異なる戦略を持つ「ヘテロジニアス(異質な)適応エージェント」が相互作用することで市場の安定は保たれますが、何らかのきっかけで投資家の信念が一方向に揃い、多様性が失われたとき、システムは極めて脆弱になります。価格が安定しているように見えても、内部では多様性が失われ、崩壊の準備が整っていることがあるのです。
Protivitiが挙げるITコスト削減の例は、この「二次的結果」の恐ろしさを象徴しています。ある企業が開発コストを抑えるために厳格な承認ルールを課したところ、短期的な開発費(一次的結果)は激減しました。しかし、現場が独自に場当たり的なシステムを構築し始めた結果、数年後には保守コストが4倍(二次的結果)に膨れ上がり、リスクの不透明化を招きました。
レイ・ダリオはこう述べています。
「一次的結果はしばしば二次的結果とは正反対の望ましさを持ち、それが意思決定における大きな間違いにつながる。」
非線形なフィードバックループが存在する世界では、目に見える直接的な影響の影に潜む「波及的な余震」を読み解く力こそが、生存を左右します。
7. 結び(コンクルージョン)
市場や組織を、安定した時計仕掛けの装置のように捉える時代は終わりました。私たちが直面しているのは、絶えず学習し、相互に影響し合いながら進化する「複雑適応系(Complex Adaptive System)」です。
このような世界では、的中率の追求や過度な効率化、あるいは過去の類推に頼った意思決定は、かえって破滅への近道となり得ます。期待値を冷徹に計算し、冗長性を戦略的なレジリエンスとして保持し、第一原理から問い直し、多様性の崩壊と二次的影響を警戒すること。このパラダイムシフトこそが、不確実性の海を渡るための唯一の羅針盤となります。
最後の問いかけ: 「あなたが今日『効率的だ』と信じて下した決断は、10年後のシステムのレジリエンス(回復力)を犠牲にしてはいませんか?」



