china
マクロ経済政策メモランダム:「要塞中国(Fortress China)」戦略における財政的リスク、戦略的依存関係、および地政学的含意

BitCap

マクロ経済政策メモランダム:「要塞中国(Fortress China)」戦略における財政的リスク、戦略的依存関係、および地政学的含意
戦略要約(エグゼクティブ・サマリー)
本メモランダムは、中国が推進する「要塞中国(Fortress China)」戦略の構造、マクロ経済的露出、未解消のボトルネック、および地政学的含意について、外務・防衛当局のハイレベル意思決定者向けに高度な戦略インテリジェンスを提供するものである。
戦略の定着と本質: 中国の自給自足・経済要塞化路線は、近年の地政学的ショックに対する偶発的反応ではなく、2008年金融危機および2014年「総体国家安全観」に端を発する10年来の構造的転換である。ホルムズ海峡危機等の最近の供給網混乱は、本戦略の「原因」ではなく「妥当性の検証(Proof of Concept)」として機能している。
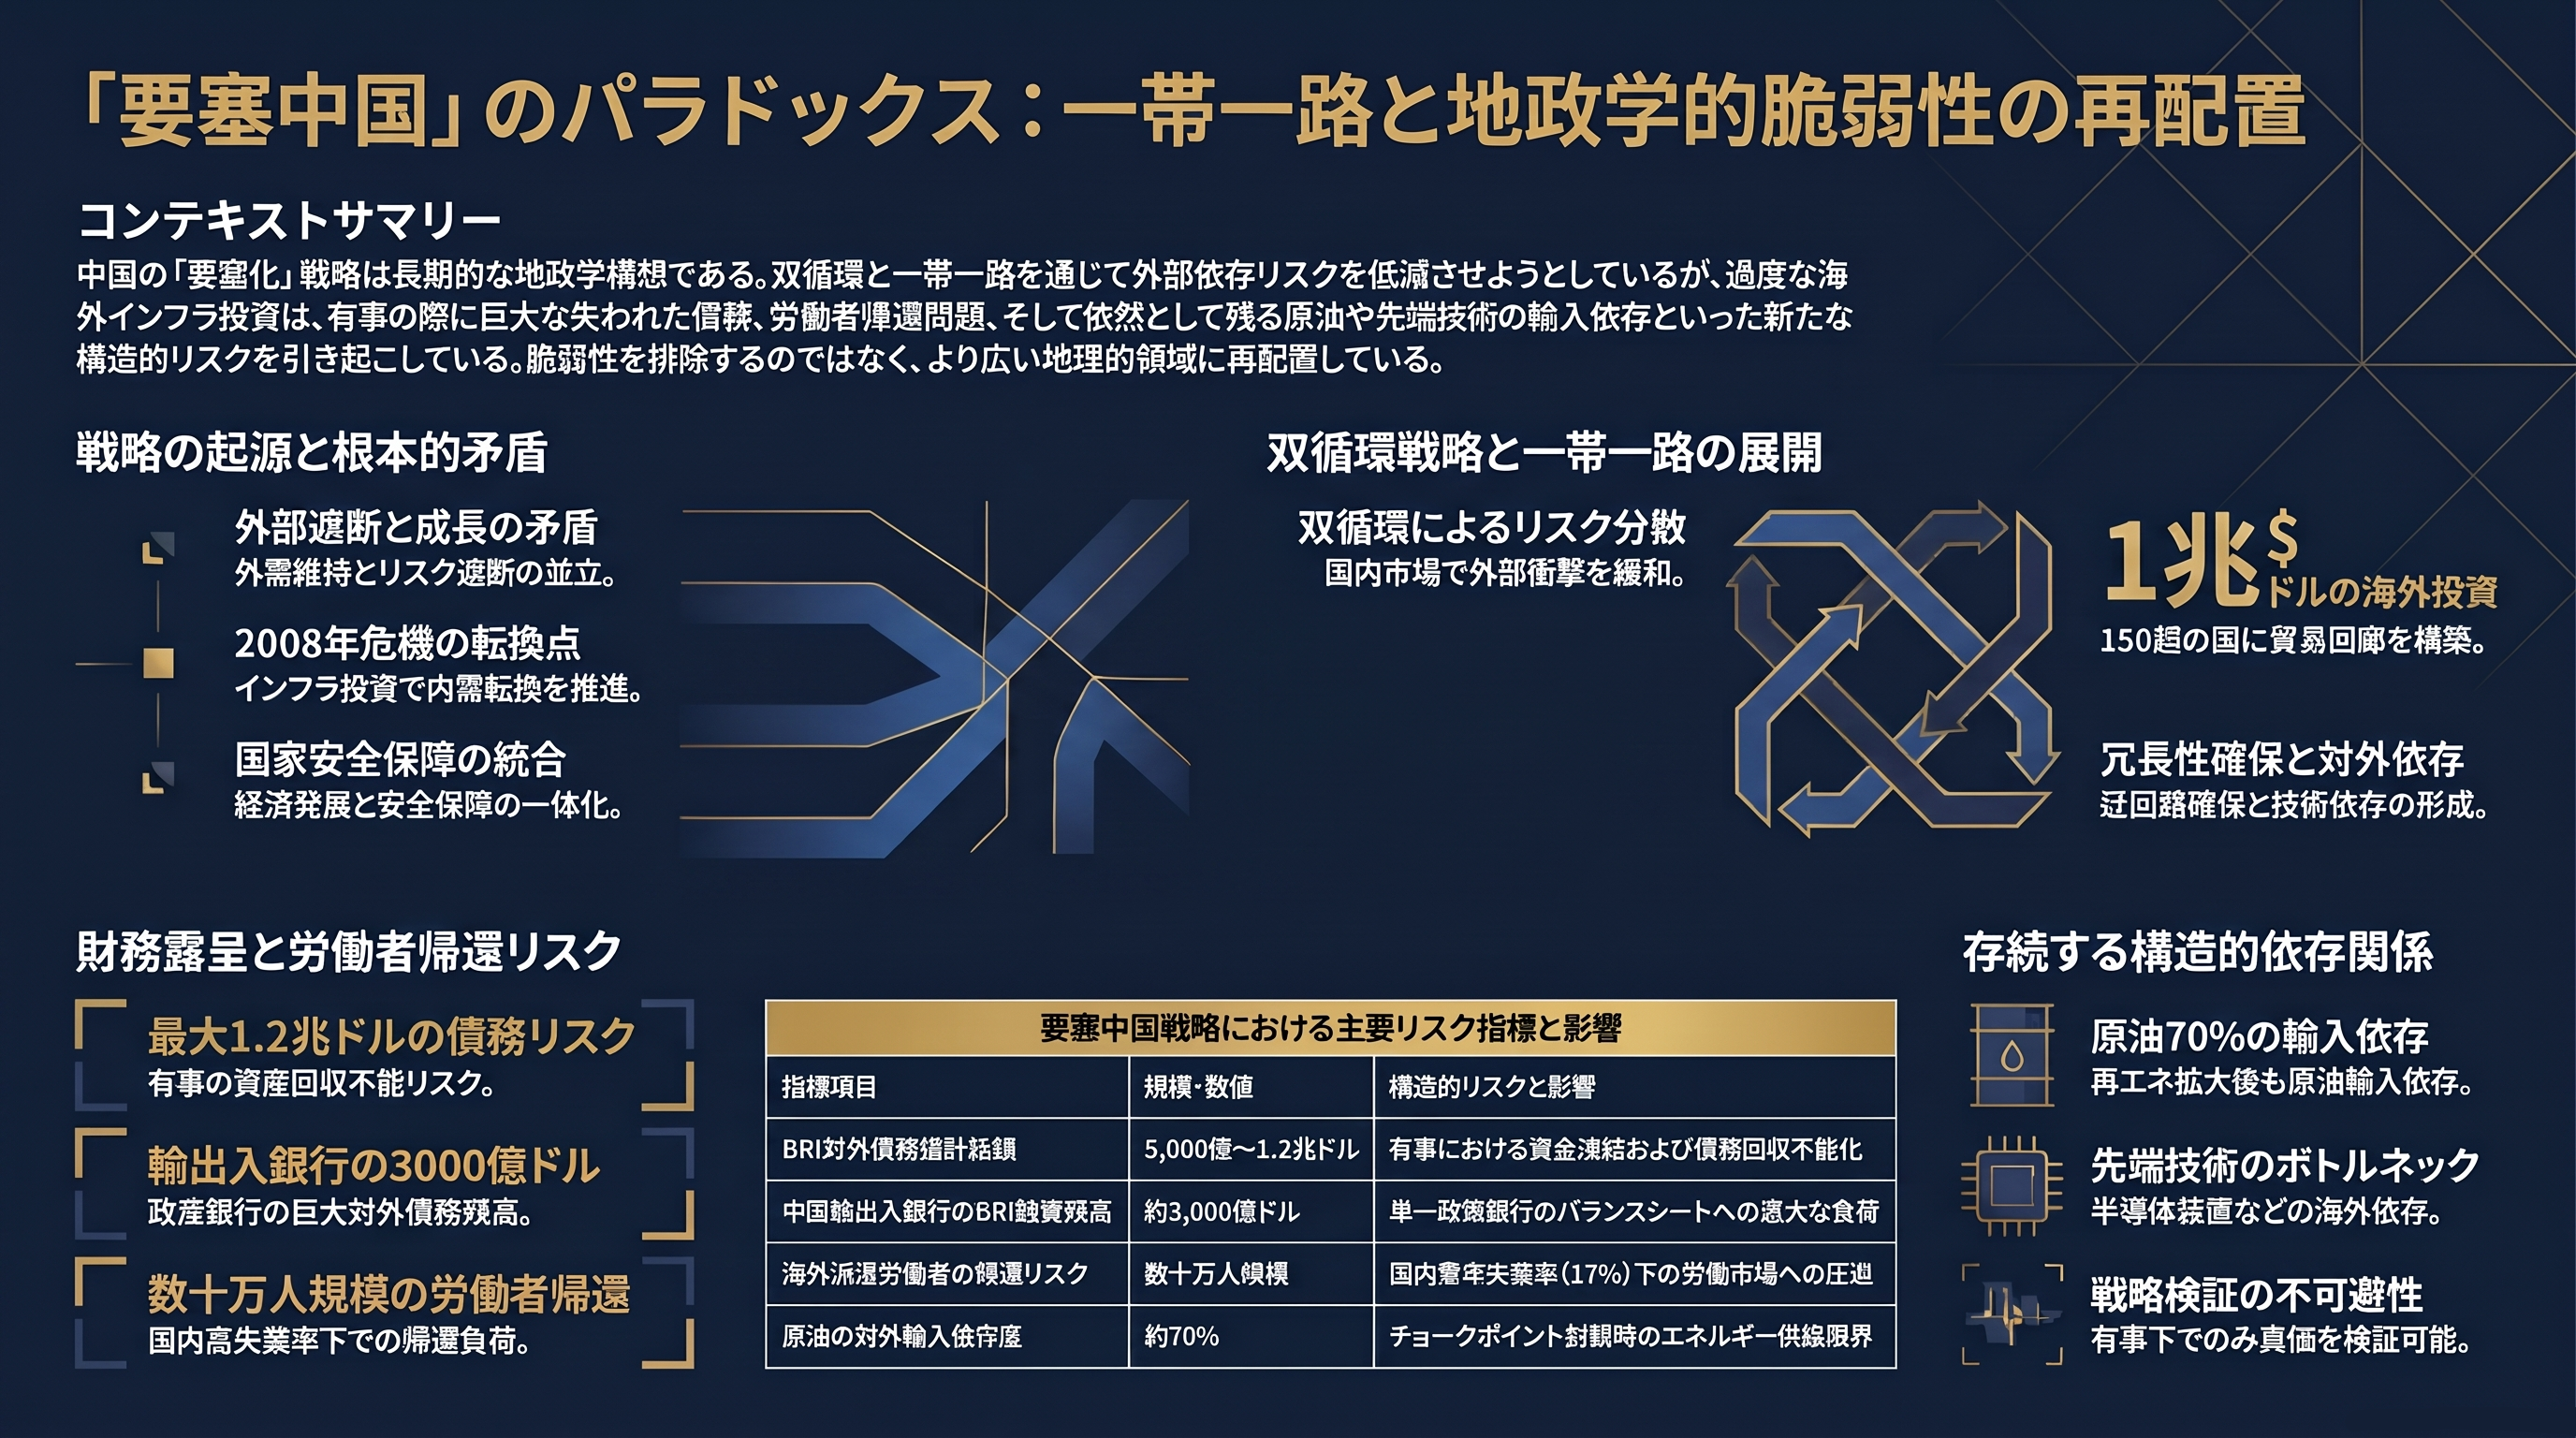
二重エンジンと「脆弱性の再分配」: 中国は「双循環」による国内内需主導への再構築と、「一帯一路(BRI)」による外延的冗長化を連携させている。BRIは単なる防衛的自給ネットワークにとどまらず、他国を自国の重力圏に引き込む攻勢的ツール(非対称的相互依存)であるが、外部ショックのリスクを消滅させるのではなく、地理的・政治的に「再分配(Redistribute Vulnerability)」しているに過ぎない。
マクロ経済的脆弱性(ツイン・クリシスショック): 5,000億〜1兆2,000億ドル超に上るBRI累積債務(未償還率75%〜95%)の「座礁資産(Marooned Assets)化」リスクは、国内の地方政府隠れ債務(LGFV)抑制策と結合し、国有政策銀行のバランスシート悪化を通じて国内信用収縮を引き起こす致命的メカニズムを内包している。さらに有事における数万〜数十万人の海外労働者強制送還は、若年層失業率17%の国内雇用環境を直撃する。
致命的ボトルネック: 石油消費の約70%(その80%がマラッカ海峡通過)を外部に依存する「マラッカ・シンドローム」と、先端半導体製造装置の「シリコン・ギャップ」は依然として解消されていない。
政策提言と抑止: 「要塞中国」には、有事の全面破断が生じない限り検証不能であり、検証の発生自体が拠って立つグローバル供給網を壊滅させるという「実戦テストのパラドックス」が存在する。同盟諸国は、中国の対外依存がどこに再配置されたかを精密に分析し、先端製造装置や戦略素材における「非対称チョークポイント・レバレッジ」を維持・行使することで、抑止力を最大化すべきである。
1. 「安全保障第一」パラダイムへの構造的転換と歴史的背景
中国が推し進める国家戦略は、1980年代から1990年代の「改革開放」期を特徴づけた欧米主導のグローバル化への統合から、外部ショックを遮断しつつ経済成長を維持する「要塞中国(Fortress China)」モデルへと不可逆的な構造転換を遂げている。この転換は、単なる通商政策の修正にとどまらず、国際システムにおける自国の立ち位置を根本から再構築しようとする「主権的強靭性(Sovereign Resilience)」の追求である。
先端半導体や原油などの重要物資を外国からの調達に依存しつつ、自国経済を地政学的動揺から隔離しようとするこの試みは、国際安全保障のパワーバランスおよびグローバルサプライチェーンの安定性に深刻な影響を及ぼしている。
1.1 2008年世界金融危機と「総体国家安全観」の定着
この構造転換の原点は、2008年の世界金融危機にまで遡る。当時、欧米主導の市場経済モデルが機能不全に陥ったことは、北京の指導部にとって「過度な外需・市場依存」が国家の生存を脅かしかねないという存在論的ショック(Ontological Shock)となった。中国政府は4兆元規模の巨大な財政出動を断行し、国有企業(SOE)銀行を通じた大規模な信用拡大と国有建設企業の動員によって、債務主導型のインフラ開発および都市開発を推進した。これにより一時的な大量解雇と社会不安の回避には成功したものの、信用膨張に伴う長期的な構造的不均衡が国内経済に固定化することとなった。
その後、習近平体制への移行に伴い、経済発展は国家安全保障の絶対的前提として再定義され、2014年には「総体国家安全観」として体系化された。この安全保障パラダイムの下では、国民の食糧安全保障を左右する大豆から、各種デバイスの中核をなす先端半導体に至る全領域が、外国からの地政学的圧力レバー(脆弱性)になり得るという認識が定着した。さらに2016年以降の米中対立の本格化、知的財産権を巡る摩擦、および先端技術に対する輸出管理の自国への適用がこの確信を決定的なものとし、2020年代半ばまでに「安全保障第一」のパラダイムが中国の国家戦略アーキテクチャの軸足として不可逆的に定着した。
1.2 状況的反応ではなく「概念の検証」としての地政学的危機
欧米の政策決定者やアナリストの間では、中国の自給自足路線や経済要塞化を、ホルムズ海峡での供給網混乱、ウクライナ紛争、あるいは米中技術摩擦といった直近の地政学的ショックに対する偶発的かつ不可避的な「状況的反応」として捉える傾向が散見される。しかし、これは戦略的「文脈(Context)」と「原因(Cause)」を混同した浅薄な分析である。
中国の戦略的確信は10年以上にわたる理念的・実務的蓄積の上に成り立っており、近年の地政学的危機は自立型経済への転換を引き起こした原因ではなく、既存の戦略的見通しの正しさを証明する「概念の検証(Proof of Concept)」として機能している。歴史家ジョナサン・シェリー(Jonathan Sherry)が指摘するように、本戦略の本質は孤立主義への退行ではない。
「要塞中国はグローバル化からの撤退ではなく、グローバル化への中国の関与の仕方を再設計する試みである。」 — Jonathan Sherry, "The Paradox of Fortress China" (2026)
世界システムが持続的な分断と大国間競争の時代に入ったという前提に基づき、中国はグローバル経済からの完全な孤立を目指しているのではなく、自国が拒否権と主導権を握る形で相互依存のネットワークを構造変革しようとしているのである。
1.3 戦略的帰結と意思決定者への含意
中国の要塞化プロセスは、外部の突発的危機に対する応急処置的対応ではなく、一貫した国家安全保障アーキテクチャに基づいている。したがって、他国が単なる外交的対話や従来の多国間協調の枠組みを通じて中国にこの路線を変更させることは構造的に極めて困難である。国際社会の意思決定者は、中国が「自立型安全保障」を最優先事項とし、相応の経済的コストを容認した上で長期的な対立構造に備えているという現実を前提に戦略を再設計しなければならない。
次章では、この「要塞中国」の概念を具体化し、支える二大エンジンアーキテクチャの詳細な機構について分析する。
2. 「要塞中国」を支える二重のエンジン:内需循環と「一帯一路(BRI)」
「要塞中国」の構想を現実の経済空間において展開するため、北京は「双循環(Dual Circulation)」と「一帯一路(BRI)」という相互補完的な二重のエンジンを配置している。これらは、自国経済をグローバルな経済・技術ネットワークに接続させたまま維持しつつ、有事においても自国の心臓部が外部から停止されないための高度なリスクヘッジ・システムとして設計されている。
                    ┌─────────────────────────┐
                    │    要塞中国の二重エンジン   │
                    └────────────┬────────────┘
                                 │
         ┌───────────────────────┴───────────────────────┐
         ▼                                               ▼
┌─────────────────────────┐             ┌─────────────────────────┐
│ 【内需エンジン】        │             │ 【対外迂回インフラ】     │
│   双循環戦略            │             │   一帯一路(BRI)       │
│ (Dual Circulation)      │             │ (Belt and Road)         │
├─────────────────────────┤             ├─────────────────────────┤
│・国内大循環を成長主軸化 │             │・150カ国におよぶ網目構造 │
│・国有政策銀行による融資 │             │・海上封鎖への地理的ヘッジ│
│・自動化・ロボット工場の導入│           │・戦略的インフラの運用権獲得│
│・中産階級の消費育成     │             │・脆弱性の再分配・分散   │
└─────────────────────────┘             └─────────────────────────┘
2.1 「双循環(Dual Circulation)」戦略による国内エコシステムの再構築
「双循環」戦略の核心は、国内の生産と消費からなる「国内大循環」を経済成長の主エンジンに据え、「国際大循環」をそれを補完する二次的なヘッジ(リスク回避手段)として位置付ける点にある。
国内自給エコシステムの再構築: 国有企業(SOE)銀行の巨額な資金力を活用して国内産業を育成・拡張し、GDPに占める家計消費の割合を引き上げる。
外需依存からの構造的脱却: ロボット主導の自動化設備を導入した自国工場によって高品質な製造品を供給し、拡大する国内中産階級に消費させるエコシステムを構築する。これにより、有事において西側市場への輸出が途絶した場合であっても、国内の経済循環のみで最低限の経済成長と雇用を維持できる耐久性を確保することを目指している。
2.2 「一帯一路(BRI)」における戦略的代替ルートと「脆弱性の再分配」
要塞の「裏口(バックドア)」として機能するのが「一帯一路」構想である。150カ国以上にまたがる鉄道、港湾、エネルギーパイプライン、デジタルインフラの広大なネットワークを構築することにより、中国は伝統的な海上輸送ルート(シーレーン)の封鎖という地理的リスクに対する迂回路(冗長性)を整備した。
しかし、1兆ドルを超える膨大な対外投資および融資によって構築されたこのネットワークは、外部ショックのリスクを消滅させるわけではない。むしろ、特定の脆弱なサプライチェーンへの依存を多角化・複雑化させることで、過度の依存リスクを地理的・政治的に「脆弱性を再分配(Redistribute Vulnerability)」しているのが実態である。
2.3 構造的シールドか攻勢のソードか(非対称的相互依存)
この要塞化戦略が世界経済に及ぼす影響については、異なる二つの解釈が存在する。中国側は自国を不当な制裁から防衛する「シールド」として説明するが、西側の戦略アナリストは他国を自国の重力圏に引き込み拒否権を奪う「攻勢のソード」であると分析している。
側面 | 中国側の主張・防衛的意図(シールド) | 欧米側の懸念・攻勢的含意(ソード) |
基本戦略 | 外部の「経済的威圧」や制裁から自国経済を保護する「主権的強靭性」の確保 | クリーンテックやハイテク製造業分野において、他国の対中依存度を深める戦略 |
グローバルな影響 | 自国のサプライチェーンの安定化と過酷な地政学的環境における自衛 | 他国が対中牽制や拒否権を行使できない「非対称的相互依存」を創出し、経済的引力を行使する構造的攻撃性の確立 |
2.4 戦略的帰結と意思決定者への含意
「一帯一路」と「双循環」は単なる防衛的な自給自足策にとどまらず、世界経済の主要部分を中国の経済的重力圏へと統合する構造的な攻勢ツールとして機能している。他国に対する経済的レバレッジを高めるこの二重構造は、他国が中国に対して持ち得る外交的・戦略的選択肢を著しく狭める効果をもたらす。
しかし、この広大な対外アーキテクチャの展開は、同時に膨大な財政的露出と人的リスクを中国内部に抱え込むことを意味している。次章ではその定量的脆弱性とマクロ経済的リスクを検証する。
3. マクロ経済的露出:金融債務リスクと人的資本の再吸収課題
海外投資の急速な拡大と「要塞化」の推進は、有事における人的・資本的隔離という、中国国内のマクロ経済の安定性を根底から揺るがす深刻な金融・社会リスクを生み出している。
        【有事における地政学的破断】
                    │
   ┌────────────────┴────────────────┐
   ▼                                 ▼
【金融・資産リスク】              【労働・社会リスク】
・BRI累積債務(5,000億〜1.2兆ドル+) ・数万〜数十万人の海外労働者帰還
・未償還率75%〜95%の焦げ付き     ・高度デジタル人材等の流入
・港湾・鉄道等の「座礁資産化」   ・若年失業率17%の国内労働市場への負荷
   │                                 │
   └────────────────┬────────────────┘
                    ▼
     【対外レバレッジから国内壊滅的脆弱性への逆転】
3.1 BRI累積債務の金融露出と「座礁資産(Marooned Assets)」リスク:LGFVと複合するツイン・クリシス
対外インフラ投資の大部分は、中国の政策銀行や国営商業銀行による有償融資および直接出資の形態をとっている。これにより、中国の金融システムは極めて危険な対外不良債務露出リスクに晒されている。
金融露出の定量的規模: 2026年時点で、中国輸出入銀行(China Exim Bank)単独のBRI関連貸付残高は約3,000億ドルに達している。政策銀行および国営商業銀行を合わせたBRI関連の未償還債務総額は、5,000億ドルから最大推計で1兆2,000億ドル以上に上る。
バランスシートの不透明性と高未償還率: これらの融資における元本未償還率は75%から95%という極めて高い水準にある。国営銀行のバランスシートの非公開性により詳細な焦げ付きリスクは隠蔽されているが、債務国のデフォルト率は上昇し続けている。
「座礁資産(Marooned Assets)」化と金融伝播メカニズム(ツイン・クリシス): 本格的な地政学的破断や大規模紛争が発生した場合、海外の港湾、鉄道、貨物ターミナル、通信ネットワークなどのハード資産は即座に差し押さえやアクセス不能に陥り、「座礁資産」化する。 この資産価値の無効化は、対外債務の回収不能を通じて、中国輸出入銀行などの国有政策銀行のバランスシートを直接圧迫する。重要なのは、この対外ショックが、現在中国国内で進行している**地方政府傘下の投資会社(LGFV)の隠れ債務抑制策(crackdown on hidden local government debt)**と同時に発生する点である。対外不良債務と国内地方債務の二重化(ツイン・クリシス)は、国有商業銀行の信用収縮(Credit Crunch)と流動性危機を強烈に引き起こし、国内金融システム全体へと伝播して深刻なマクロ経済不全をもたらす。
3.2 海外労働力の強制送還と国内労働市場への圧力
大国間衝突や壊滅的な地政学的破断が発生した場合、海外プロジェクトに従事する大量の自国民の退避と国内再吸収が急務となる。
人的資本の帰還規模: 「デジタル・シルクロード」に従事する高度なIT・通信技術者から、土木・建設インフラの現場労働者に至るまで、数万から数十万人規模の海外中国人労働者が一斉に帰国を余儀なくされる。
国内労働市場への圧力: 現在、中国国内の労働市場は全体失業率が5%、若年層失業率が17%という構造的雇用の緊張状態にある。このタイミングで大規模な帰国労働者が流入することは、国内の雇用不全を著しく増幅させる。
第15次5カ年計画への脅威: 2026年から2030年を対象とする第15次5カ年計画(The 15th Five-Year Plan)では、過酷な国際環境が国内の社会安定に与える影響が重大な警戒事項として挙げられている。デジタル人材を含む送還労働者の再吸収失敗は、体制の核心である社会秩序の維持に直接的な打撃を与える。
3.3 戦略的帰結と意思決定者への含意
有事において海外資産や人材を保護・回収不能となるリスクは、中国が平時に保有する対外レバレッジを一瞬にして「国内経済の壊滅的脆弱性」へと激変させる戦略的逆転現象(Strategic Reversal)を引き起こす。BRIによる過度な海外資本展開は、有事においては防衛線ではなく、国内金融と社会安定を揺るがす最大の足かせとなる。
しかし、こうした財政・雇用上の脆弱性に加え、中国は自給自足を目指しながらも回避不能な輸入依存を抱えており、次章ではその戦略的ボトルネックを詳述する。
4. 解消されぬ戦略的ボトルネック:エネルギーと先端技術の依存度
中国は経済の自立性を高める構造改革を推進しているものの、エネルギー供給と先端技術の2領域においては致命的な外部依存を解消できておらず、これが「要塞」の完全性を根本から脅かす構造的弱点となっている。
4.1 「マラッカ・シンドローム」とエネルギー供給の脆弱性
自国経済および製造業基盤を維持するための一次エネルギーにおいて、中国は本質的な海洋依存から脱却できていない。
原油輸入依存度と構造的脆弱性: 中国が消費する石油の約70%は海外からの輸入に依存している。
「マラッカ・シンドローム(Malacca Dilemma)」: 輸入石油の約80%は、マラッカ海峡をはじめとする狭隘なシーレーンを通過する。この領域は、有事において西側諸国の海軍力による封鎖に対して極めて脆弱である。
代替手段の限界: 再生可能エネルギーやバッテリー技術の急激な拡大は、原油価格ショックに対するバッファーとして機能するものの、海運、石油化学産業、および軍事作戦の連続的維持には物理的な原油の輸入と戦略備蓄が不可欠であり、完全な代替には程遠いのが実情である。
4.2 「シリコン・ギャップ」と技術的孤立の限界:地方財政規制との相克
ハイテク超大国としての自立を目指す「要塞中国」にとって、最大のボトルネックが先端半導体分野における「シリコン・ギャップ(Silicon Gap)」である。
製造装置および先端チップの対外依存: 国産露光装置(Lithography)等の開発に莫大な国家資金を投じているものの、先端半導体製造装置や高機能チップの調達において「Made Elsewhere(他国製)」のテクノロジーに依存せざるを得ない現実が残されている。
財政引き締めと技術革新エコシステムの分断: 自国主導のイノベーションには継続的なリスク資本の投入が不可欠である。しかし、前述した「地方政府の隠れ債務規制(crackdown on hidden local government debt)」と「高水準の若年層失業率」は、地方政府の投資能力を直接的に削いでいる。財政健全化のための債務抑制策が、先端半導体や露光装置開発に必要な官民ファンドの資金脈動を圧迫するという「安全保障目的と財政規制の相克」が自立的技術革新を失速させている。
4.3 戦略的帰結と意思決定者への含意
エネルギーと先端技術という二大ボトルネックが存在する限り、中国の「自立」は限定的・不完全なものにとどまる。これらの弱点は、有事において同盟諸国が経済・軍事的抑止力を行使する際の「戦略的非対称レバレッジ(急所)」として機能し続ける。
この構造的脆弱性と要塞化への野心が交錯する中、最終章では今後の戦略シナリオと国際市場への地政学的含意を展望する。
5. シナリオ分析と地政学的含意:自律の達成か「日本化」の沈滞か
第15次5カ年計画(2026〜2030年)において、中国指導部は「新質生産力(New Quality Productive Forces)」と称される新産業群に1.4兆ドルという巨額の資金を投入し、技術的自立の達成を目指している。しかし、この国家的な賭けの結果によって、中国と世界経済の未来は対極的な2つのシナリオへと分岐する。
                           【第15次5カ年計画:1.4兆ドルの投資】
                                            │
                    ┌───────────────────────┴───────────────────────┐
                    ▼                                               ▼
      【シナリオA:勝利】                             【シナリオB:敗北】
・新質生産力(AI、6G、人型ロボット)の結実     ・安全保障壁の建設によるイノベーション阻害
・人口減少の克服と完全自給自足                 ・低成長と過剰債務の固定化
・自律的ハイテク超大国の確立                   ・長期的な構造的沈滞(「日本化」)
5.1 戦略的将来シナリオの比較分析
シナリオA:勝利(高高度自立と自律的超大国)
メカニズム:
人工知能(AI)、6G通信規格、人型ロボティクスなどの「新質生産力」領域への1.4兆ドルの集中投下が結実。
少子高齢化に伴う労働力人口の減少を高度な自動化で相殺し、産業全域の生産性を跳ね上げることに成功。
結果:
外部の制裁や供給網の途絶に動じない完全自給自足型のハイテク超大国が誕生。
他国を自国の技術・産業規格に不可逆的に依存させ、強大な地政学的重力を保持する。
シナリオB:敗北(「日本化」と構造的沈滞)
メカニズム:
「安全保障の壁」を維持するためのコスト(防衛・監視・重複投資への資金配分)が、民間エコシステムのイノベーションを押し潰す。
地方政府の過剰債務抑制による財政収縮と若年失業率の高止まりが内需を冷却。
結果:
生産性の向上が頓挫し、低成長と過剰債務が固定化する長期的構造的沈滞(いわゆる「日本化:Japanification」)の罠へ転落。
要塞化自体が経済的威容を削ぐ要因となる。
5.2 「実戦テスト(Battle Test)」のパラドックスと対中抑止・政策提言
中国が進める要塞化構想には、回避不能な根幹的パラドックスが存在する。
「実戦テスト」の戦略的パラドックス
「要塞中国」が構築した防衛システムが、真に国際的な孤立や大規模紛争に耐えうるか否かは、現実の「本格的な地政学的破断(有事)」が発生しない限り検証不可能である。しかし、その検証が行われる事態そのものが、要塞の存在前提であるグローバルな供給網と国際秩序を壊滅させてしまう。
すなわち、要塞の強度を証明するための実戦テスト自体が、要塞が依拠する国際経済前提を無効化するという本質的ジレンマを抱えている。
国家安全保障政策立案者への実務的政策提言
「脆弱性の再配置」の精緻なモニタリング: 中国の対外依存が消滅したのではなく、どこへ「移動(再配置)」したかを正確に追跡・把握せよ。BRIを通じた特定国への非対称依存の押し付けや、新たな代替調達ルートの特定がインテリジェンスの核心となる。
「非対称チョークポイント・レバレッジ」の維持と行使: 中国の依存が再配置された領域を特定した上で、同盟国(日米欧)は先端半導体製造装置(リソグラフィ技術等)、極限材料、特殊化学品、および戦略的海峡の管理において「非対称チョークポイント」を維持せよ。中国が自給自足を進めても解除できないチョークポイントを戦略的に保持し、対中抑止の柱として明示することが不可欠である。
「実戦テストのパラドックス」を活用した戦略的抑止: 北京に対し、「有事の破断を起こした瞬間、要塞が依存する海外BRIネットワークと資本は即座に座礁資産化し、国内のツイン・クリシスを誘発して自壊する」という構造的確信を抱かせよ。要塞の強靭性が幻想であり、破断そのものが体制崩壊を引き起こすというリアリティを認知させることが、大国間衝突を未然に防ぐ最強の抑止力となる。
5.3 結論:要塞の防壁か「発展の檻」か
中国による主権的強靭性と自給自足の追求は、自国を外部ショックから保護する「防壁」となる可能性を模索する一方で、自らの成長の限界を画し、経済的ダイナミズムを押し込める「檻(Cage)」と化す実質的リスクを内包している。
同盟国の政策立案者は、この「要塞中国」の二面性と構造的脆弱性を冷静に見極め、過度な恐慌や単純な孤立化言説に惑わされることなく、精密な経済安全保障政策と実効性ある抑止戦略を完遂しなければならない。