investment
投資を台無しにする「脳の罠」:心理学が明かす5つの驚くべき真実

BitCap

投資家が目標達成のためにどれほど熱心に市場を研究していても、無意識のバイアスが判断を曇らせているという皮肉な現実があります。プリンストン大学の心理学者エミリー・プロニン博士(Dr. Emily Pronin)が率い、FINRA投資家教育財団の支援を受けた研究は、私たちの脳がいかに投資判断を誤らせるかを浮き彫りにしました。
ソースが指摘するように、**「人間はコンピュータほど合理的に情報を処理することはできない」**のです。この記事では、投資を台無しにする5つの心理学的トラップと、それらを打破するための具体的かつ実用的な「心理的介入」を解説します。
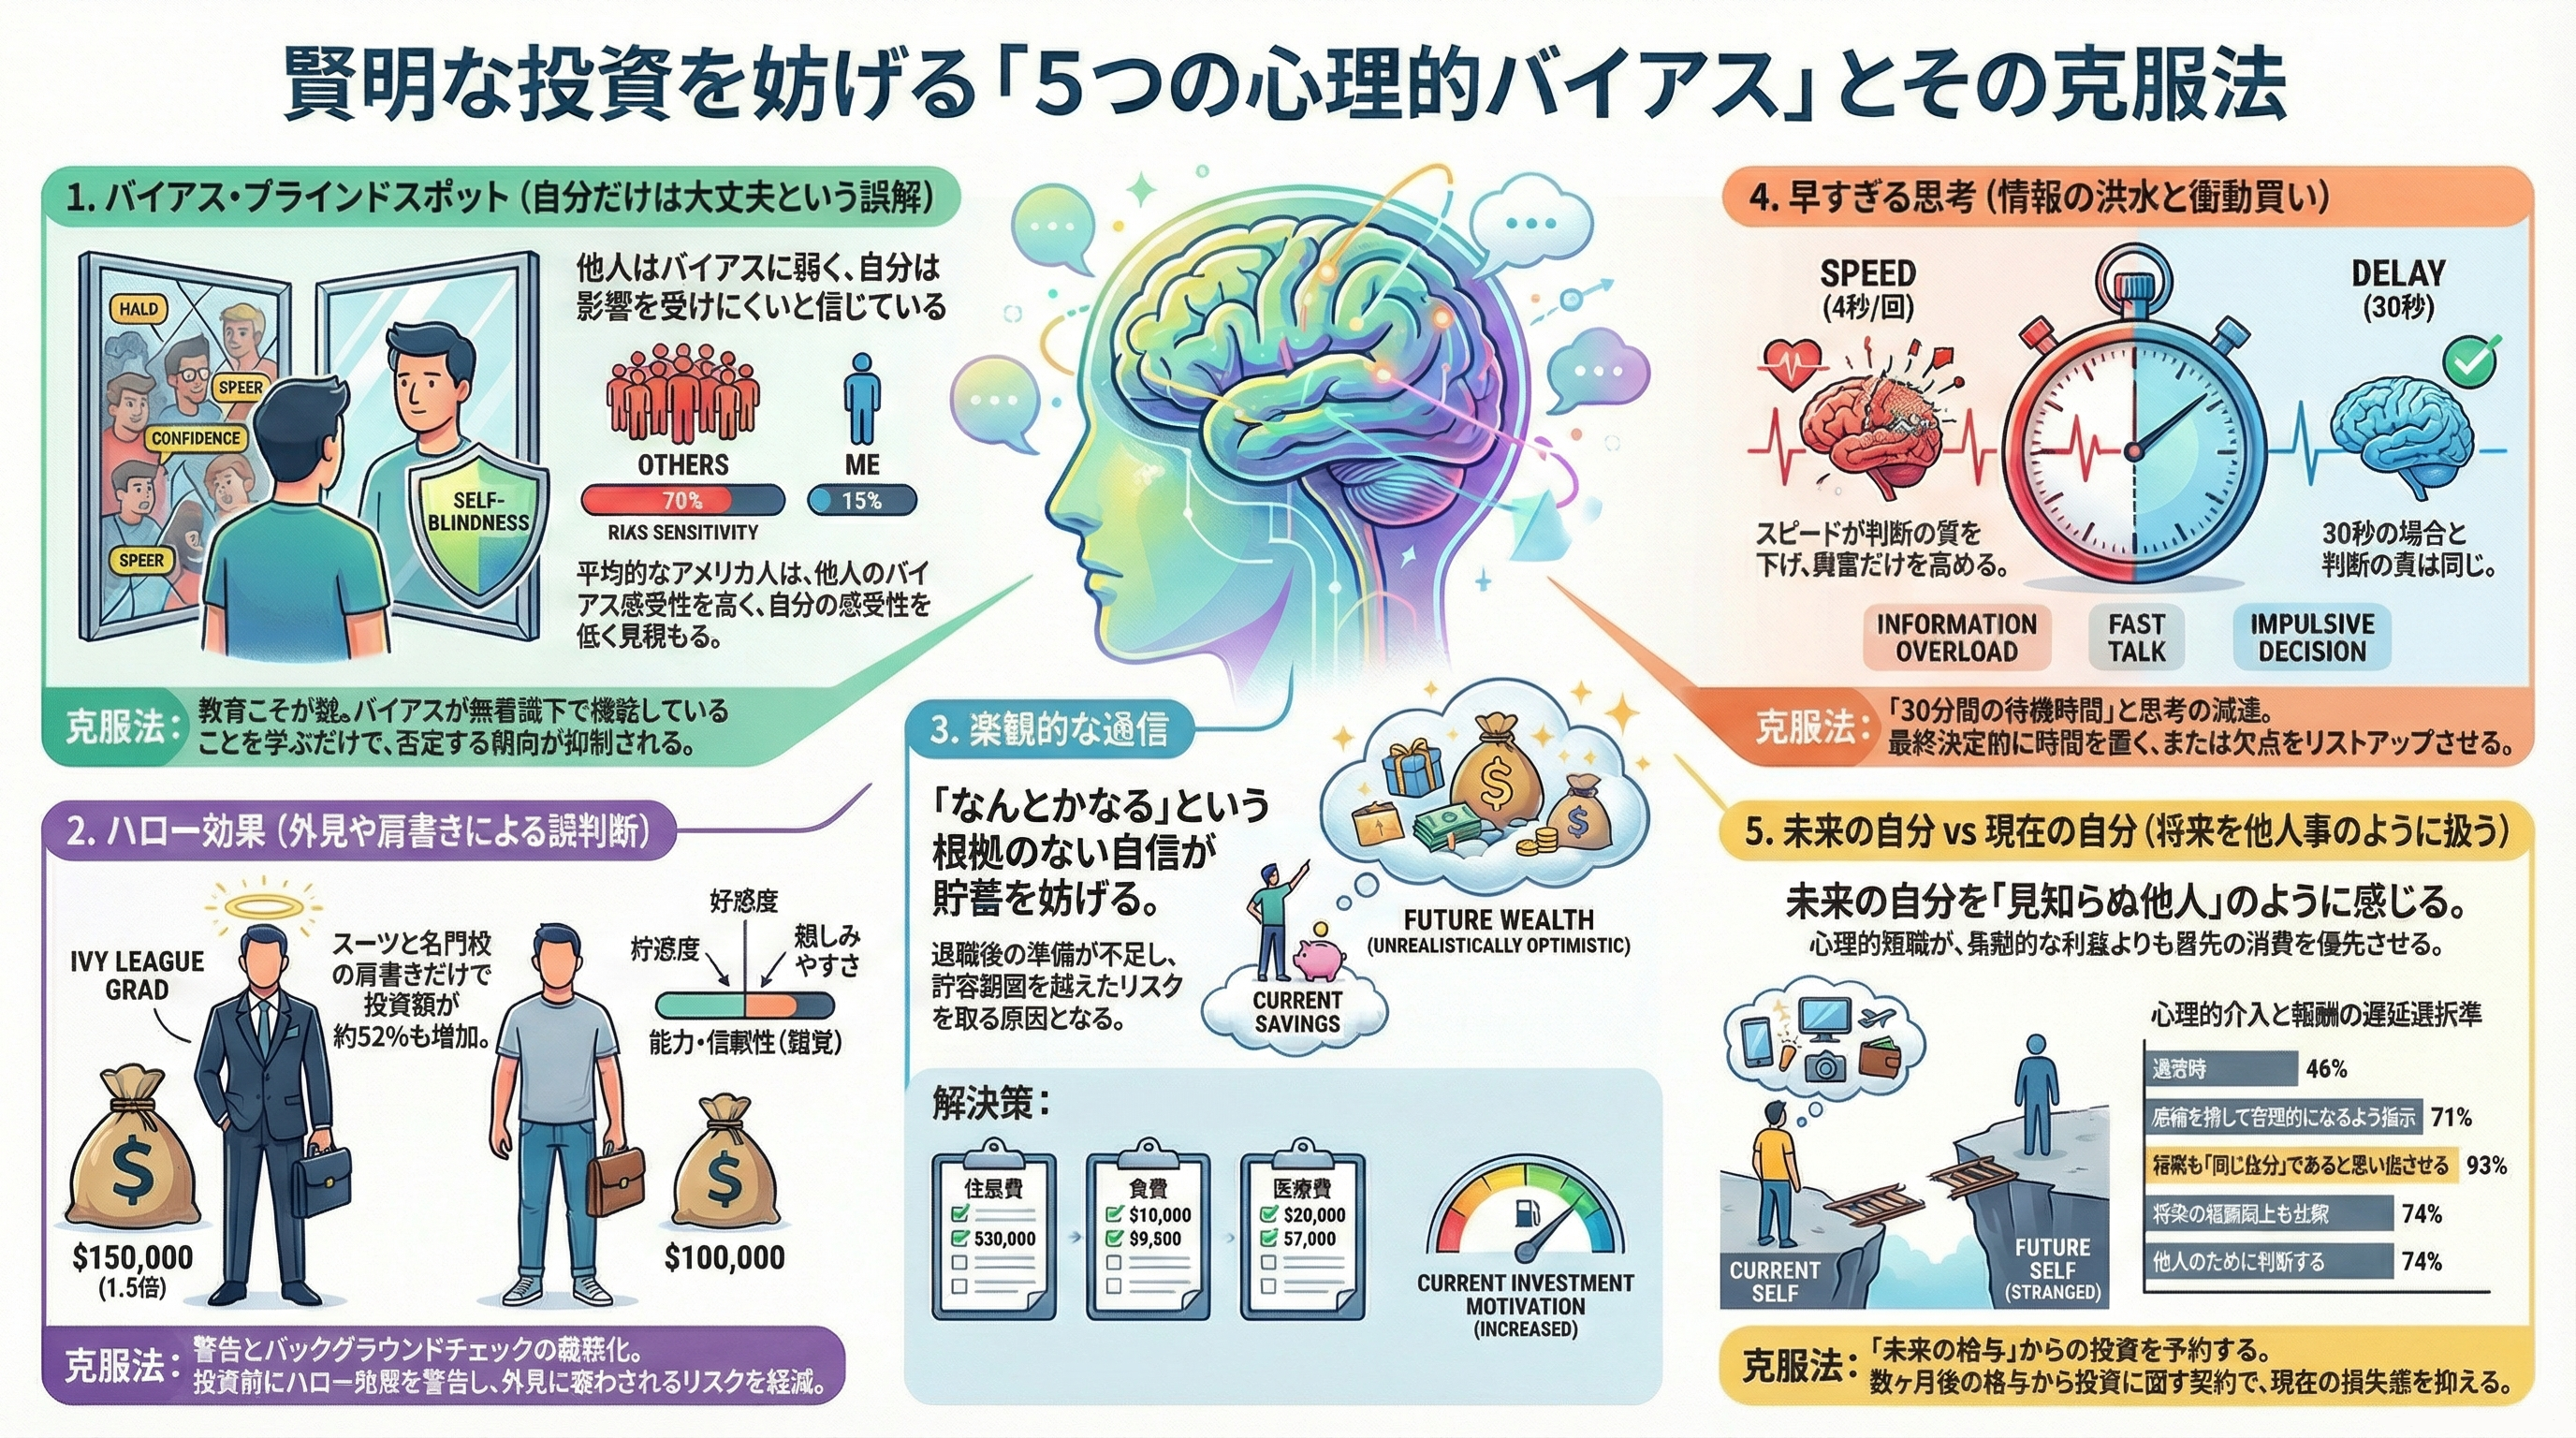
1. 「自分だけは大丈夫」という猛点(バイアス・ブラインド・スポット)
他人の投資判断に対しては「欲に目がくらんでいる」と冷静に指摘できる人でも、自らのバイアスには驚くほど無頓着です。これを「バイアス・ブラインド・スポット(バイアスの盲点)」と呼びます。
なぜ自分を客観視できないのか
プロニン博士の研究によれば、これは**「内省の錯覚(Introspection Illusion)」**によるものです。私たちは、他人のバイアスを行動から判断する一方で、自分自身のバイアスは「意識的な動機」だけで判断しようとします。自分の内面を探っても「悪意」や「偏見を持とうとする意図」は見当たらないため、自らの行動が無意識の影響を受けている可能性を否定してしまうのです。
「人々は自分のバイアスを否定する。なぜなら、バイアスはしばしば無意識のうちに発生するからだ」
分析と介入
この盲点は、教育によって克服可能です。自分の行動が「無意識の影響(Unaware of Unawareness)」を受けているという事実を学ぶことで、バイアスを否定する心理的障壁が抑制されることが示されています。
2. スーツと名門校に惑わされる「ハロー効果」
特定のポジティブな特徴(好感度や外見)が、無関係な能力(知性や信頼性)の評価まで底上げしてしまう現象が「ハロー効果」です。
衝撃の実験:放置される身元調査
実験では、同じ男性を2つの異なるプロファイルで提示しました。
ポジティブ群: コーネル大学(名門校)卒。ビジネススーツとネクタイを着用。
対照群: エルマイラ大学卒。カジュアルなポロシャツを着用。
結果、被験者が投資を望んだ平均額は、カジュアルな姿では351ドルだったのに対し、スーツ姿では534ドルにまで跳ね上がりました。さらに深刻なのは、スーツ姿のブローカーに対しては**「身元調査(Background check)の必要性が低い」と判断し、デューデリジェンスを怠ったまま多額の資金を投じようとした**点です。外見という「後光(ハロー)」が、投資の基本である客観性を奪ったのです。
対策:事前の警告
このバイアスを劇的に減少させる唯一の方法は、判断を下す前に「ハロー効果の存在について事前に警告を受けること」です。客観的データを見る前に、自らの直感が外見に惑わされている可能性を自覚することが重要です。
3. 根拠なき「楽観的過信」の恐ろしさ
多くの人は、自分の将来の資産について非現実的なほど楽観的です。この「楽観的過信」は、貯蓄不足や許容範囲を超えた過度なリスク選択を招きます。
可視化の力:時間ではなく「支出」を考える
研究では、被験者を2つのグループに分けました。
グループA(対照群): 退職後の「時間の過ごし方」を項目別に書き出す。
グループB(介入群): 退職後の「支出」を項目別に書き出す。
「時間の過ごし方」を考えたグループAは過信を維持したままでしたが、具体的な支出を書き出したグループBは、将来への不安を正しく認識し、投資意欲が劇的に向上しました。
具体的な支出の可視化例(ソースに基づく項目例)
住居費 (Housing): 家賃、光熱費、固定資産税(月額目安:$1,200)
食費 (Food): 食料品、外食費(月額目安:$500)
衣類 (Clothing): 服、靴、アクセサリー(月額目安:$200)
「ほとんどの人は、リタイアにどれほどお金がかかるか気づいていない」という警告を数字で可視化することが、過信を解く鍵となります。
4. 「速すぎる思考」が招く無謀な決断
大量の情報や「早口の専門家」にさらされると、脳の思考スピードが強制的に加速し、衝動的な決断を下しやすくなります。
実験結果:幸福な誤断
4秒に1回のペースで決断を迫られた被験者は、30秒の場合よりも「興奮し、幸福感を感じる」という結果が出ました。しかし、決断の質は全く上がっていません。 思考が加速すると、リスクに対する警戒心が薄れ、壮大で無謀な投資に走りやすくなるのです。
介入法:30分間の「プライベートな冷却期間」
欠陥のある投資先を見抜く力を向上させるには、以下のステップが有効です。
欠点のリストアップ (Listing Flaws): 良い点ではなく、あえてデメリットを書き出す時間を設ける。実験では、このプロセスにより、欠陥のある投資先への投資額が約4,000ドルから3,000ドル以下にまで減少しました。
専門家から離れる: 投資アドバイザーとの面談中であっても、「別の部屋で30分間一人で考える時間」を求めてください。熱狂的なプロのプレゼンから物理的に距離を置くことで、思考を正常な速度に戻せます。
5. 「未来の自分」を他人扱いする心理
私たちは、数十年後の自分を「見知らぬ他人」のように感じてしまう心理的距離を抱えています。そのため、未来の利益よりも今の消費を優先してしまうのです。
将来の報酬を選択させる4つのアプローチ
特定の心理的介入により、目先の利益を捨てて「将来のより大きな報酬」を待てる確率が以下のように向上しました。
介入内容 | 将来の報酬を待てる確率 |
感情を脇に置き、合理的な視点を持つ | 71% |
「未来の自分も今の自分と同じ人間だ」と思い出す | 93% |
将来の報酬同士の選択にする(例:3ヶ月後 vs 6ヶ月後) | 74% |
他人のために(愛する人への助言として)決断する | 74% |
未来へのコミットメント(Future Commitment)
特筆すべきは「将来の報酬同士の選択」が有効な理由です。人間は「現在 vs 未来」の比較では目先の利益に負けますが、「遠い未来 vs 近い未来」のトレードオフであれば、冷静に合理的な判断(より大きな報酬)を下せます。
この性質を利用し、「今の給料」からではなく、「半年後の給料(distant paycheck)」から貯蓄額を増やす約束(コミットメント)を今行う手法が、心理的抵抗を最小限に抑える賢明な戦略となります。
結論:賢い投資家への第一歩
バイアスは脳の構造に根ざした問題ですが、適切な「心理的介入」によってコントロール可能です。プリンストン大学の研究が示す教訓は明確です。
「自分はバイアスから自由だ」という思い込みを捨てる。
外見に惑わされず身元調査を徹底し、支出を詳細に項目化する。
思考を意識的に減速させ、未来の自分へのコミットメント(先取り約束)を活用する。
あなたは今日、未来の自分のために、どの「脳の罠」を解除しますか?



