japan
日本の銀行業におけるAI・ブロックチェーン統合オートメーション:長期的成長に向けた戦略的分析

BitCap

1. 序論:日本金融界における discontinuous change(非連続的な変化)の到来
日本の銀行業は今、平時を前提とした漸進的な改善では対応不可能な「非連続的な変化(discontinuous change)」の渦中にあります。深刻な労働力不足の露呈、インフレ局面への回帰、そして2,200兆円に達する膨大な家計資産の流動化。これらのマクロ経済的変圧は、銀行の既存ビジネスモデルを根本から突き崩しています。
日本銀行(BoJ)の河口博英理事は、2025年1月の講演において、デジタライゼーションを「労働供給の制約」を克服し、多様化する金融ニーズに応えるための不可欠な生存戦略として位置づけました。ここで特筆すべきは、河口理事が引用した生産性に関する「パラドックス」です。ダロン・アセモグル教授の研究(AIによる全要素生産性の向上は10年間でわずか0.53%に留まる)と、フィリップッチらのより楽観的なOECD研究を対比させ、河口理事は「AIはあくまで道具であり、その効果は道具を使いこなす側(人間・組織)の習熟度に依存する」と断言しました。つまり、自動化の恩恵は自動的には享受されません。
我々が直視すべきは、「金融とは本質的に情報産業である」という冷徹な事実です。格付け、リスク管理、決済といったコア業務は、すべてデータ処理の集積に他なりません。情報の処理コストを極小化し、執行速度を極大化した者が勝者となるこの業界において、最新のAIとブロックチェーンの統合は、単なる効率化ツールではなく、銀行のOSそのものの再定義を意味します。次節では、この「OSの刷新」を国家レベルで正当化する最新の政策的枠組みについて詳述します。
2. 政策的フレームワーク:自民党「第18次成長投資分野」と金融庁のロードマップ
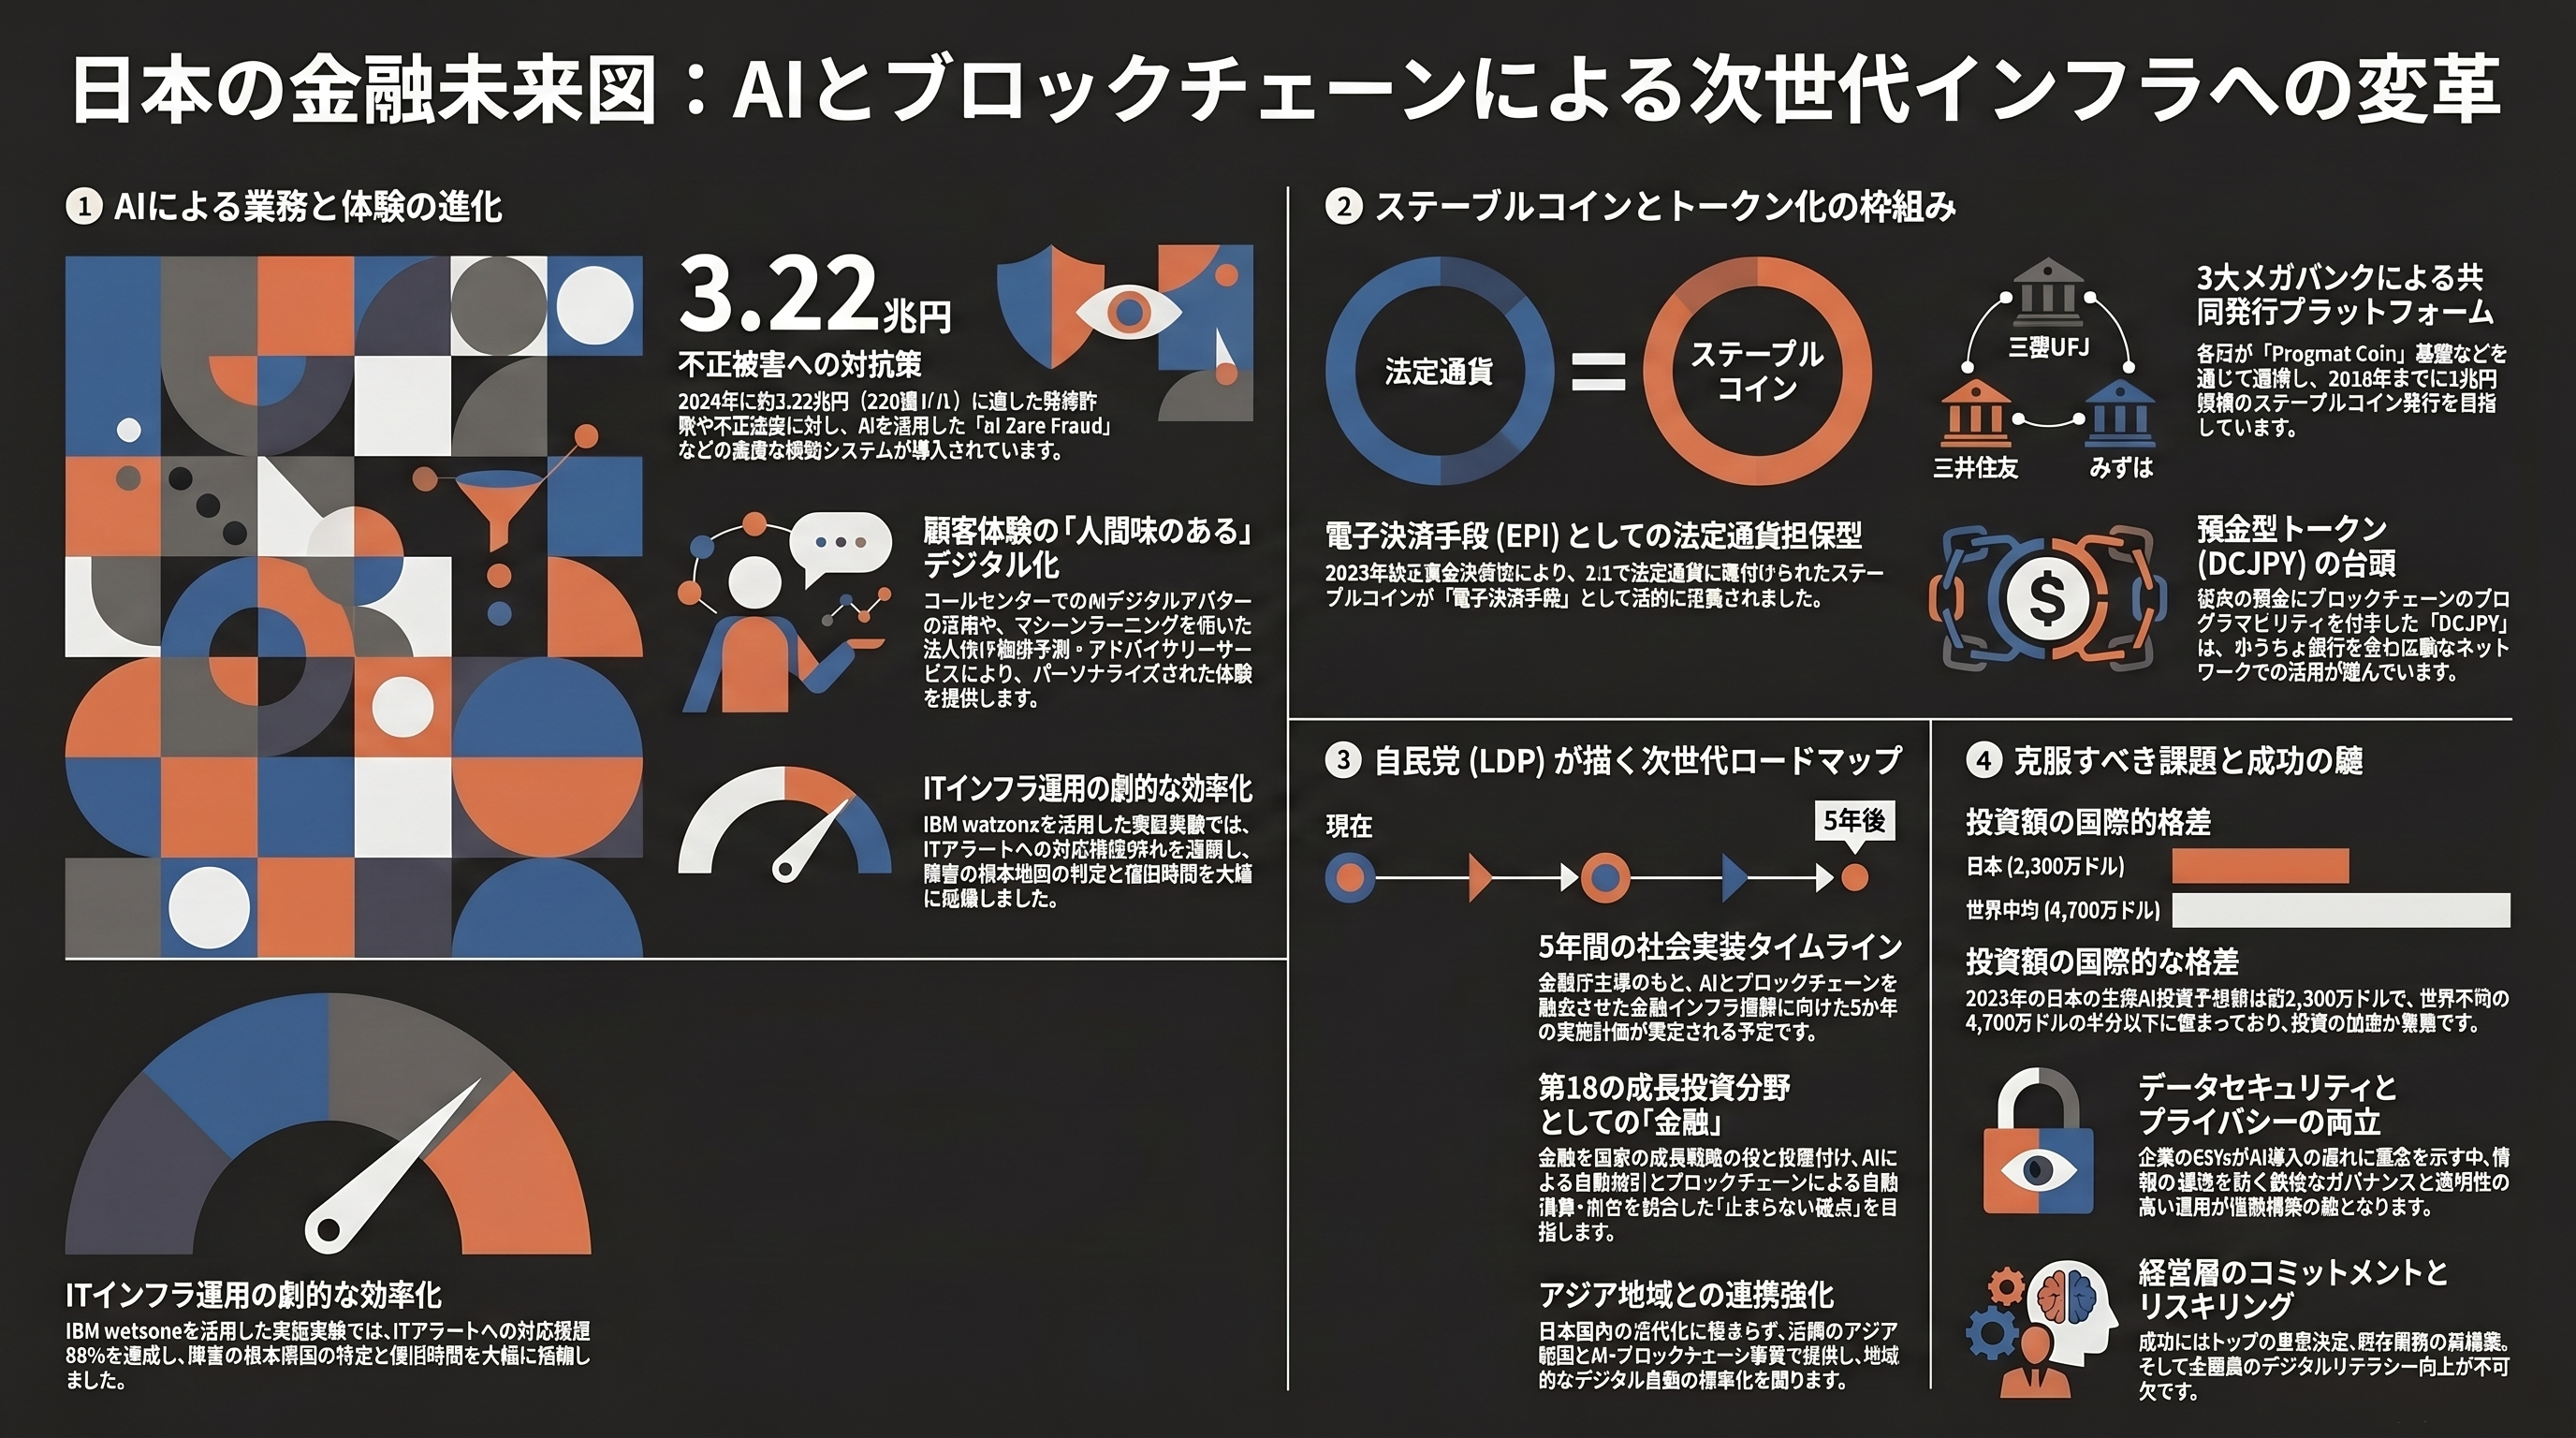
金融はもはやインフラという受動的な役割を超え、国家の「成長エンジン」として再定義されました。2026年5月19日、自民党のプロジェクトチーム(木原誠二氏主導)は、金融を「第18次成長投資分野」に指定することを承認しました。これは、AIとオンチェーン(ブロックチェーン)の融合を国家戦略の柱に据え、官民が連携して次世代金融インフラを構築するための歴史的転換点です。
金融庁(FSA)もこの動きに同期し、2025年3月の「AIに関するディスカッション・ペーパー」において、技術の実装と強靭なガバナンスの双立を求めています。
政策主体 | 主要イニシアチブ | 銀行経営層への戦略的示唆 |
自民党 | 次世代金融インフラ(AI×オンチェーン)の構築 | ・金融を「第18次成長投資分野」と明文化。 ・AIによる意思決定とオンチェーン決済の完全自動化による24/7稼働を国家目標化。 |
金融庁 | AI官民フォーラムの設置 / 規制の明確化 | ・5カ年の実装タイムラインに基づく社会実装の加速。 ・AIの透明性と倫理的利用(ハルシネーション対策等)を前提とした「攻めのガバナンス」の構築。 |
政策とビジネスがここまで密接に同期する機会は稀であり、先行投資を行う銀行にとっては、この「国家プロジェクト」への参画自体が巨大な競争優位性となります。
3. 技術的パラダイムシフト:AI managed transactions とブロックチェーン決済の相乗効果
次世代金融の競争力の源泉は、金融の「プログラマビリティ(プログラムによる制御可能性)」にあります。これは、AIによる「判断」と、スマートコントラクトによる「執行」が不可分に統合されたシステムを指します。
日本銀行は、プログラマビリティの実現手法として以下の2つのアプローチを提示しており、銀行はそれぞれの戦略的トレードオフを理解する必要があります。
外部プログラミング・アプローチ: APIを介して決済システムの外部から命令を送る手法。責任分界点が明確で導入障壁は低いものの、APIの機能制約により、AIが持つ高度な判断を100%執行に反映できないリスクがあります。
内部プログラミング・アプローチ: ブロックチェーンの内部にロジックを配置する手法(垂直統合)。高度な自動化が可能ですが、システム設計の難易度が高まります。
経営層が理解すべき核心は、**「プログラマブル・ペイメント(支払手順の自動化)」から、より高度な「プログラマブル・マネー(価値データ自体に論理を付与するオブジェクト型マネー)」**への移行です。例えば、特定の地域や特定の用途に限定して流通する「Colored Coins(色付きのコイン)」の概念は、後者によってのみ真の付加価値を生みます。AIが最適な取引相手を特定し、プログラムされたマネーがスマートコントラクトを通じて即時決済・照合を行う「コード主導型システム」は、既存の「人力と紙」に依存したプロセスをコスト・速度の両面で圧倒します。
4. 決済インフラの再構築:ステーブルコイン、トークン化預金、Progmatの役割
日本における決済構造は、預金中心からトークン化された価値のエコシステムへと劇的に変容しようとしています。その中核を担うのが、三菱UFJ信託銀行が主導し、メガバンク3行が結集した共用プラットフォーム「Progmat Coin(プログマコイン)」です。同プラットフォームは、2028年までに1兆円規模のステーブルコイン発行を射程に捉えています。
特に戦略的重要性が高い「信託型ステーブルコイン」の構造は以下の通りです。
[法定通貨の信託預け入れ] → [Progmatプラットフォーム] → [トークン発行] → [パブリックチェーン上での流通]
この構造により、銀行免許を持たない事業者が仲介者として参入可能となり、エコシステムは爆発的に拡大します。以下に、主要な3つの決済形態の比較を整理します。
預金型デジタルマネー(DCJPY等): 既存の銀行免許を基盤とする。送金上限はないが、転送先はKYC済みのユーザーに限定されるという制約があります。
資金移動型ステーブルコイン: 資金移動業者が発行。既存の送金インフラの延長線上にあるが、100万円の送金上限が致命的なボトルネックとなります。
信託型ステーブルコイン: 銀行免許不要で仲介可能。送金上限がなく、かつ**非KYCアドレスへの送金が法的に認められている(法的許容)**点が最大の強みであり、これが「プログラマビリティ」をグローバルかつオープンな環境で解き放つ鍵となります。
5. 実行戦略:リスク管理と24時間365日自動運用への移行
自動化の加速は、同時にリスクの質を変容させます。2024年のインターネットバンキングにおける不正送金被害額は約3.22兆円という巨額に達しており、AIのブラックボックス化やハルシネーション(嘘)のリスクを軽視することは許されません。
ここで経営層が直面するのは「Build or Buy」の決断です。1,000人規模のAI専門家と、2025年6月のTOP500で世界36位・38位にランクインしたスーパーコンピュータを擁する「AI Factory」を構築するFPT Softwareのようなパートナーとの戦略的提携は、ROIの不確実性と技術リソース不足を同時に解消する現実的な解となります。
河口理事が示した5つの柱に基づき、経営陣が取るべき具体的アクションを以下に提示します。
トップのコミットメント: デジタル投資を「OpEx(運用費)」ではなく、将来の収益を規定する「Strategic CapEx(戦略的資本支出)」へとパラダイムシフトさせる。
業務再構築(Re-design): 定型業務の自動化のみならず、高付加価値業務をAIで拡張(Augmentation)する前提でフローを刷新する。
リスク管理の高度化: 第三者リスク管理に加え、次世代の脅威を見据えた**「耐量子計算機暗号(Post-Quantum Cryptography)」**の実装をロードマップに組み込む。
能力構築(Capacity Building): IT部門に限定せず、経営層から現場まで全職員のデジタルリテラシーを「道具を使いこなす」レベルまで引き上げる。
関係者間の協力: クラウド移行を加速させ、マネーロンダリング対策(AML/KYC)など非競争領域でのシステム共同化を推進する。
6. 結論:日本の銀行業が目指すべき2030年の姿
AIとブロックチェーンの統合は、一過性のブームではなく、日本の金融競争力を再構築するための「国家プロジェクト」です。金融が「18th 成長投資分野」に指定された今、政府の支援を最大限に活用し、アジア諸国との連携を主導する外向きの攻勢に出るべきです。
2030年、勝ち残る銀行は単なる「資金の保管場所」ではありません。価値の交換と情報の処理を極限まで同期させた「情報のハブ」としての地位を確立しているはずです。
最後に、シニアエグゼクティブに向けた3つの戦略的優先事項を提示し、本報告の締めくくりとします。
「AI×ブロックチェーン統合」を経営計画の最上位に固定し、不連続な成長に向けた投資を断行せよ。
クロスファンクショナルな「AIスクアッド」を組織し、アジャイルなPoCから大規模社会実装へのスケールアップを最速で実行せよ。
2028年を期限とし、既存の「人力と紙」に依存するレガシーなサイロ構造を徹底的に破棄し、統合データ・レジャー(元帳)アーキテクチャを確立せよ。
変革の窓が開いている時間は限られています。今、この瞬間の決断が、次世代の日本金融における貴行の生存と繁栄を決定づけます。
日本の次世代金融インフラ変革