日本国民の購買力の低下

BitCap
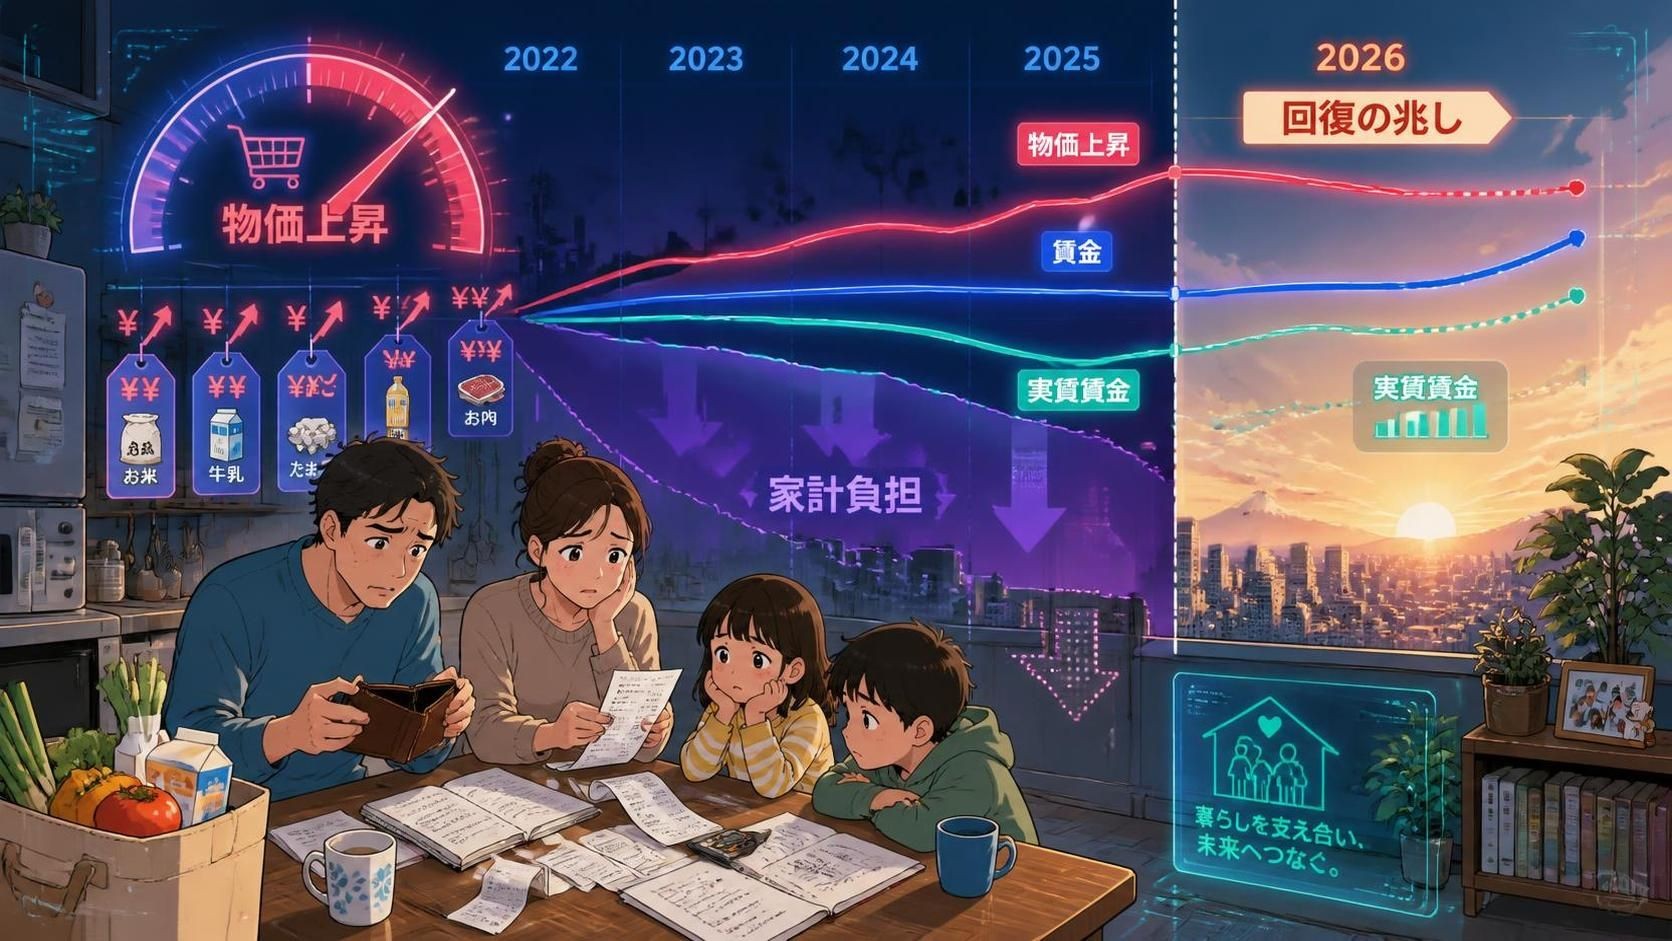
日本国民の購買力の低下
日本の購買力は、2022年から2025年にかけて4年連続で賃金上昇をインフレ率が上回ったことで急激に低下し、2026年に入ってようやく緩やかな回復の兆しを見せました。2026年半ばまでには実質賃金が数ヶ月間プラスに転じたものの、家計支出や勤労者世帯の実質所得は依然として減少傾向にありました。そのため、統計上の「実質賃金」が回復したにもかかわらず、多くの家庭では依然として生活の苦しさが感じられていました。
2025年の購買力はどうなったのか?
- 実質賃金は4年連続で低下しました。年平均の実質賃金(インフレ調整後)は、2022年(1.0%減)、2023年(2.5%減)、2024年(0.3%減)に続き、2025年も1.3%減少しました。
- インフレ率が常に賃金上昇率を上回りました。2022年から2025年にかけて、物価の上昇が賃金の上昇を毎年上回り、給与や貯蓄の実質的な価値を目減りさせました。
- 家計が圧迫されました。その累積的な影響により、可処分所得が長年にわたって圧迫されました。名目賃金よりも生活費の伸びが速かったため、消費者は支出を切り詰めたり、より安価な代替品に切り替えたりするようになりました。
これが2025年における「購買力の喪失」という状況の核心です。つまり、名目賃金が上昇したとしても、食料品、エネルギー、サービスなどの価格高騰を補うには不十分だったのです。
2026年:部分的な回復、しかし家計の苦しさは続く
2026年に入ると、状況はまちまちとなります。
実質賃金がプラスに転じる
- 2026年1月から7月にかけて、実質賃金は前年同月比で7ヶ月連続のプラスを記録し、7月には2.4%増と2021年以来の大きな伸びを示しました。
- 名目賃金も急伸しました。春季労使交渉(春闘)での力強い賃上げを背景に、7月の平均月間現金給与総額は前年同月比で4.7%増加しました。 - インフレの沈静化:実質賃金の算出に用いられる消費者物価指数(CPI)は2026年半ば時点で1.9~2.2%となり、前年の3.6%を大きく下回りました。
労働者一人当たりで見れば、これは購買力の回復のように見えます。
しかし、家計レベルのデータでは依然として減少傾向が続いています。
重要なのは、「労働者一人当たりの実質賃金」と「家計の購買力」はイコールではないという点です。
- 勤労者世帯の実質所得は、2026年7月時点で前年同月比3.8%減少しました。
- 家計消費支出(2人以上の世帯)は2026年7月に実質ベースで3.6%減少し、前年同月比での減少は8ヶ月連続となりました。
- アナリストの指摘によれば、個人の給与は上昇しているものの、労働時間の短縮、ボーナスの減少、人口動態の変化、賃上げの恩恵の偏りといった要因により、「家計の懐事情」の改善はまだそれに追いついていない状況です。
つまり2026年においては、マクロデータ上は従業員の購買力が好転し始めたことが示されているものの、多くの家計では依然として前年比で実質的な減少が続いているのです。
2026年に入っても減少が続いた理由
購買力に下押し圧力をかけ続けた要因として、いくつかの構造的・循環的な要素が挙げられます。
- 輸入インフレと円安:エネルギーや食料品などの輸入コスト上昇や歴史的な円安は、所得や貯蓄の実質価値を低下させました。特に、生活必需品への支出割合が高い家計においてその影響が顕著でした。
- 賃上げ合意から手取り収入への反映までのタイムラグ:春闘での大幅な賃上げがすべての労働者に波及するには時間がかかります。また、すべての業種や企業規模で、公表された賃上げ率通りの上昇が見られたわけではありません。
- 世帯構成と働き方:パートタイム労働の増加、高齢化、労働時間の変化などは、世帯全体の所得の伸びを、従業員一人当たりの平均給与の伸びよりも緩やかにする要因となり得ます。
- 消費者マインドと支出行動:実質賃金が改善していても、将来の物価、税金、社会保険料負担に対する不透明感が、消費を抑制し続ける可能性があります。
2025~2026年の総括
- 2025年:個人・家計の両レベルで購買力の明確な低下が見られました。実質所得は4年連続の減少となりました。 - 2026年(半ばまで):労働者一人当たりの実質賃金に回復の兆しが見られ、実質賃金は7ヶ月連続でプラス成長を記録し、インフレも落ち着きを見せた。
- しかし:2026年半ばの時点では、家計の実質所得や消費は依然として低調であった。そのため、多くの日本の家庭にとって、賃金統計上の数値が改善したにもかかわらず、2026年に「実感」された購買力は、2024~2025年の水準を下回る状態が続いた。



