米国は先ほど、過去19年間で例を見ない5.1%という金利で10年物国債を発行し、資金を調達しました。

BitCap
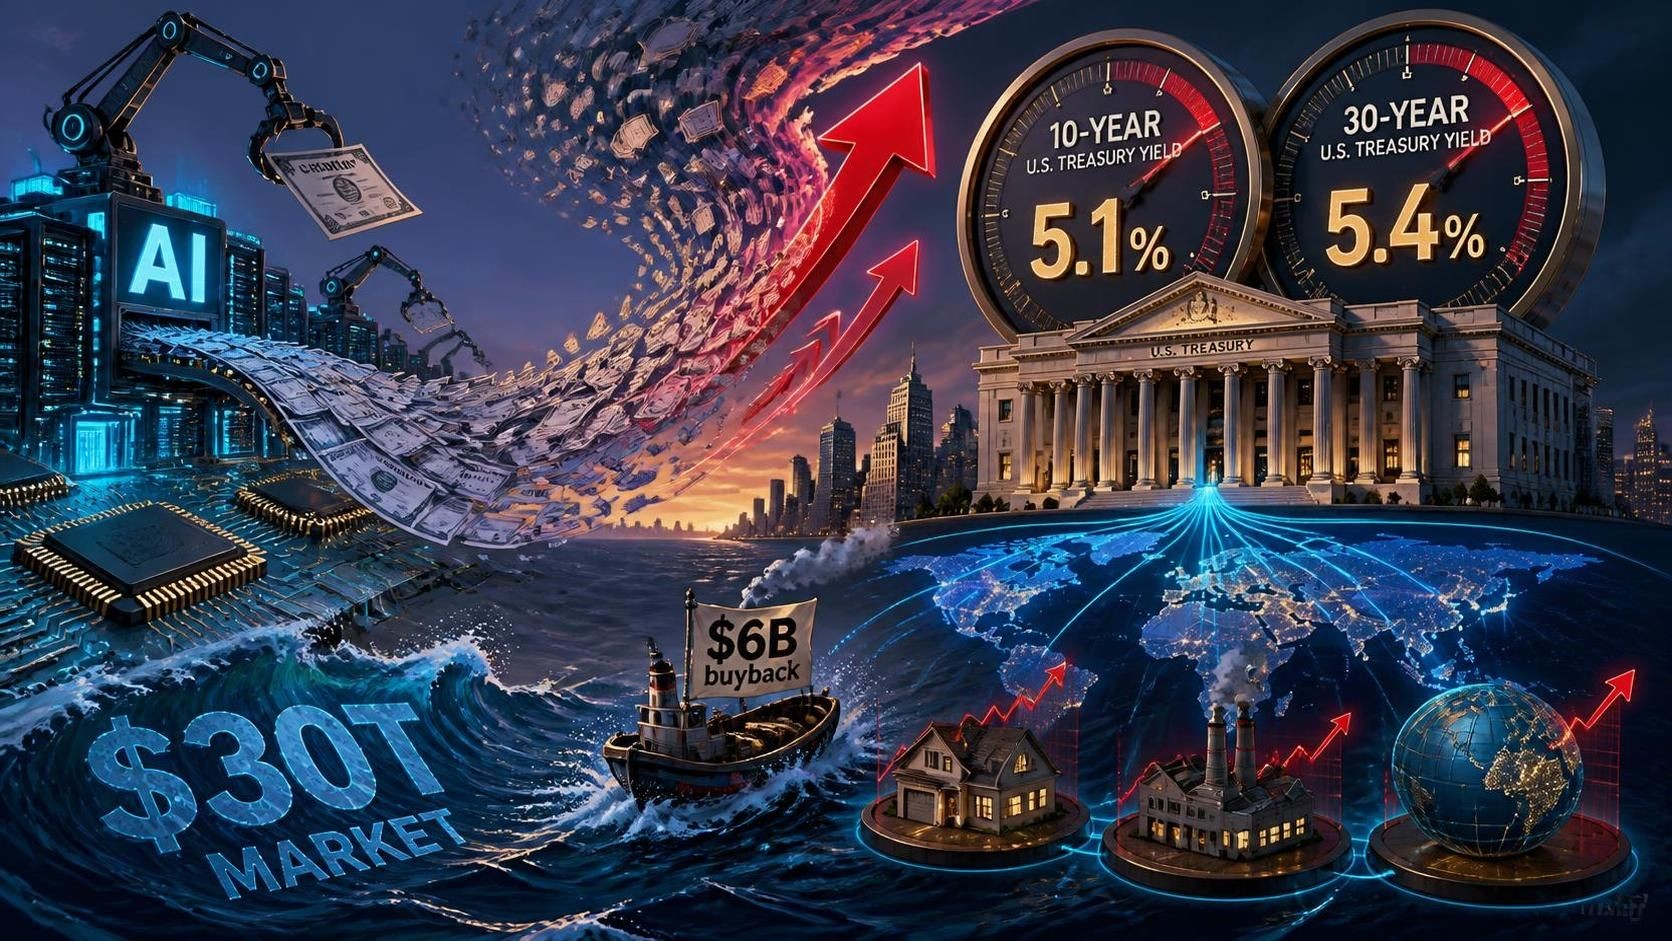
米国は先ほど、過去19年間で例を見ない5.1%という金利で10年物国債を発行し、資金を調達しました。
米国の10年物国債利回りは、連邦政府の調達コストであると同時に、世界の金融市場全体の指標(ベンチマーク)でもあります。この利回りは2007年以来の高水準となる5.1%に達し、30年物利回りも5.4%へと急騰しました。金利が上昇すれば、住宅ローンから企業の負債に至るまで、あらゆるもののコストが世界中で増大します。何よりも、すでに巨額に上る米国の債務に対する将来の利払い負担が増すことになります。
この動きを後押ししている要因は2つあります。1つ目は典型的な要因です。米国の経済指標が堅調で景気が過熱気味にあるため、インフレが再燃し、FRB(連邦準備制度理事会)が来月にも追加利上げを行うとの観測が強まっているのです。
しかし、2つ目の要因は新しいものであり、状況を一変させる力を持っています。それは、AI関連企業がデータセンターや半導体の資金を調達するために、今年だけで1兆5000億ドルを超える負債を発行しているという事実です。こうした民間社債の大量発行が市場に溢れかえっており、投資家にそれらを引き受けてもらうためにはより高い利回りを提示せざるを得ず、それが市場全体の金利を押し上げているのです。
米国財務省は、自国債の買い戻し(9月10日に52億ドルを実施)によってこの金利上昇を抑えようとしています。しかし、30兆ドル規模の市場において、昨日発表された60億ドルという規模は焼け石に水であり、何の効果ももたらしていません。
AIバブルの影響は、もはや株式市場を押し上げるだけにとどまりません。世界全体の資金調達コストをも押し上げ始めているのです。この状況は、やがて持続不可能なものとなるでしょう。



