japan
金利上昇でも「買い」は続く?2025年以降の日本不動産市場で投資家が知るべき5つの衝撃的な真実

BitCap

1. イントロダクション
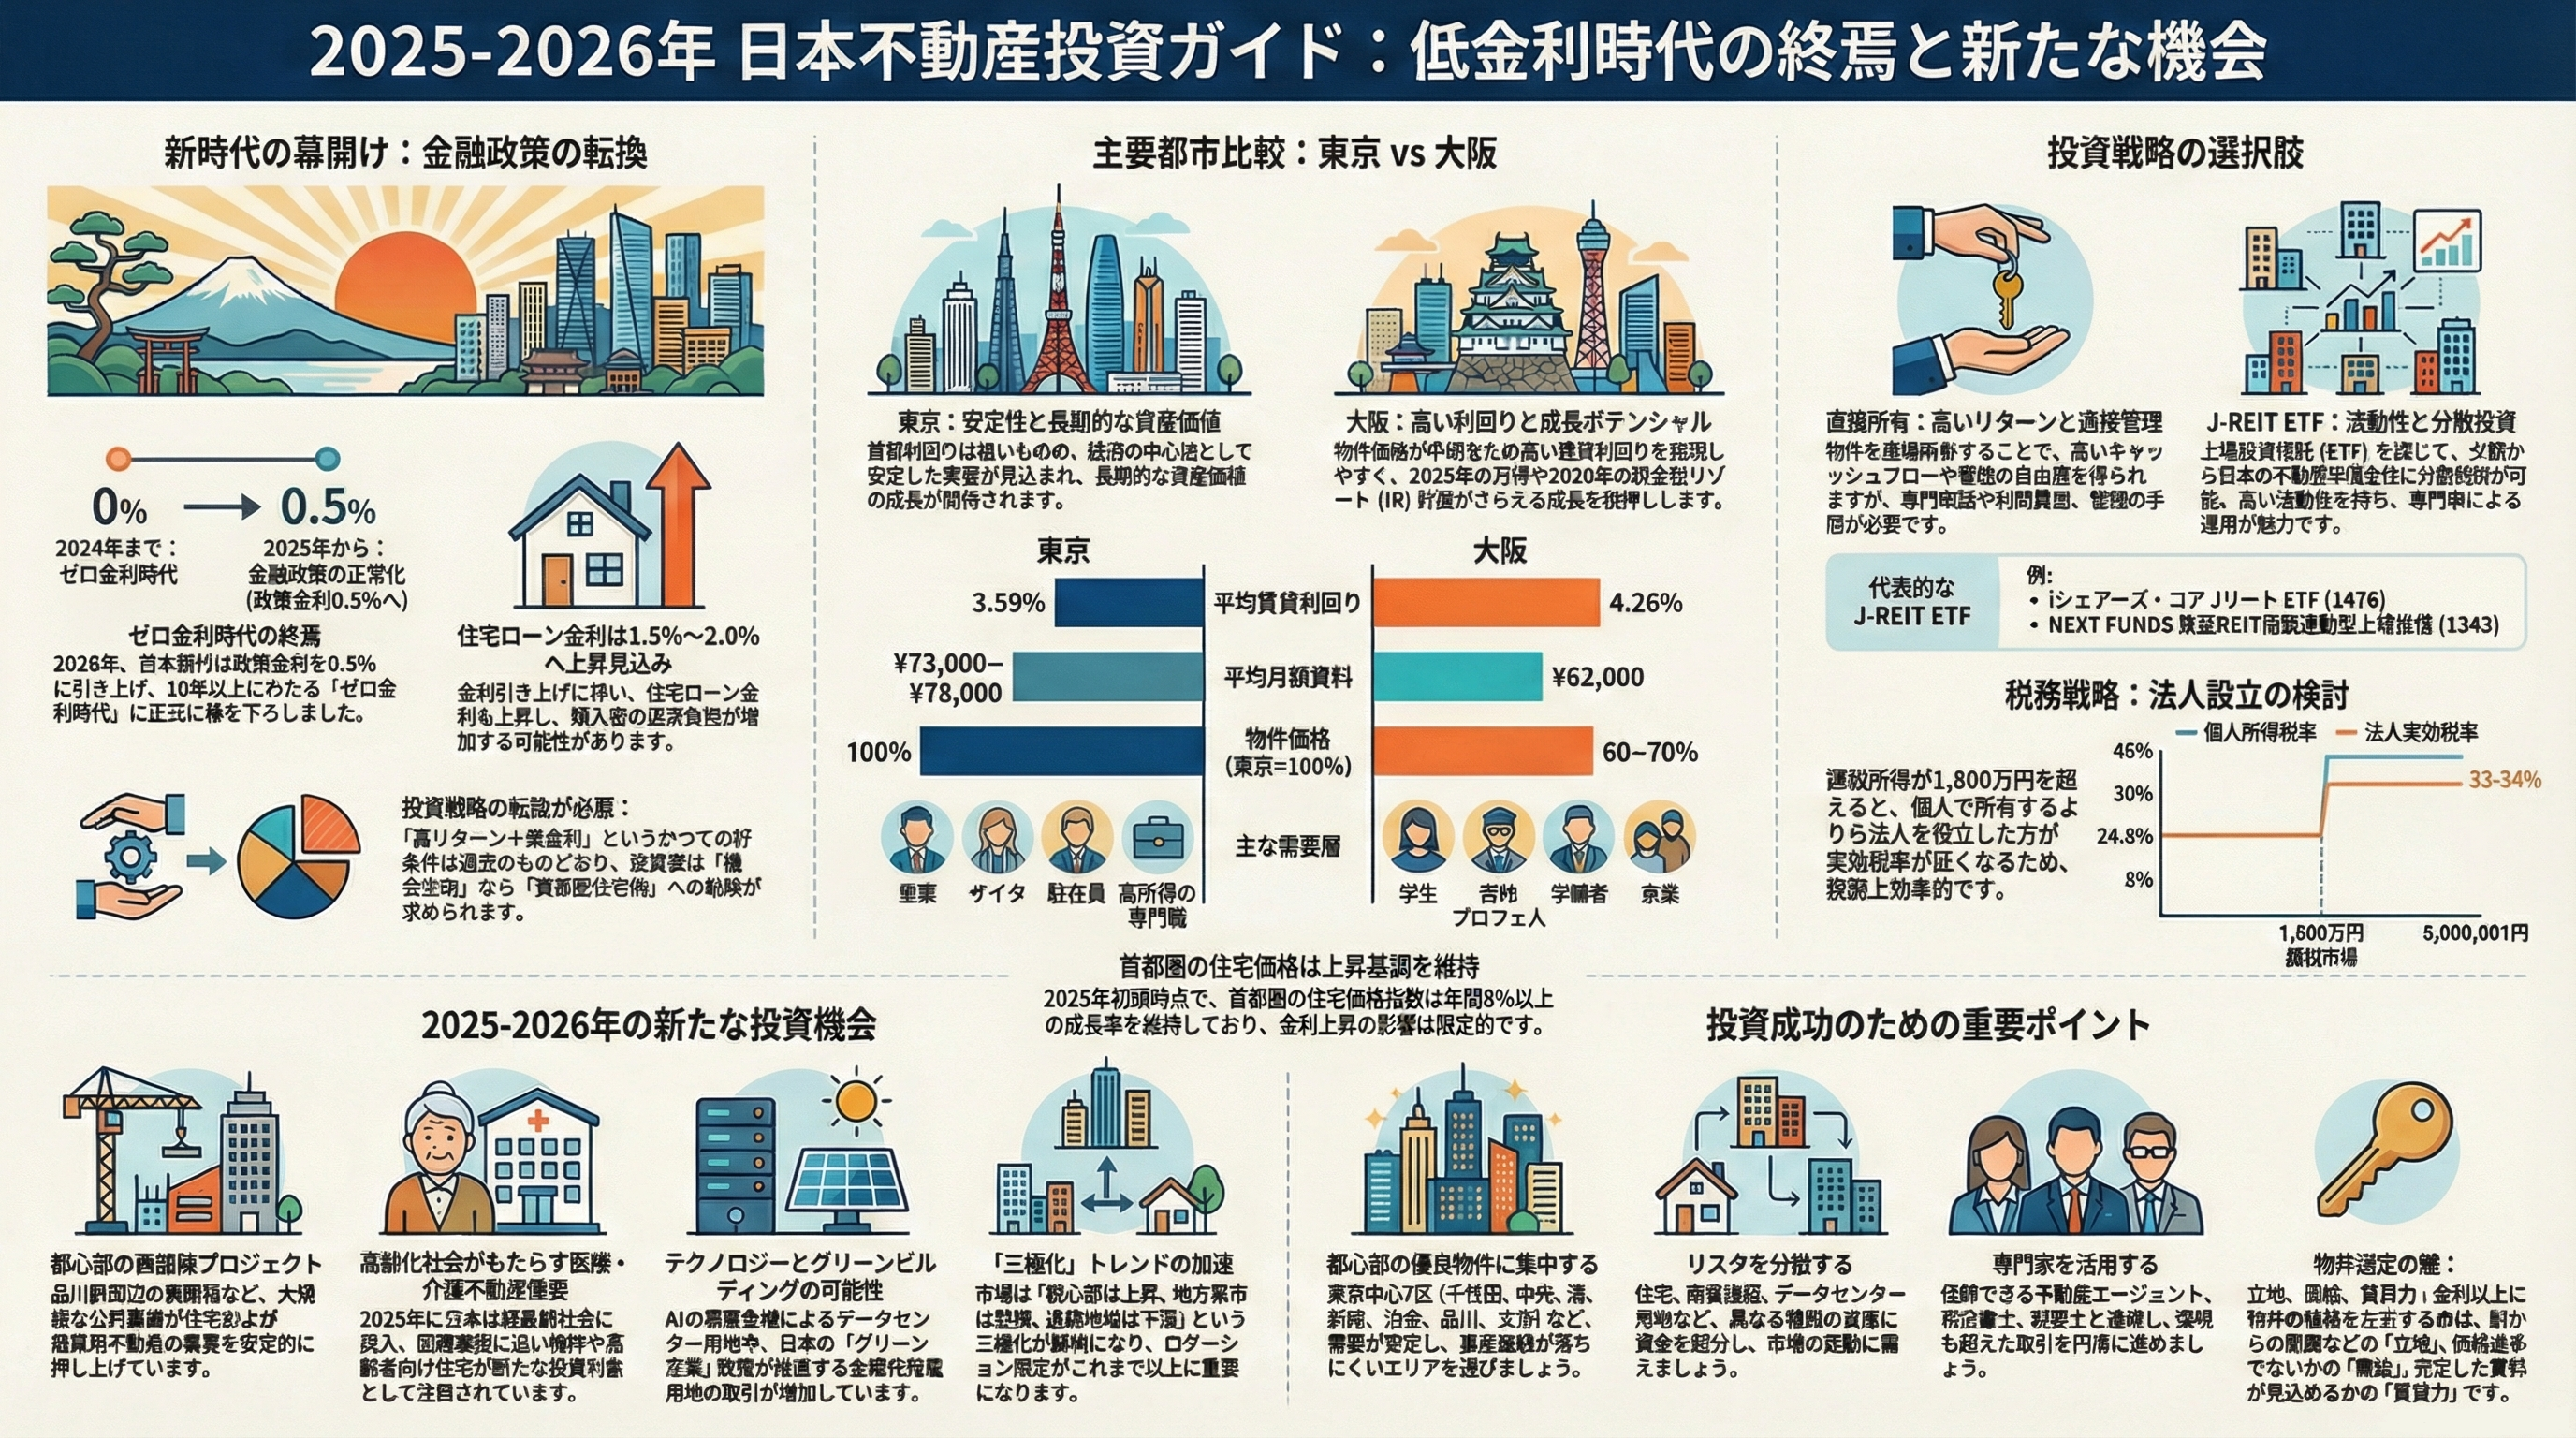
「0.1%以下の超低金利時代」という、世界でも類を見ない日本の特殊な投資環境が、ついに歴史の転換点を迎えました。2025年12月、日本銀行は政策金利を0.75%へと引き上げ、これは実に30年ぶりの高水準となります。
多くの投資家は「これで不動産バブルは終わるのか?」という不安を抱いています。しかし、現在の市場データを詳細に分析すると、これは単純な崩壊ではなく、市場の「健全化」と、真に価値のある物件だけが生き残る「質の選別」の始まりであることが浮き彫りになります。本稿では、激変する2026年を見据えた市場において、投資家が指針とすべき5つの真実を鋭く分析します。
2. 「ゼロ金利」との決別:金利上昇が市場を冷え込ませない逆説的な理由
2025年に政策金利が0.75%に達した事実は、一見すると不動産市場への逆風に思えます。しかし、住宅ローン金利が1.5%〜2.0%のレンジへシフトする中でも、首都圏の住宅価格指数は前年比8%(インフレ調整後の実質ベースでも4%)の上昇を記録しています。この「不動産パラドックス」の背景には、2つの構造的な要因があります。
第一に、建築コストの激化です。資材高騰と人手不足により、2025年の建築コストは2021年初頭比で25%〜29%も上昇しています。この「再調達原価」の底上げが、既存物件の価格を下支えする強力なフロアとなっています。
第二に、実質金利の観点です。名目金利が0.75%に上昇しても、依然としてインフレ率がそれを上回る「実質金利マイナス」の状態が続いています。さらに、歴史的な円安が外国人投資家の購買力を相対的に高めており、金利上昇によるコスト増を相殺する構造となっています。現在の金利上昇は、市場の終わりではなく、投資戦略が「低金利への依存」から「資産防衛」へと進化するプロセスを意味しています。
3. 三極化する市場:東京・大阪の「独り勝ち」と消えゆく地方の価値
2026年に向けて、日本の不動産市場はかつてないほどの「三極化」を加速させています。単なる地域差ではなく、価値の「生存」と「消失」を分ける境界線が明確になっています。
コア都市(東京23区・大阪中心部): 東京23区の新築マンション価格は平均1億2,800万円という歴史的高値を記録。最新のマンション価格指数では東京エリアが233.50、大阪エリアが218.81(2015年=100)と、主要都市が市場を牽引しています。
地方主要都市(名古屋・福岡): インフラ開発を背景に着実な成長を維持。名古屋エリアの指数も208.00へと急伸しており、東京の代替先としての地位を固めています。
地方・郊外および災害リスクエリア: 人口減少に加え、2026年度の税制改正(大綱)が大きな衝撃を与えます。特に、土砂災害や洪水などの「災害リスク区域」に建つ新築住宅が住宅ローン減税等の優遇策から除外される方針が示されており、これらのエリアの資産価値は急速に剥落していくでしょう。
もはや「立地」は利便性の指標ではなく、制度的・人口統計的なリスクを回避するための唯一の「保険」となっているのです。
4. 節税の「魔法の数字」:1,800万円を超えたら個人から法人へ
金利上昇局面でキャッシュフローを最大化させるためには、高度な税務戦略が不可欠です。特に非居住者投資家にとって、所得の受け皿を「個人」にするか「日本法人」にするかの選択が、最終的なROIを左右します。
ここで重要になるのが、課税所得「1,800万円」という分岐点です。
個人(非居住者): 累進課税により最大45%の所得税が課されます。
法人: 実効税率は約32〜34%ですが、中小法人であれば所得800万円分まで「15%(実効約24.8%)」の軽減税率が適用されます。
データに基づけば、所得が1,800万円を超えた時点で法人保有の方が圧倒的に有利になります。現代の不動産投資は、単なる物件買いから、税務効率と資産配分を最適化する「経営」へとその本質を変えています。
5. 居住用マンションを超えて:2026年に向けた「次なるフロンティア」
2026年に向けて、投資家は従来の賃貸マンション以外のオルタナティブな領域に目を向けるべきです。
テクノロジーとデータセンター: AIコンピューティング需要の爆発により、東京近郊のデータセンター用地の需要が急増しています。
グリーン・トランスフォーメーション(GX): ZEB(ネット・ゼロ・エネルギー・ビル)など環境配慮型住宅への税制優遇が拡充され、ESG投資の波が不動産価値を再定義しています。
ヘルスケア不動産(2025年問題の顕在化): 2025年に団塊の世代がすべて75歳以上となる「超高齢社会」が完成しました。これにより、医療施設やサービス付き高齢者向け住宅(サ高住)への需要が、一時的なブームではなく社会構造的な必然として急増しています。
6. 究極の「スクリーニング機能」としての立地:港区南青山のケーススタディ
金利上昇局面で、なぜ港区南青山や赤坂、六本木といった超都心エリアが逆に「選ばれる」のでしょうか。2025年初頭、市場が金利上昇に揺れる中でも、南青山周辺の物件に対する台湾など海外投資家からの照会率は衰えを見せませんでした。
これらのエリアは、外国企業の本部や大使館、高級ブランドが集積し、供給が極めて限定的であるという圧倒的な「希少性」を有しています。
「金利上昇による市場のショックは、ファンダメンタルズが安定したコアエリアにとって自然な『スクリーニング(選別)メカニズム』となる」
この言葉が示す通り、金利コストの上昇は、短期的な投機資金を市場から退場させる一方で、長期的な資産保全を目的とする安定した資本をコアエリアへと凝縮させる効果を生んでいます。
7. 結論:変化を恐れるか、波に乗るか
2026年に向けた日本不動産市場は、かつての「超低金利に守られたイージーモード」を終え、精緻な分析に基づいた「プロフェッショナルの時代」に突入しました。
0.75%への金利上昇、災害リスクを排除する2026年度税制改正、そして高齢化というデモグラフィック・クリフ(人口の崖)。これらは一見リスクに見えますが、本質的には市場の歪みを正し、真に価値のある資産を浮き彫りにするプロセスに他なりません。
単なる利回り(インカムゲイン)を追う時代は終わりました。これからは長期的な「資産保全」と「戦略的な税務管理」を軸に据えた、投資の進化が求められます。
あなたは、この金利上昇を単なるコスト増と見なしますか? それとも、真に価値のある物件を見極めるための、30年に一度の好機と見なしますか?




