bankofjapan
金利1%の衝撃:30年ぶりの転換点を迎える日本経済、知っておくべき5つの真実

BitCap
はじめに:長く続いた「デフレの眠り」が覚める時
日本の金融政策が、歴史の教科書に刻まれるほどの劇的な転換点を迎えています。現在、政策金利は0.75%と、すでに30年ぶりの高水準に到達しました。長らく日本経済を支配してきた「ゼロ・ノーム(物価や賃金が上がらないのが当たり前という社会規範)」という深い眠りから、私たちは今、強烈な目覚まし時計の音とともに引きずり出されようとしています。
円安の加速、定着するインフレ、そして市場の裏側で囁かれる日銀の次なる一手。この「金利のある世界」への回帰は、単なる政策変更ではなく、私たちの生活と資産形成のルールを根本から書き換える「衝撃」となるはずです。
【驚きのシナリオ】「4月利上げ」が現実味を帯びる理由
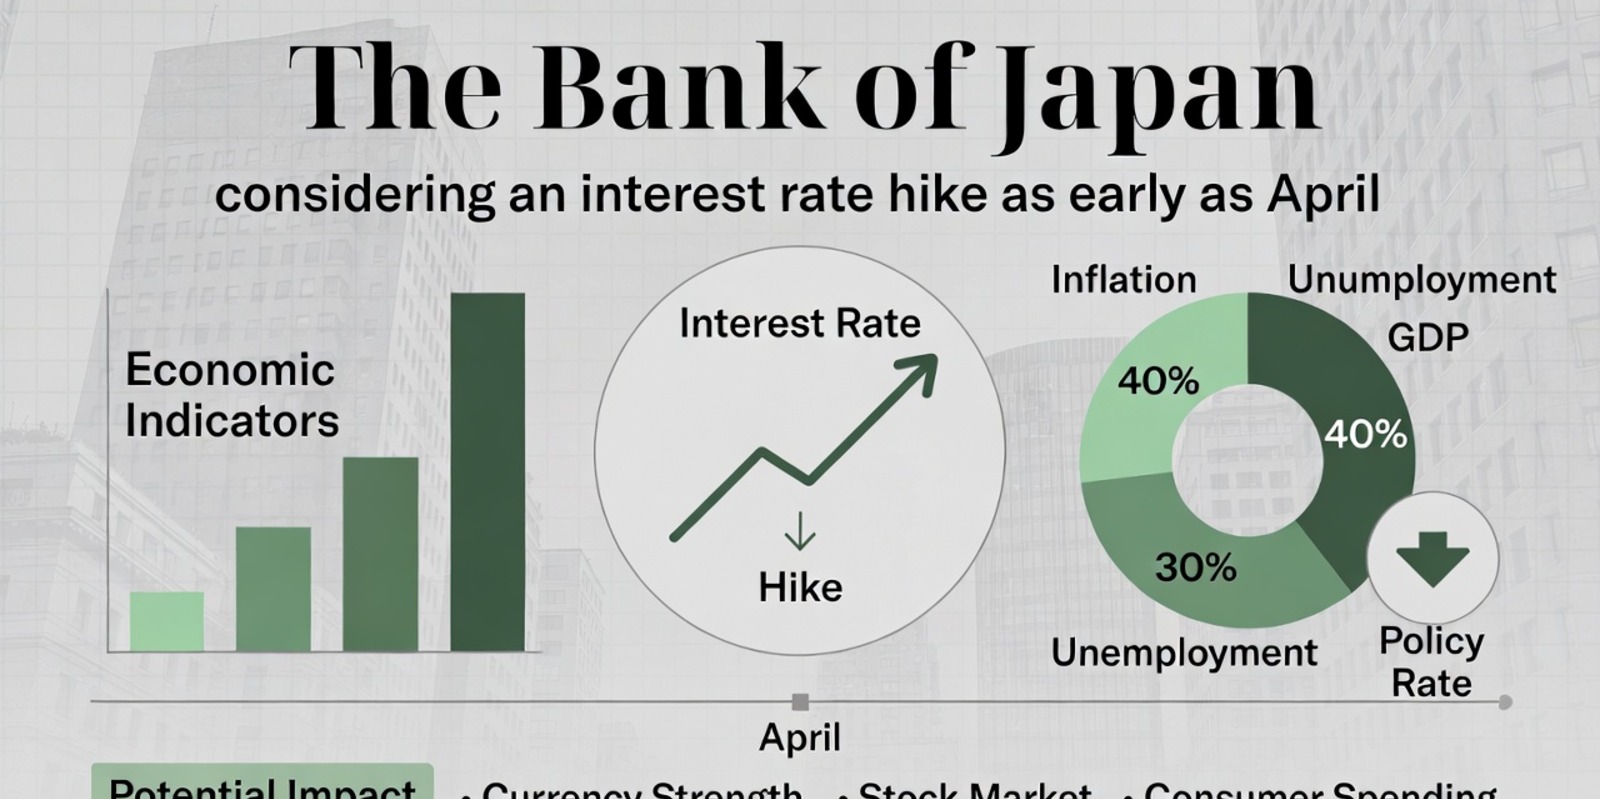
市場のメインシナリオは依然として「2026年後半の利上げ」に傾いていますが、プロのアナリストや当局に近い情報筋の間では、より早期の「4月利上げ」という急進的な観測が浮上しています。スワップ市場のデータによれば、投資家はすでに4月の追加利上げを約40%の確率で織り込み始めています。
なぜ4月なのか。そこには明確な「情報の裏付け」とロジックが存在します。日銀は4月1日に公表される「短観(企業短期経済観測調査)」で企業の設備投資意欲を確認し、さらに4月27〜28日の金融政策決定会合で公表される「展望レポート」において、初めて2028年度までの物価・成長見通しを提示します。これらの方針決定に不可欠なデータセットが揃うタイミングこそが、4月なのです。
三井住友トラスト・アセットマネジメントのシニアストラテジスト、稲留克俊氏は次のように警鐘を鳴らします。
「日銀が12月に利上げを行った後も円安は進んでおり、中央銀行はインフレリスクへの対応において、すでに市場のカーブに遅れている(ビハインド・ザ・カーブ)可能性がある。そのため、予想よりも早い利上げを余儀なくされるのではないか」
円安の「影響の非対称性」:日銀をタカ派に変容させる正体
かつて円安は輸出企業の競争力を高める「薬」とされました。しかし現在の円安は、輸入コスト増を通じて家計を圧迫する「毒」としての側面、すなわち「影響の非対称性」を鮮明にしています。
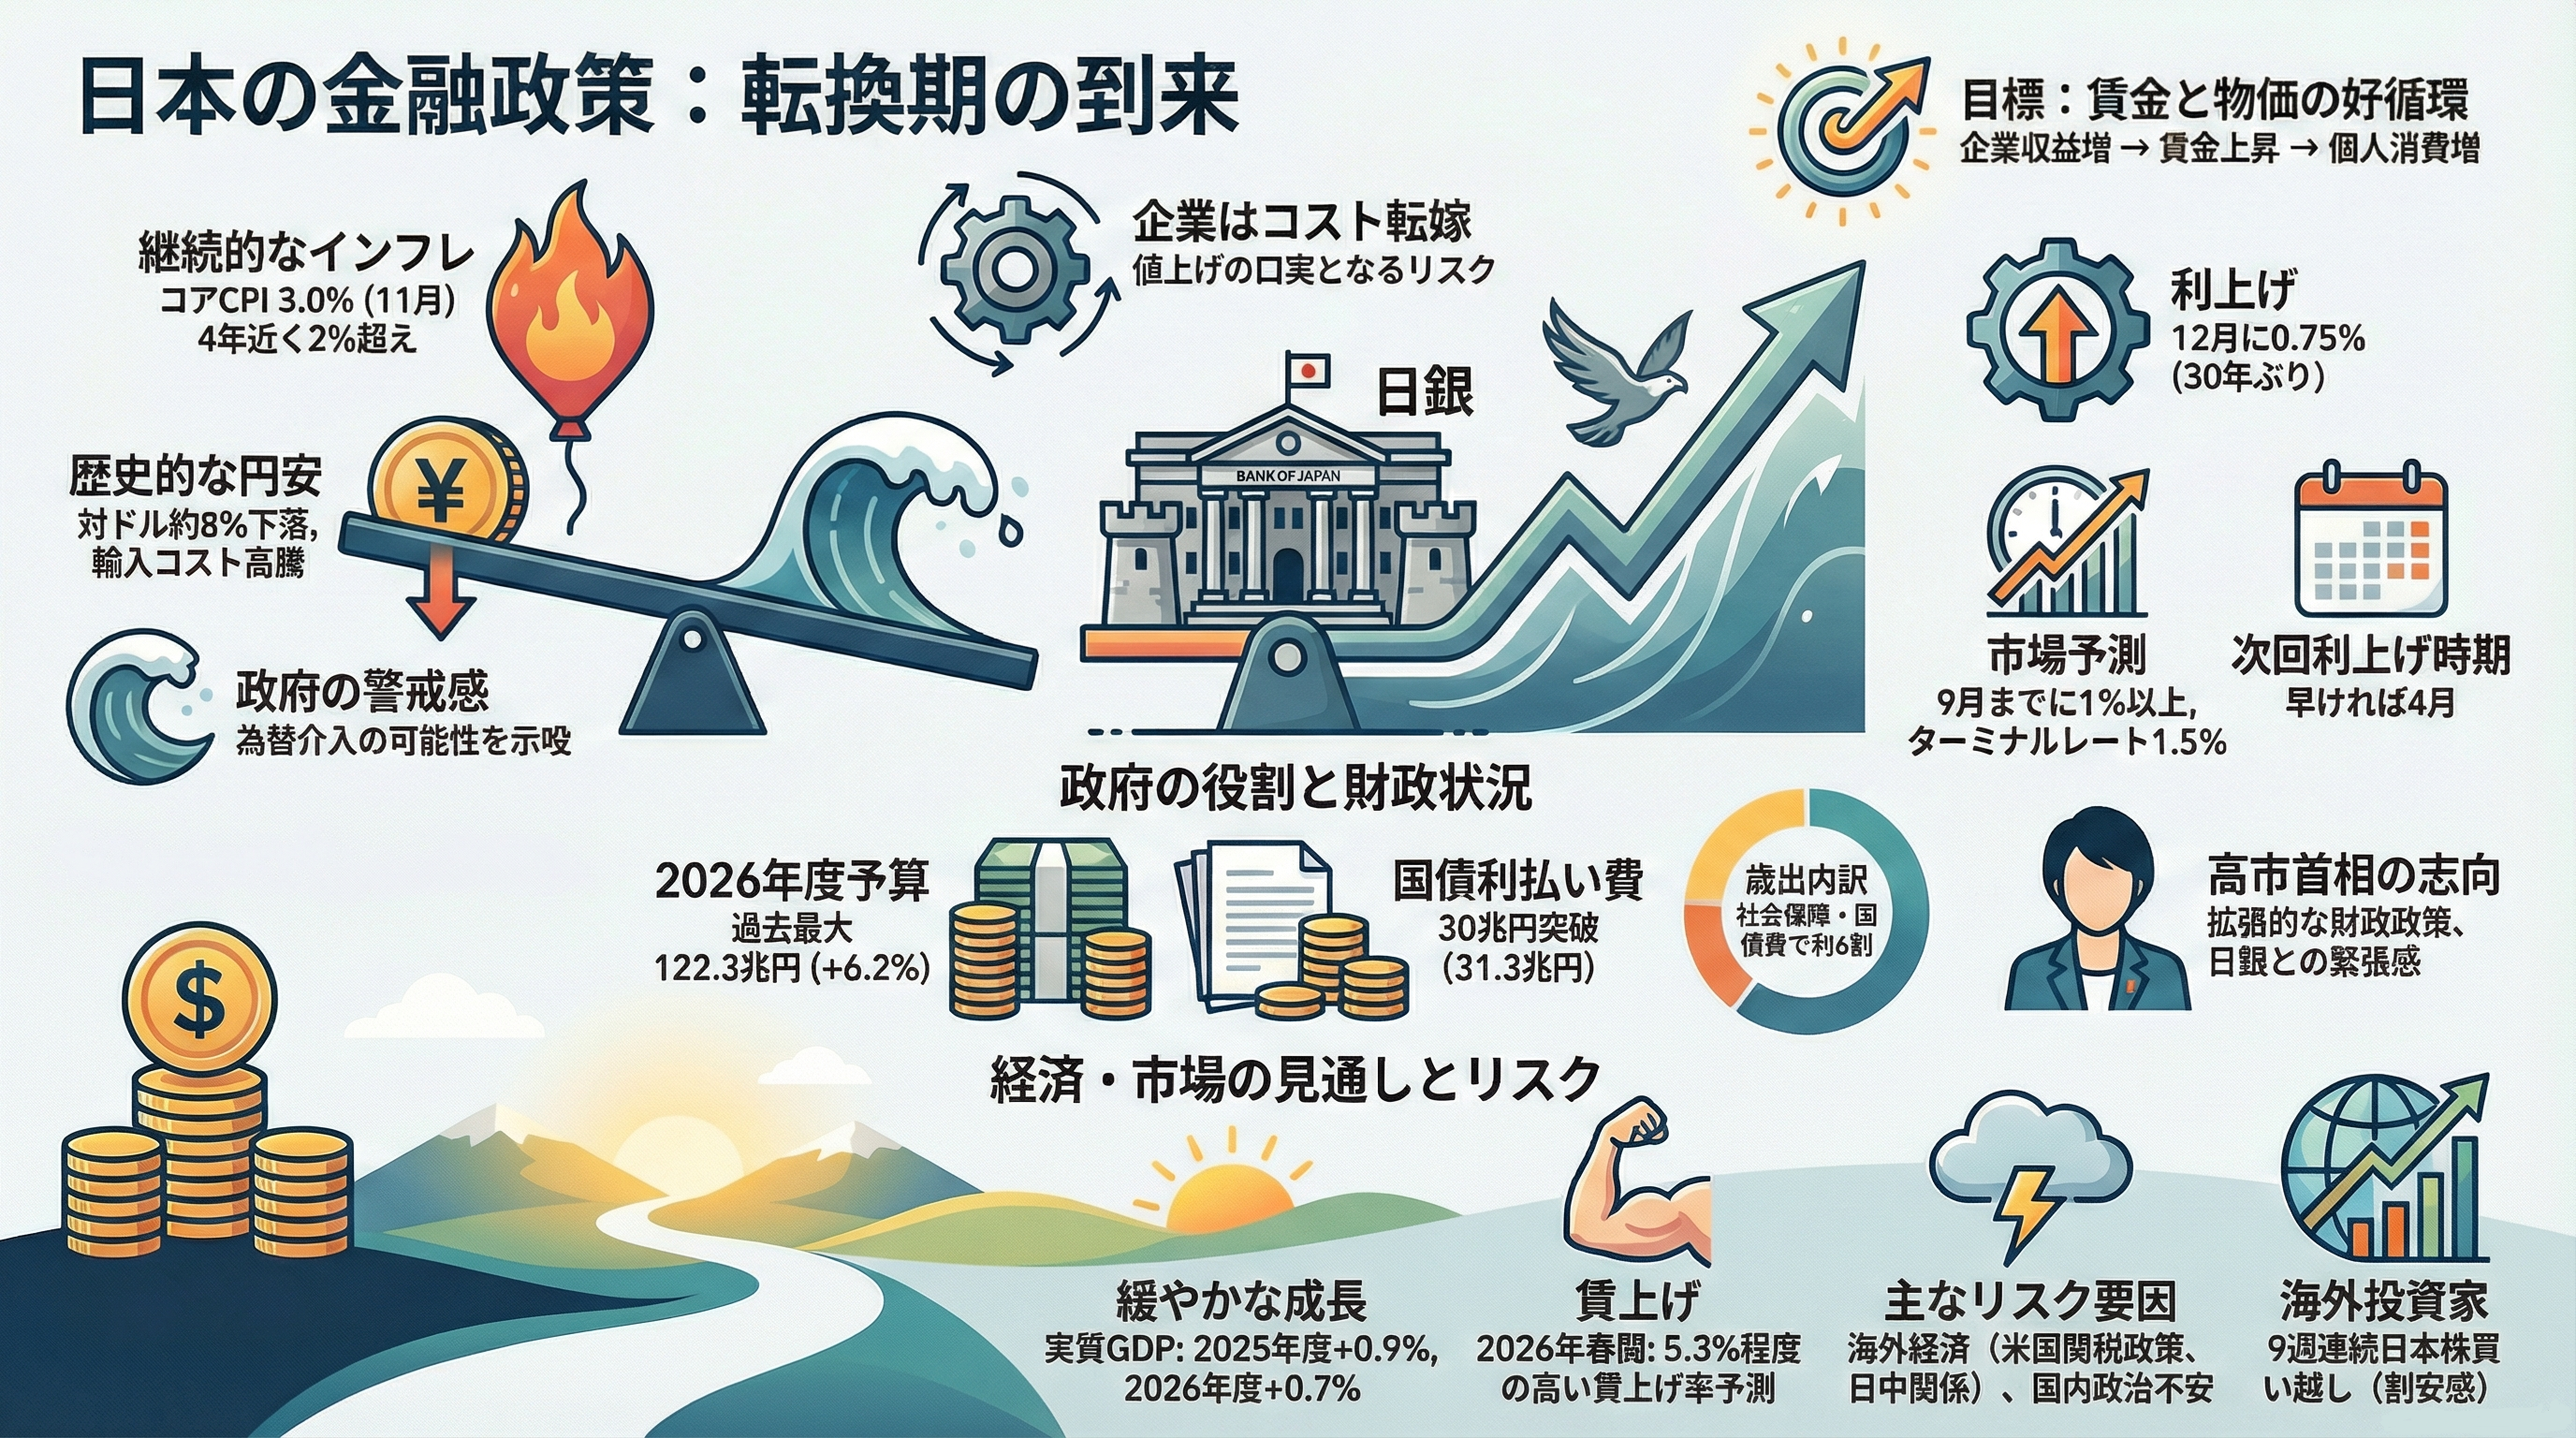
特に深刻なのは、エネルギーや米などの食料品価格に直結するコストプッシュ型インフレです。東京都区部の消費者物価指数(CPI)は、生鮮食品を除く総合で、日銀の2%目標を4年近く連続で上回っており、もはやインフレは「一時的」な現象ではありません。
実質金利が大幅なマイナス圏に沈む中、企業はさらなる円安を見越して価格転嫁を急いでいます。日銀にとって、通貨安に伴う輸入物価の上昇は、最も警戒すべき「追加利上げのトリガー」へと変容しているのです。
122兆円の巨大予算と「金利上昇」のジレンマ
金利上昇は、膨張を続ける国家財政に直接的なプレッシャーを与えます。政府が決定した2026年度予算案は、もはや「金利ゼロ」を前提にはできない現実を突きつけています。
一般会計総額: 122.3兆円(前年比6.2%増、2年連続の過去最大)
社会保障費: 39.1兆円(高齢化と少子化対策により過去最大)
国債費(利払い・償還): 31.3兆円(10.8%増、初の30兆円超え)
2026年度末の普通国債残高は1,150兆円に達する見通しです。この巨額な借金に対し、金利がわずかでも上昇すれば、31兆円を超える利払い費用はさらに膨らみ、他の政策経費を圧迫します。国家財政は今、かつてない「金利の罠」に直面しています。
高市政権の「拡張財政」vs 日銀の「引き締め」:波乱の予感
政治情勢もまた、円相場のボラティリティを増幅させる要因です。2025年10月に就任した高市早苗首相は、低金利と積極財政を掲げる「財政・金融のハト派」として知られています。さらに高市首相は衆議院の解散・総選挙を断行する構えを見せており、選挙を控えた政治的圧力が、日銀の正常化路線への足枷となるリスクが意識されています。
この政治的不透明感に対し、片山さつき財務相は円安を牽制するため、米国との「協調介入」の可能性にまで言及しました。一方、独立性を問われる日銀の植田和男総裁は、慎重ながらも毅然とした姿勢を崩していません。
「経済・物価の見通しが実現していくのであれば、予断を持つことなく、それに応じて政策金利を引き上げ、金融緩和の度合いを調整していく」
政権の「アクセル」と日銀の「ブレーキ」が同時進行する歪な構図が、市場の緊張感を極限まで高めています。
「賃金と物価の好循環」:私たちが目指す経済のゴール
この難局を乗り越える鍵は、物価上昇を上回る所得の増加、すなわち「賃金と物価の好循環」の実現にあります。日銀が狙うのは、構造的な人手不足を背景とした「ポジティブな賃金上昇」です。
2026年の春闘(春季労使交渉)に対する期待感は高く、大和総研(DIR)の予測によれば、**賃上げ率は前年並みの5.3%**に達する見込みです。労働組合側も、過去の物価上昇を補填するだけでなく、将来の2%インフレを前提とした「前向きな賃上げ要求」へと舵を切り始めています。これが実現すれば、消費が活性化し、日銀が描く理想的な経済サイクルが始動することになります。
結論:未知の領域へ踏み出す日本経済
私たちは今、30年間経験したことのない「未知の領域」へと足を踏み入れています。市場が予測するターミナルレート(最終的な到達金利)は、わずか1年前の1.0%から現在は1.5%〜2.0%へと上方修正されており、金利の「着地点」は刻々と高まっています。
同時に、外部環境には暗雲が立ち込めています。特に米国のトランプ政権が示唆する日本製自動車への15%もの高関税は、日本経済の屋台骨である輸出産業を直撃し、日銀のシナリオを根底から覆しかねないリスク要因です。
私たちは、30年ぶりに訪れる「金利のある日常」に対して、どのような備えができているでしょうか。投資、住宅ローン、そして働き方。経済の基本ルールが激変する今、その変化を「自分事」として捉え、戦略的な準備を始める時が来ています。




