ai
1兆ドル市場への転換:AIインフラが牽引する半導体設備・シリコンの「スーパーサイクル」投資目論見書

BitCap

発行日: 2026年5月 作成者: グローバル投資銀行 シニア・セミコンダクター・エクイティアナリスト
1. 市場のパラダイムシフト:1兆ドル時代の到来
半導体市場は今、歴史的な「構造的閾値(Structural Threshold)」を越えようとしています。我々の分析では、生成AIはもはや一時的な需要の触媒(Catalyst)ではなく、産業全体の需要の基盤(Foundation)へと昇華しました。
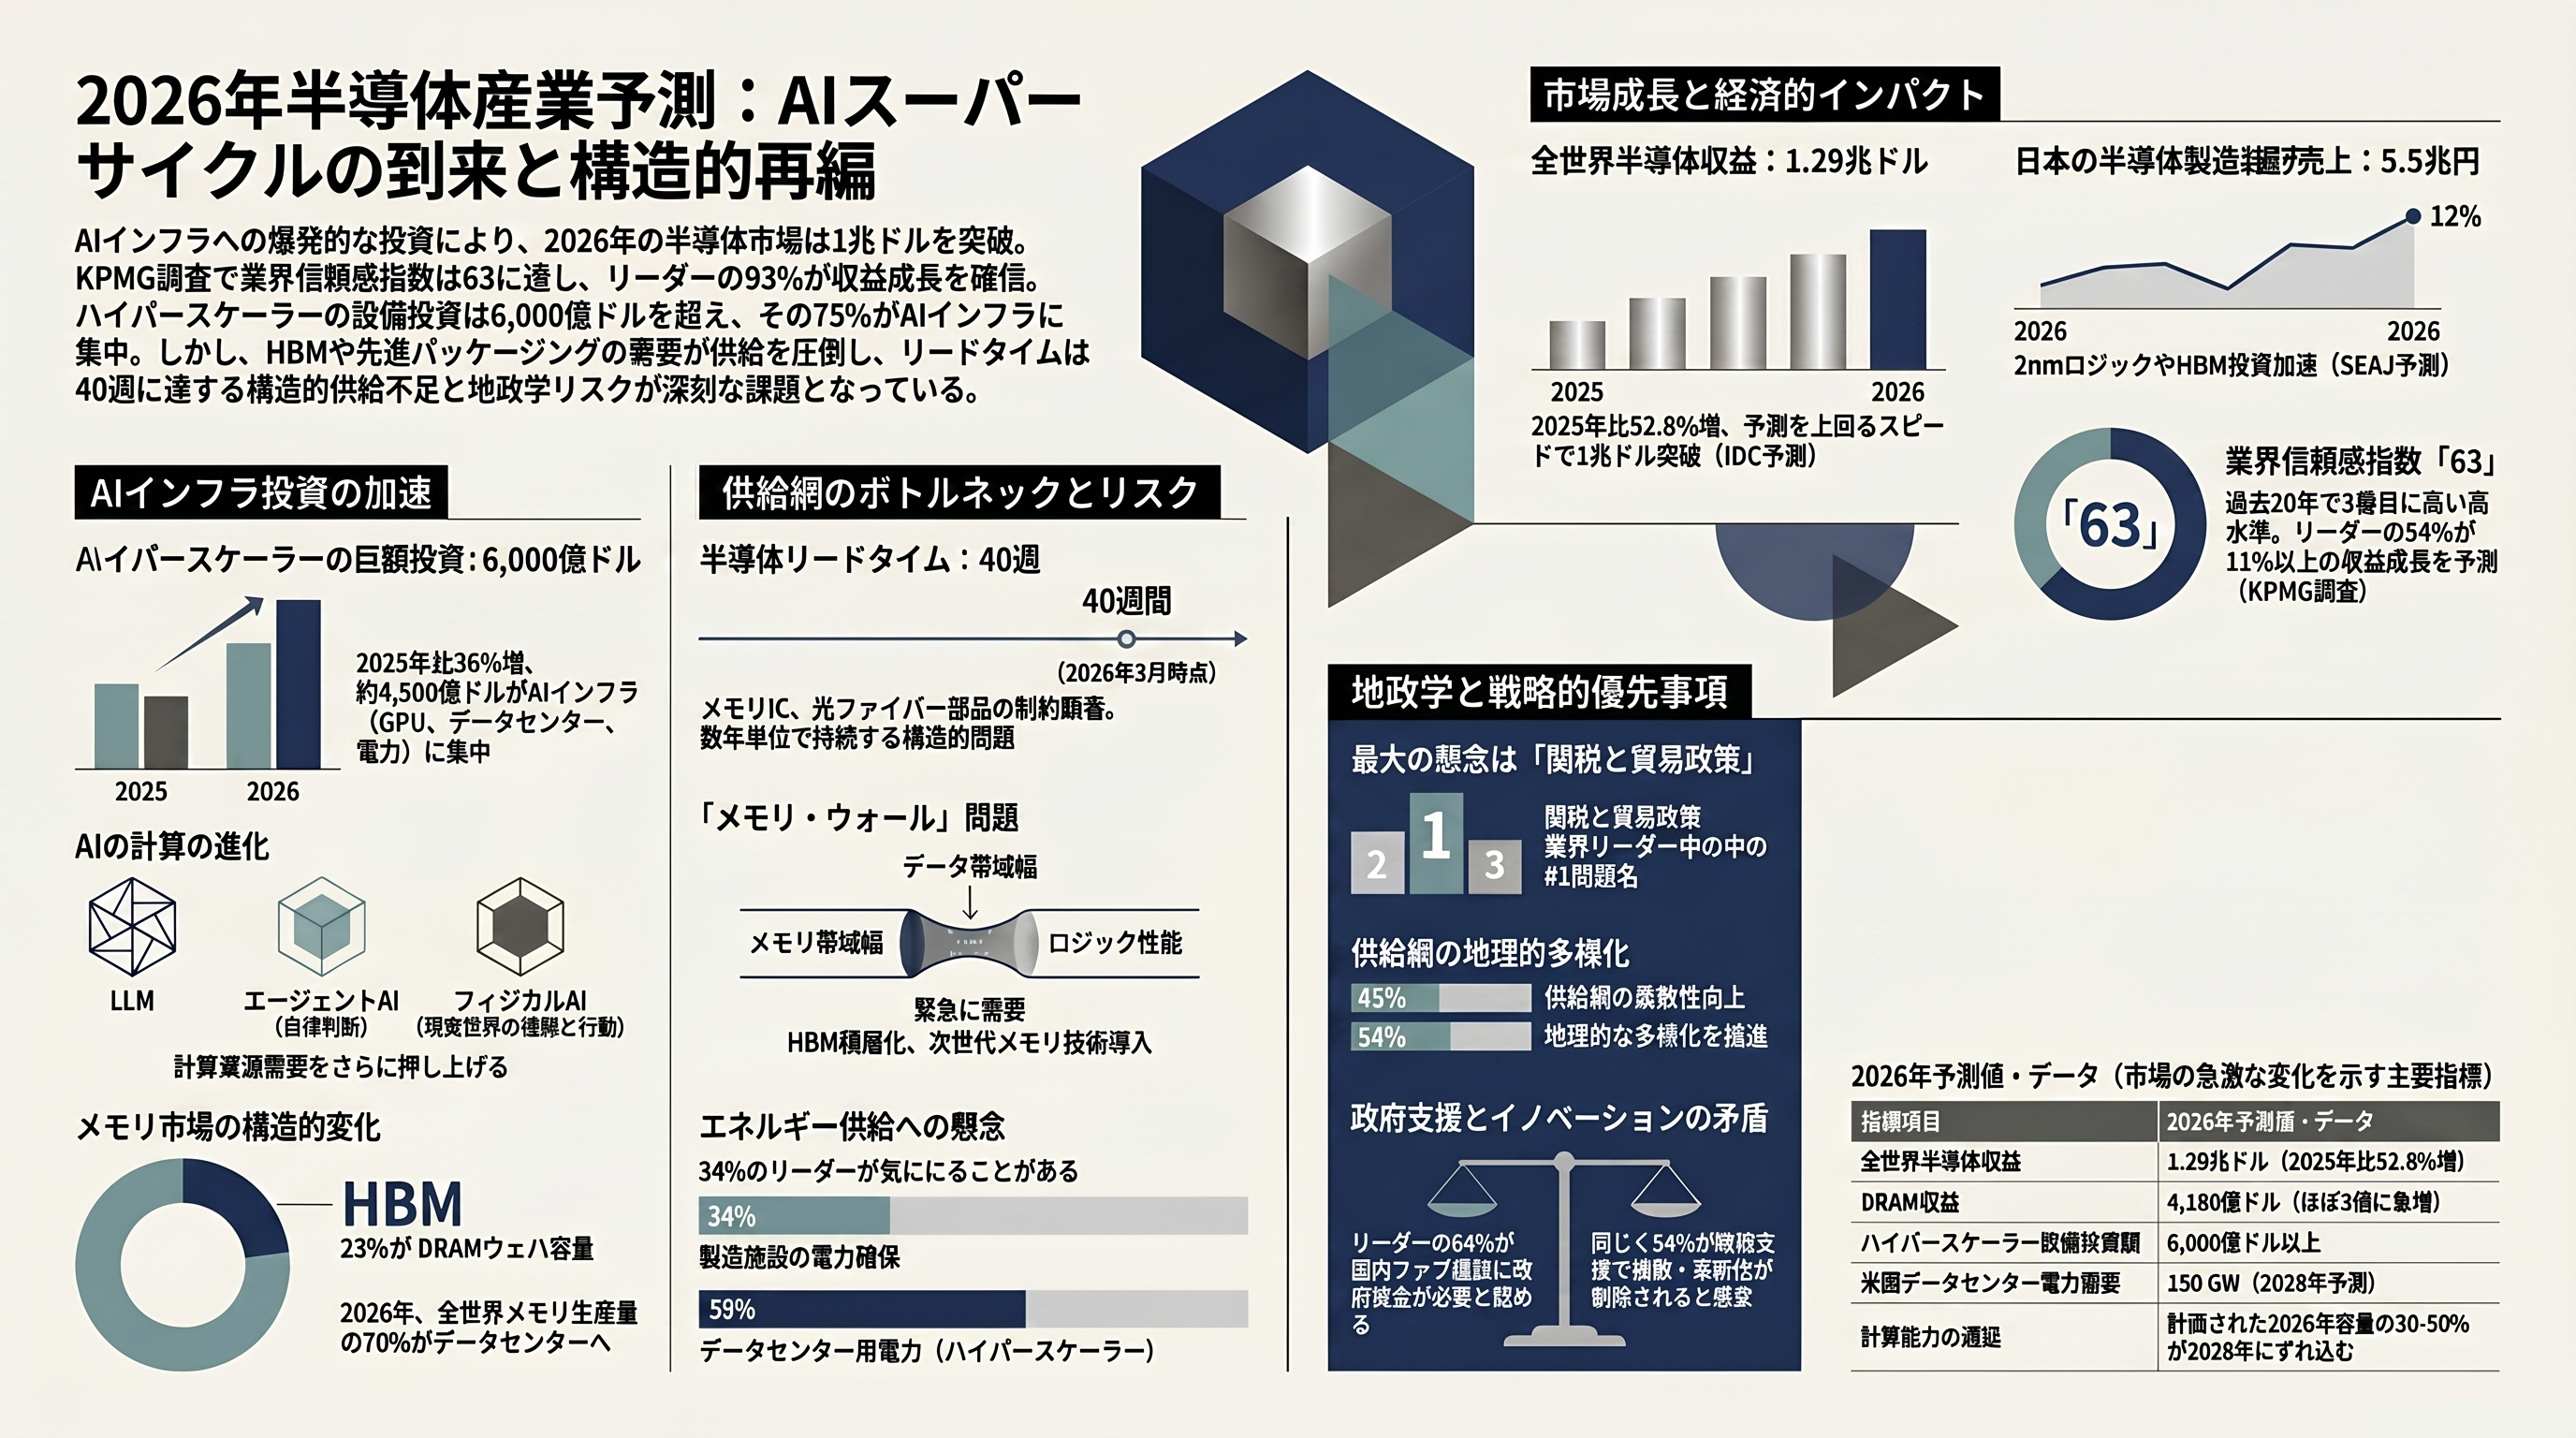
IDCの最新データによれば、世界半導体売上高は2026年に1.29兆ドル(前年比52.8%増)に達し、従来の予測を大幅に上回るスピードで1兆ドル市場へと突入します。2025年の8,428億ドルからの急騰は、単なる循環的回復ではなく、コンシューマー・サイクルからの「非線形なデカップリング(切り離し)」を意味しています。
市場構造の転換:Consumer-drivenからInfrastructure-drivenへ
従来のサイクル(Consumer-driven): スマホ・PCの買替周期に依存し、デバイスメーカー(OEM)が価格決定権を握る「循環的なボラティリティ」が特徴。
新サイクル(AI Infrastructure-driven): ハイパースケーラーによる国家レベルのインフラ構築が主導。供給能力、電力、高度パッケージングが「戦略的制約」となり、価格支配力は上流の設備・メモリプロバイダーへ完全にシフト。
「So What?」レイヤー:主導権の所在 市場の量的拡大は、もはやデバイスの出荷台数ではなく「計算密度の拡充」に依存しています。半導体は消費財から「戦略的インフラ資産」へとその地位を確立しました。この歴史的転換を裏支えするのは、他でもないハイパースケーラーによる、リスクを度外視した巨額の資本支出です。
2. ハイパースケーラーの資本支出(CapEx) surge とその波及効果
クラウドジャイアントによる投資は、人類のテクノロジー史上最大規模の急増を見せています。これは一過性の過熱ではなく、AIエージェント(Agentic AI)の台頭と推論需要の自己増殖的な増大に対応するための、必要不可欠なインフラ構築です。
主要ハイパースケーラーの投資予測(2026-2027)
JPMorganの精査に基づけば、特に「Big 4」と呼ばれるトップ層の投資集中が顕著です。
投資主体 | 2026年予測投資額 | 前年比成長率 | 2027年予測(対営業CF比) | 主要投資対象 |
Big 4 (Google, AMZN, MS, Meta) | 5,750億ドル | 80.0% | 94.0% | GPU, 冷却システム, 独自ASIC, ストレージ |
Top 5 (上記+Oracle) | 6,000億ドル超 | 36.0% | -- | 電力インフラ, ネットワーク |
Global Top 14 | 7,500億ドル | -- | -- | フルスタックAIインフラ |
「So What?」レイヤー:OpCF比94%という「全張り」の衝撃 JPMorganが予測する「営業キャッシュフロー(OpCF)に対する資本支出比率94%(2027年)」という異常値は、かつての厳格な財務規律(25-30%)からの完全な脱却を意味します。ハイパースケーラー各社は今、「過剰投資のリスク」よりも「投資不足による覇権喪失のリスク」を極めて高く見積もっています。投資の焦点はGPU単体から、電力供給やストレージを含む「フルスタックAIインフラ」へと広範に波及しています。
3. メモリおよび高度ロジック:戦略的制約としてのシリコン
AIアクセラレータの性能限界を規定するのは、もはや演算速度ではなく、データ転送のボトルネック、すなわち「メモリウォール」です。シリコン供給は、今や投資収益率(ROI)を決定づける最重要の「戦略的制約」となっています。
戦略的資産としてのメモリと先端プロセス
ストレージ業界の4,500億ドル投資サイクル: JPMorganによれば、メモリ/ストレージ産業は今後3年間で4,500億ドル(前回比50%増)という巨額投資サイクルに突入します。うちDRAMに3,640億ドル、NANDに860億ドルが割り当てられます。
メモリの構造的再編(Structural Repricing): HBM(高帯域幅メモリ)がDRAMウェハー容量の23%を占有し、歩留まりの低さと相まって供給を圧迫しています。データセンターが全メモリ供給の70%を飲み込む中、コンシューマー向け供給は二次的な懸念事項へと追いやられています。
TSMCの価格支配力: N3/N5プロセスの稼働率は100%を超え、CoWoSパッケージング容量は依然として極めてタイトです。年初の6-10%の価格改定に続き、2027年にかけて更なる5-10%の引き上げが見込まれています。
「So What?」レイヤー:マージンの不可逆的向上 HBM、BSPDN(裏面電源供給)、GAA、3D SoICといった次世代技術への投資は、参入障壁を「資本」と「技術」の両面で極限まで高めています。これにより、Samsung, SK Hynix, Micron, TSMCといった特定ベンダーの利益率は構造的に底上げされ、高付加価値製品へのシフトが加速します。
4. 半導体製造装置(WFE)市場のスーパーサイクル
シリコン需要の爆発は、製造装置(WFE)市場に「非連続な成長」をもたらしています。装置ベンダーは、リードタイムの長期化(2026年3月時点で40週)を背景とした、未曾有の売り手市場を謳歌しています。
データハイライト:記録的成長と「構造的ブレイクアウト」
WFE市場の成長加速: JPMorganはWFE市場が2026年に28%増、2027年に29%増と、従来の予測を大幅に上方修正しました。
日本市場の構造的ブレイクアウト: SEAJの予測では、日本メーカーの販売額は2026年度に5.5兆円に達します。2015年の1.3兆円ベースから10年で4倍以上となり、もはや1.3兆円時代のような循環的低迷には戻らない「5兆円台のフロア(床)」を形成しています。
市場の底上げ: MKS Instrumentsは、2027年以降のWFE市場は1,650億ドル〜1,800億ドルの規模で推移すると予測しており、業界の「非サイクル化」を示唆しています。
「So What?」レイヤー:受注残(バックログ)の質的変化 顧客による「生産枠の事前確保」と前払金の投入は、装置メーカーのバックログをかつてないほど強固なものにしています。これは短期的な景気後退に対する強力な緩衝材(バッファ)となり、将来の収益安定性を劇的に向上させています。
5. オペレーショナル・リスクと地政学的ランドスケープ
強気な予測の裏側で、供給網の脆弱性とインフラの物理的限界が新たなリスクとして浮上しています。
リスク・マトリックス:経営層の懸念事項
リスク軸 | 主な内容 | 企業側の対応策・インサイト |
地政学 | 関税と通商政策の不確実性 | KPMG調査で懸念順位1位に浮上。サプライチェーンの地理的分散(54%)を加速。 |
インフラ | 深刻な電力不足と銅需要の逼迫 | データセンター消費電力は1,050 TWhに達し、MWあたり27トンの銅を必要とする物理的制約。 |
資金/人材 | 戦略的パラドックス | 政府支援による国内ファブ建設(54%が必要と回答)の一方で、市場の俊敏性喪失を懸念。 |
KPMGによれば、ハイパースケーラーの電力確保能力に対する懸念は58%に達しています。電力調達の成否が、AI拡張の物理的な限界点(Physical Ceiling)となるリスクを投資家は注視すべきです。
6. 結論:セクター投資戦略への提言
半導体セクターは、景気循環株としての性格を脱ぎ捨て、現代の「デジタル・ゴールド」であり「最重要インフラ」へと進化しました。1兆ドル突破は通過点に過ぎません。
投資家が注目すべき3つのアルファ領域
先端装置 (Advanced WFE): 2nm GAAや高度パッケージングで独占的地位にあるメーカー。MKSが予測する1,800億ドル市場の恩恵を直接受ける銘柄。
高付加価値メモリ: 4,500億ドルの投資サイクルを主導し、コンシューマー需要に左右されない「構造的再編」の勝者。
カスタムシリコン/ASIC: 特定ワークロードに最適化し、電力効率の限界を突破しようとするハイパースケーラーのパートナー企業。
現在のフェーズは、需要が供給を規定するのではなく、**「供給(シリコン、装置、電力)が成長の速度を規定する」**という特異な段階にあります。この「戦略的制約」を解消できる技術を持つ企業こそが、1兆ドル時代の真の覇者となるでしょう。
2026年半導体産業予測と構造的再編