worldeconomy
2026年の経済を解読する:予想を裏切る「5つの重要シナリオ」

BitCap

イントロダクション:嵐の後の、奇妙な静けさと新たな秩序
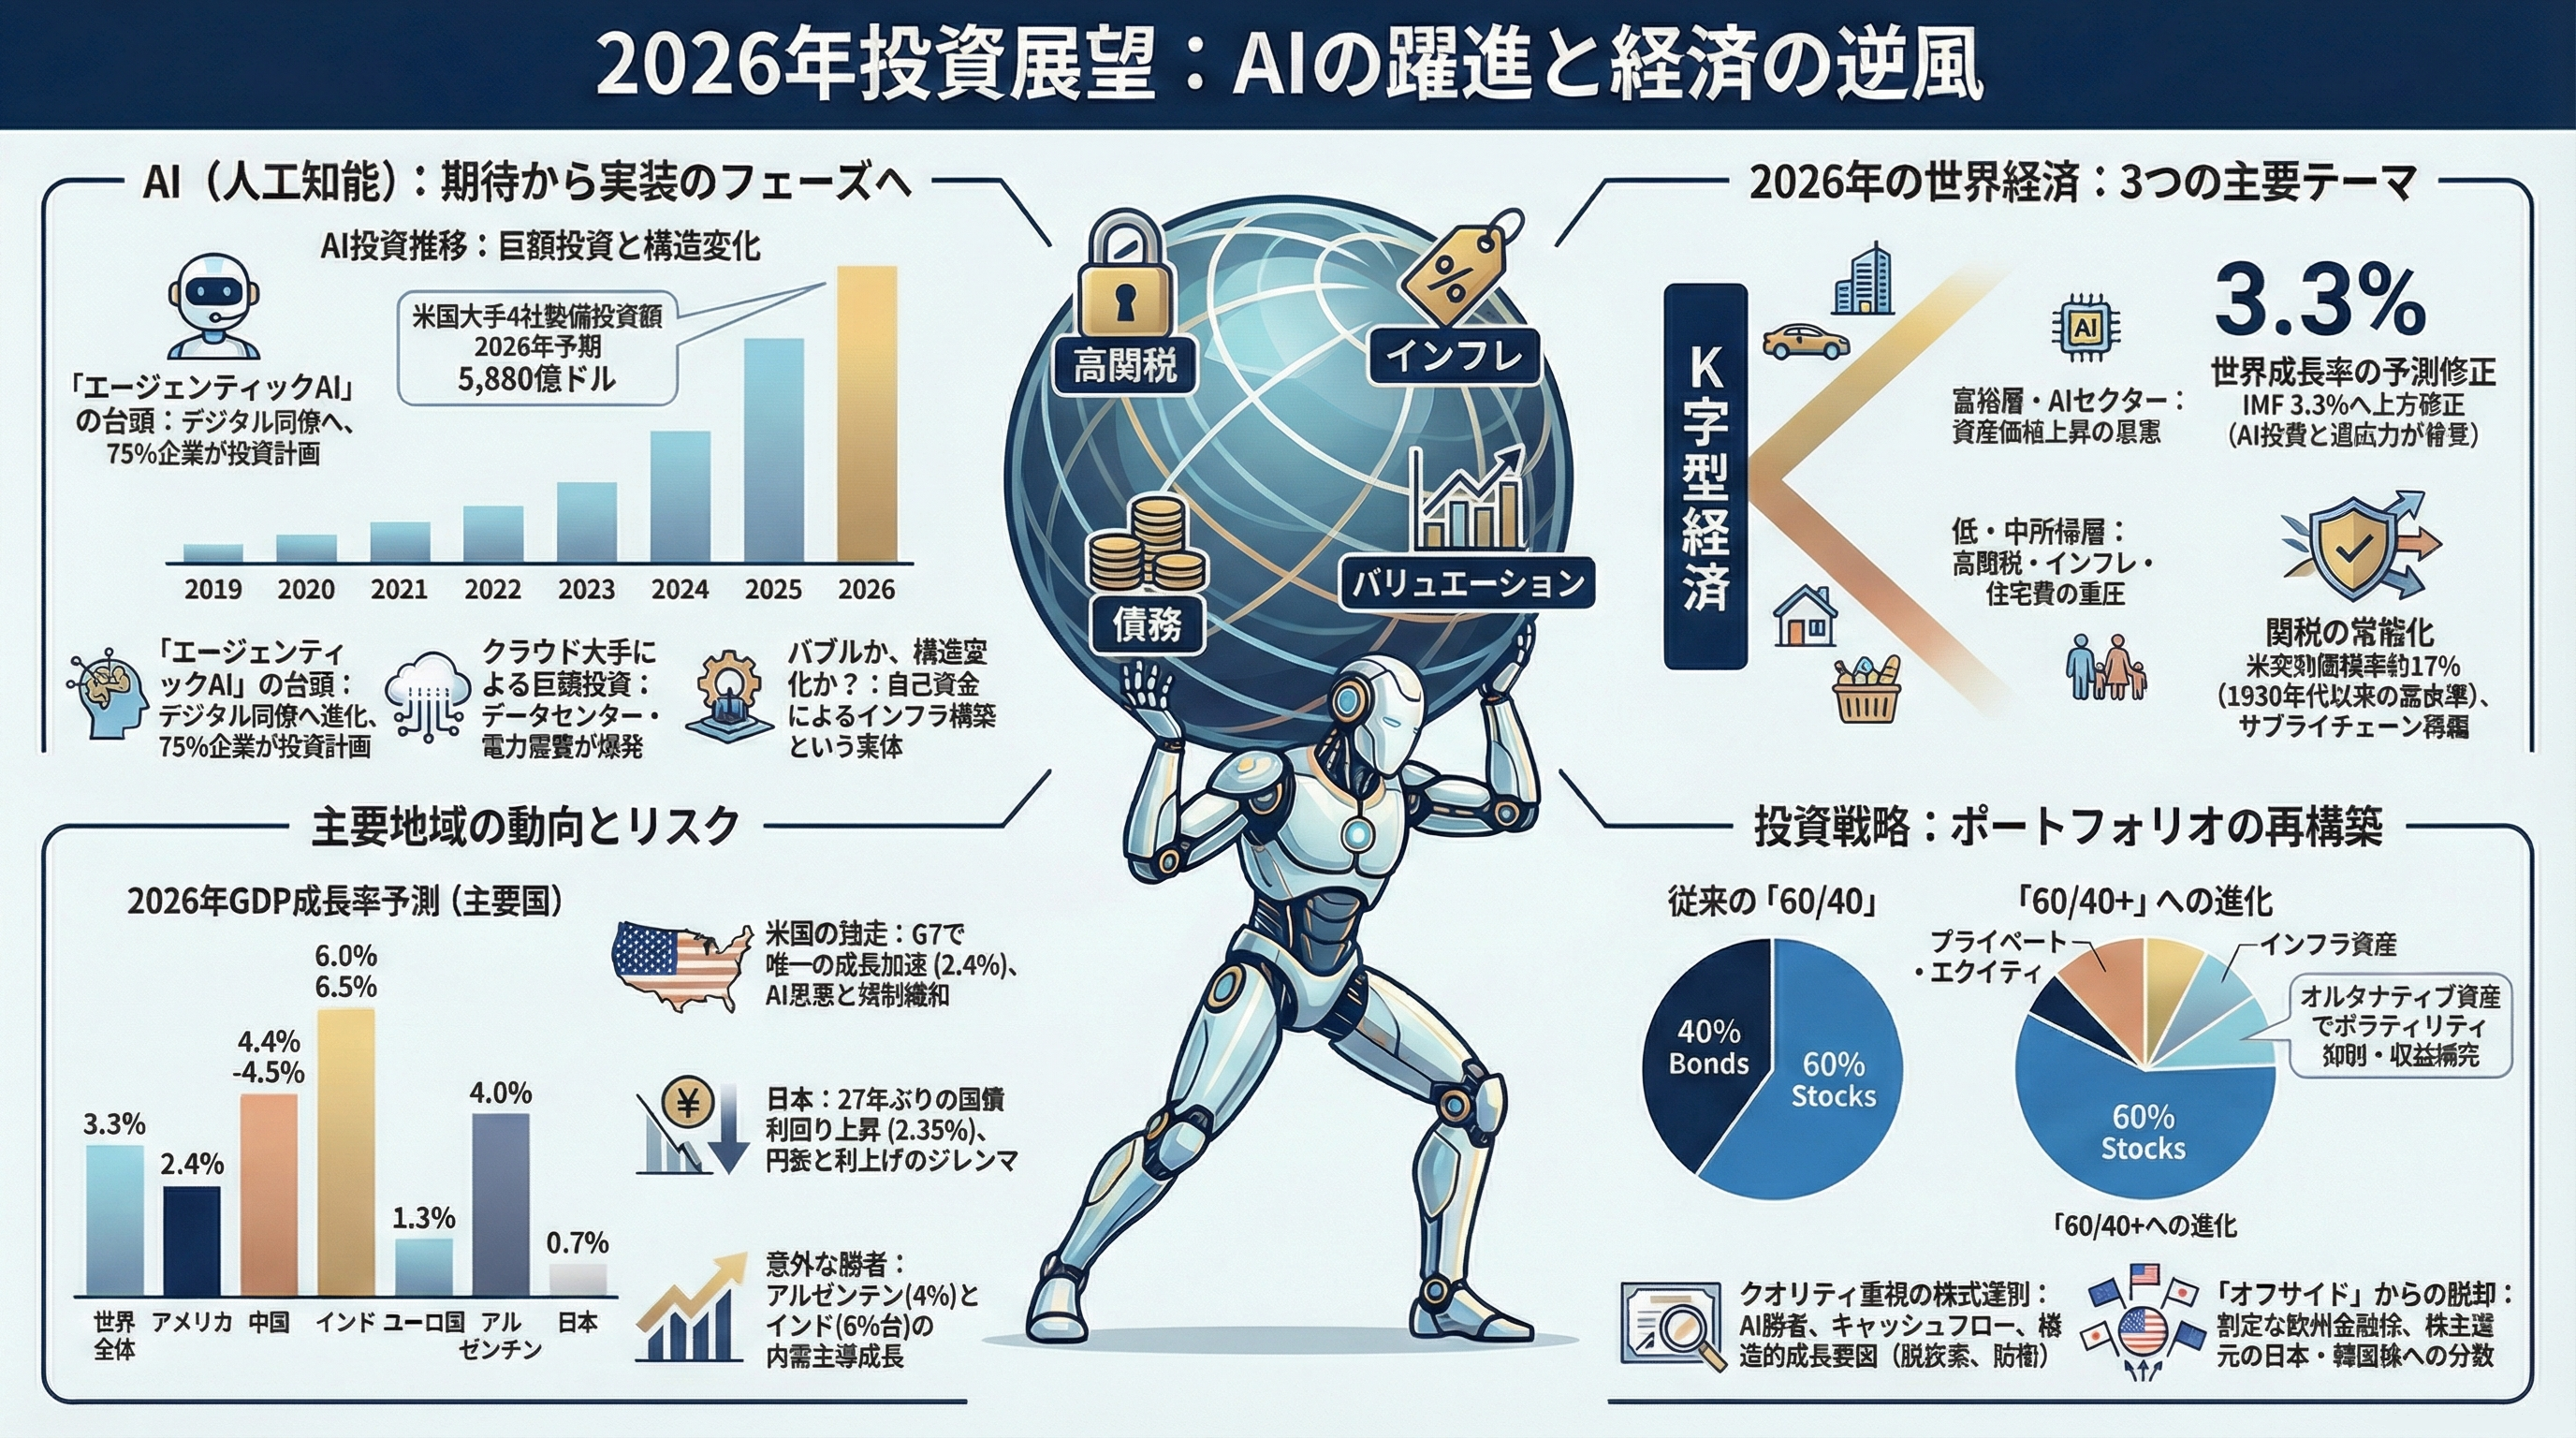
2025年、世界経済は関税障壁の激化、政権交代、インフレの再燃という未曾有の「政策の嵐」に直面しました。しかし、2026年の幕開けと共に私たちが目撃しているのは、不気味なほどの回復力です。IMFは最新の予測で、世界成長率を3.3%へと上方修正しました。一見すれば、最悪期を脱したかのように映るでしょう。
しかし、グローバル・ストラテジストの視点から言えば、この数字は欺瞞に満ちています。現在の景気拡大は、資産価格の上昇を享受する富裕層とAI投資に偏った「K字型経済」の深化によって支えられており、その裏側では中低所得層の購買力圧迫と、未だ解消されない金利感応セクター(住宅市場など)の停滞が続いています。ウィンストン・チャーチルがかつて語ったように、これは「終わりの始まりではなく、始まりの終わり」に過ぎません。
本記事では、主要機関の膨大なレポートから、2026年の景気後退を回避しつつも水面下で経済の「重力」を変化させている5つの構造的転換を解き明かします。
テイクアウェイ1:関税の「先食い」がもたらす反動(Payback)
2025年の世界貿易が予想外の粘り強さを見せた最大の要因は、迫り来る関税を回避しようとする「駆け込み需要(フロントローディング)」でした。しかし、2026年はその「先食い」に対する厳しい反動、すなわち「ペイバック」の年となります。
米国の実効関税率は、2025年4月のピーク時には1930年代のスムート・ホーレイ関税法以来となる約28%に達しました。その後、政策的な調整を経て17%程度で推移していますが、この累積したコストは今、本格的に消費価格へと転嫁され始めています。
「2025年の世界貿易は、関税導入前の在庫積み増しによって1.6ポイント押し上げられた。しかし、この追い風が消滅する2026年には、貿易成長は3.4%(2025年)から2.2%へと大幅に減速する。特に米国市場への依存度が極めて高いアジアの輸出業者にとって、この減速は深刻な打撃となるだろう。」 —— World Bank / EIU, Global Economic Prospects 2026
世界貿易の成長率がGDP成長率を下回るこの状況は、グローバル・サプライチェーンの恒久的な分断を意味しており、ビジネスリーダーにはもはや「見せかけの需要」に頼らない、冷徹な戦略転換が求められています。
テイクアウェイ2:AIは「ブーム」から「自律的な同僚」の時代へ
AIへの期待は、単なる「便利なチャットツール」から、自ら計画し実行する「エージェンティックAI(Agentic AI)」へと移行しました。企業は現在、AIを実験対象ではなく、生産性に寄与する「デジタルな同僚」として統合し始めています。
しかし、この進化はリスクと隣り合わせです。ドイツ銀行の調査によれば、機関投資家の57%が「テックバブルの崩壊」を最大のリスクとして警戒しています。特に、中国の「Deepseek」がより低コストで高性能なモデルを構築したことは、既存の巨大テック企業による独占体制への揺さぶりとなりました。また、データセンターの急増による「電力と物理的な資源の制約(Supply crunch on power)」が、成長のボトルネックとして浮上しています。
2026年におけるAIの業務統合モデル:
少数精鋭による拡張: わずか3人のマーケティングチームが、AIエージェントを指揮して数日でグローバルキャンペーンを展開する。
投資の自律化: 企業の75%が、限定的な監視下で意思決定と実行を行うAIエージェントへの投資を開始。
収益への直接寄与: ソフトウェア・インターネット企業におけるジェネレーティブAI関連の収益は、今後3年間で20倍に成長すると予測されている。
AIは「バブルか、実需か」という議論を越え、物理的なリソース制約と戦いながら、実体経済に生産性という名の「数字」を突きつける段階に入っています。
テイクアウェイ3:米国経済、OBBBAが導く「停滞からの脱出」
他の主要先進国(G7)が公的支出や移民によって「民間セクターの不振」を覆い隠し、実質的な停滞(Stagnation)に陥っているのに対し、米国だけが唯一の例外として力強い成長を維持しています。
その鍵を握るのが、**「OBBBA(One Big Beautiful Bill Act)」**です。2025年に導入されたこの法案による税還付(Tax refunds)が2026年前半に集中し、個人消費に強力なブーストをかけています。一方で、移民抑制政策による労働供給の減少は、労働力不足と賃金上昇圧力をもたらし、インフレの火種を絶やさない要因となっています。
「米国は、2025年から2027年にかけて停滞を免れる唯一のG7経済国となるだろう。ドイツ、日本、フランスといった他国が公的債務の拡大で景気を支える『停滞の偽装』に走る中、米国はAI関連の資本支出とOBBBAによる財政刺激によって、他国を引き離し続けている。」 —— Daniel Lacalle, Macro Analyst / J.P. Morgan
この強さは、資産価格の上昇によって恩恵を受ける層に限定された「K字型」の側面を強く持っており、表面的なGDP成長率(2026年予測2.4%)は、低所得層が抱えるインフレの苦痛を覆い隠している点に注意が必要です。
テイクアウェイ4:国際市場の逆襲 — 「米国一強」への亀裂
長年続いた米国株優位の構図に、歴史的な転換点が訪れています。2025年、米国以外の国際株式は31%という驚異的なリターンを記録し、対米国株で1993年以来最大のアウトパフォームを見せました。
特筆すべきは日本市場です。高市(Takaichi)政権下のスナップ選挙を経て、積極財政への期待から市場が活性化する一方で、日本の財政状況への懸念から、10年物日本国債(JGB)利回りは一時2.35%と27年ぶりの高水準を記録しました。こうした金利の上昇は、長らくデフレに苦しんできた日本企業にとって、バリュー株(特に銀行セクター)の再評価を促す強力な触媒となっています。
収益成長率の収束: 米国企業と他国企業(日本、欧州、アジア新興国)の利益成長率の差が縮小。
株主還元のグローバル化: 日本や韓国での自社株買いが急増し、米国並みの水準に到達。
低すぎる期待の修正: 米国株のバリュエーションが歴史的高値にある中、低位に放置されていた国際市場への再配分が加速。
「米国市場への集中投資が限界に達する中、構造改革と名目成長の回帰を見せる日本やアジア新興国は、ポートフォリオを多様化させるための不可欠な選択肢となっている。」 —— J.P. Morgan Asset Management
テイクアウェイ5:アルタナティブ投資が「必須」となる「60/40+」の時代
伝統的な「株式60:債券40」のポートフォリオは、もはやリスク分散の機能を十分に果たしていません。公開市場のバリュエーションが高止まりし、株と債券の相関性が高まる中、プライベート・エクイティ(PE)やインフラ資産を組み込む「60/40+」のモデルが新常識となっています。
ここで重要なのは、公的市場から私的市場への「価値の移転(Transfer of value)」です。例えば、ハイパースケーラー(巨大クラウド企業)がAIインフラ構築のために投じる数千億ドルの資金は、公開市場の株式を通じてではなく、データセンター建設やエネルギーインフラを支えるプライベート・エクイティやインフラ基金へと直接流れ込んでいます。
「分散投資は死んだのではなく、進化したのだ。現代の投資家は、伝統的資産にオルタナティブを融合させた『60/40+』へと移行し、公開市場では捉えきれない構造的成長を取り込む必要がある。」 —— J.P. Morgan Asset Management
2026年は、エバーグリーン・ファンド等の普及により、個人投資家にとってもこれら「価値の移転先」へのアクセスが一般化する、資産運用の民主化元年となるでしょう。
結論:2026年、表面下で働く「重力」に備える
2026年の世界経済は、見かけの上では「ソフトランディング」を達成したかのような穏やかさを見せています。しかし、その水面下では関税コストの転嫁という「重力」が働き、AIの自律化が産業の基盤を揺るがし、日本国債の金利急騰に見られるような債務リスクが脈打っています。
J.P. Morganが警告するように、2026年は投資家にとって「ポートフォリオをオンサイズ(適切なポジション)に戻すための最後の猶予期間」となるかもしれません。これまでの米国一強、超低金利、そして「ツールとしてのAI」という前提はすべて書き換えられました。
最後に、皆さんに問いかけます。 「あなたのビジネスモデルや資産構成は、AIが単なる道具ではなく、一人の『自律的なプレイヤー』として経済の重力場を書き換えた世界で、依然として有効ですか?」




