energy
2026年ホルムズ海峡危機後の世界原油貿易フローとアービトラージ経済学に関する市場評価レポート

BitCap

2026年ホルムズ海峡危機後の世界原油貿易フローとアービトラージ経済学に関する市場評価レポート
1. ホルムズ海峡封鎖に伴う供給ショックとグローバル貿易フローの再編
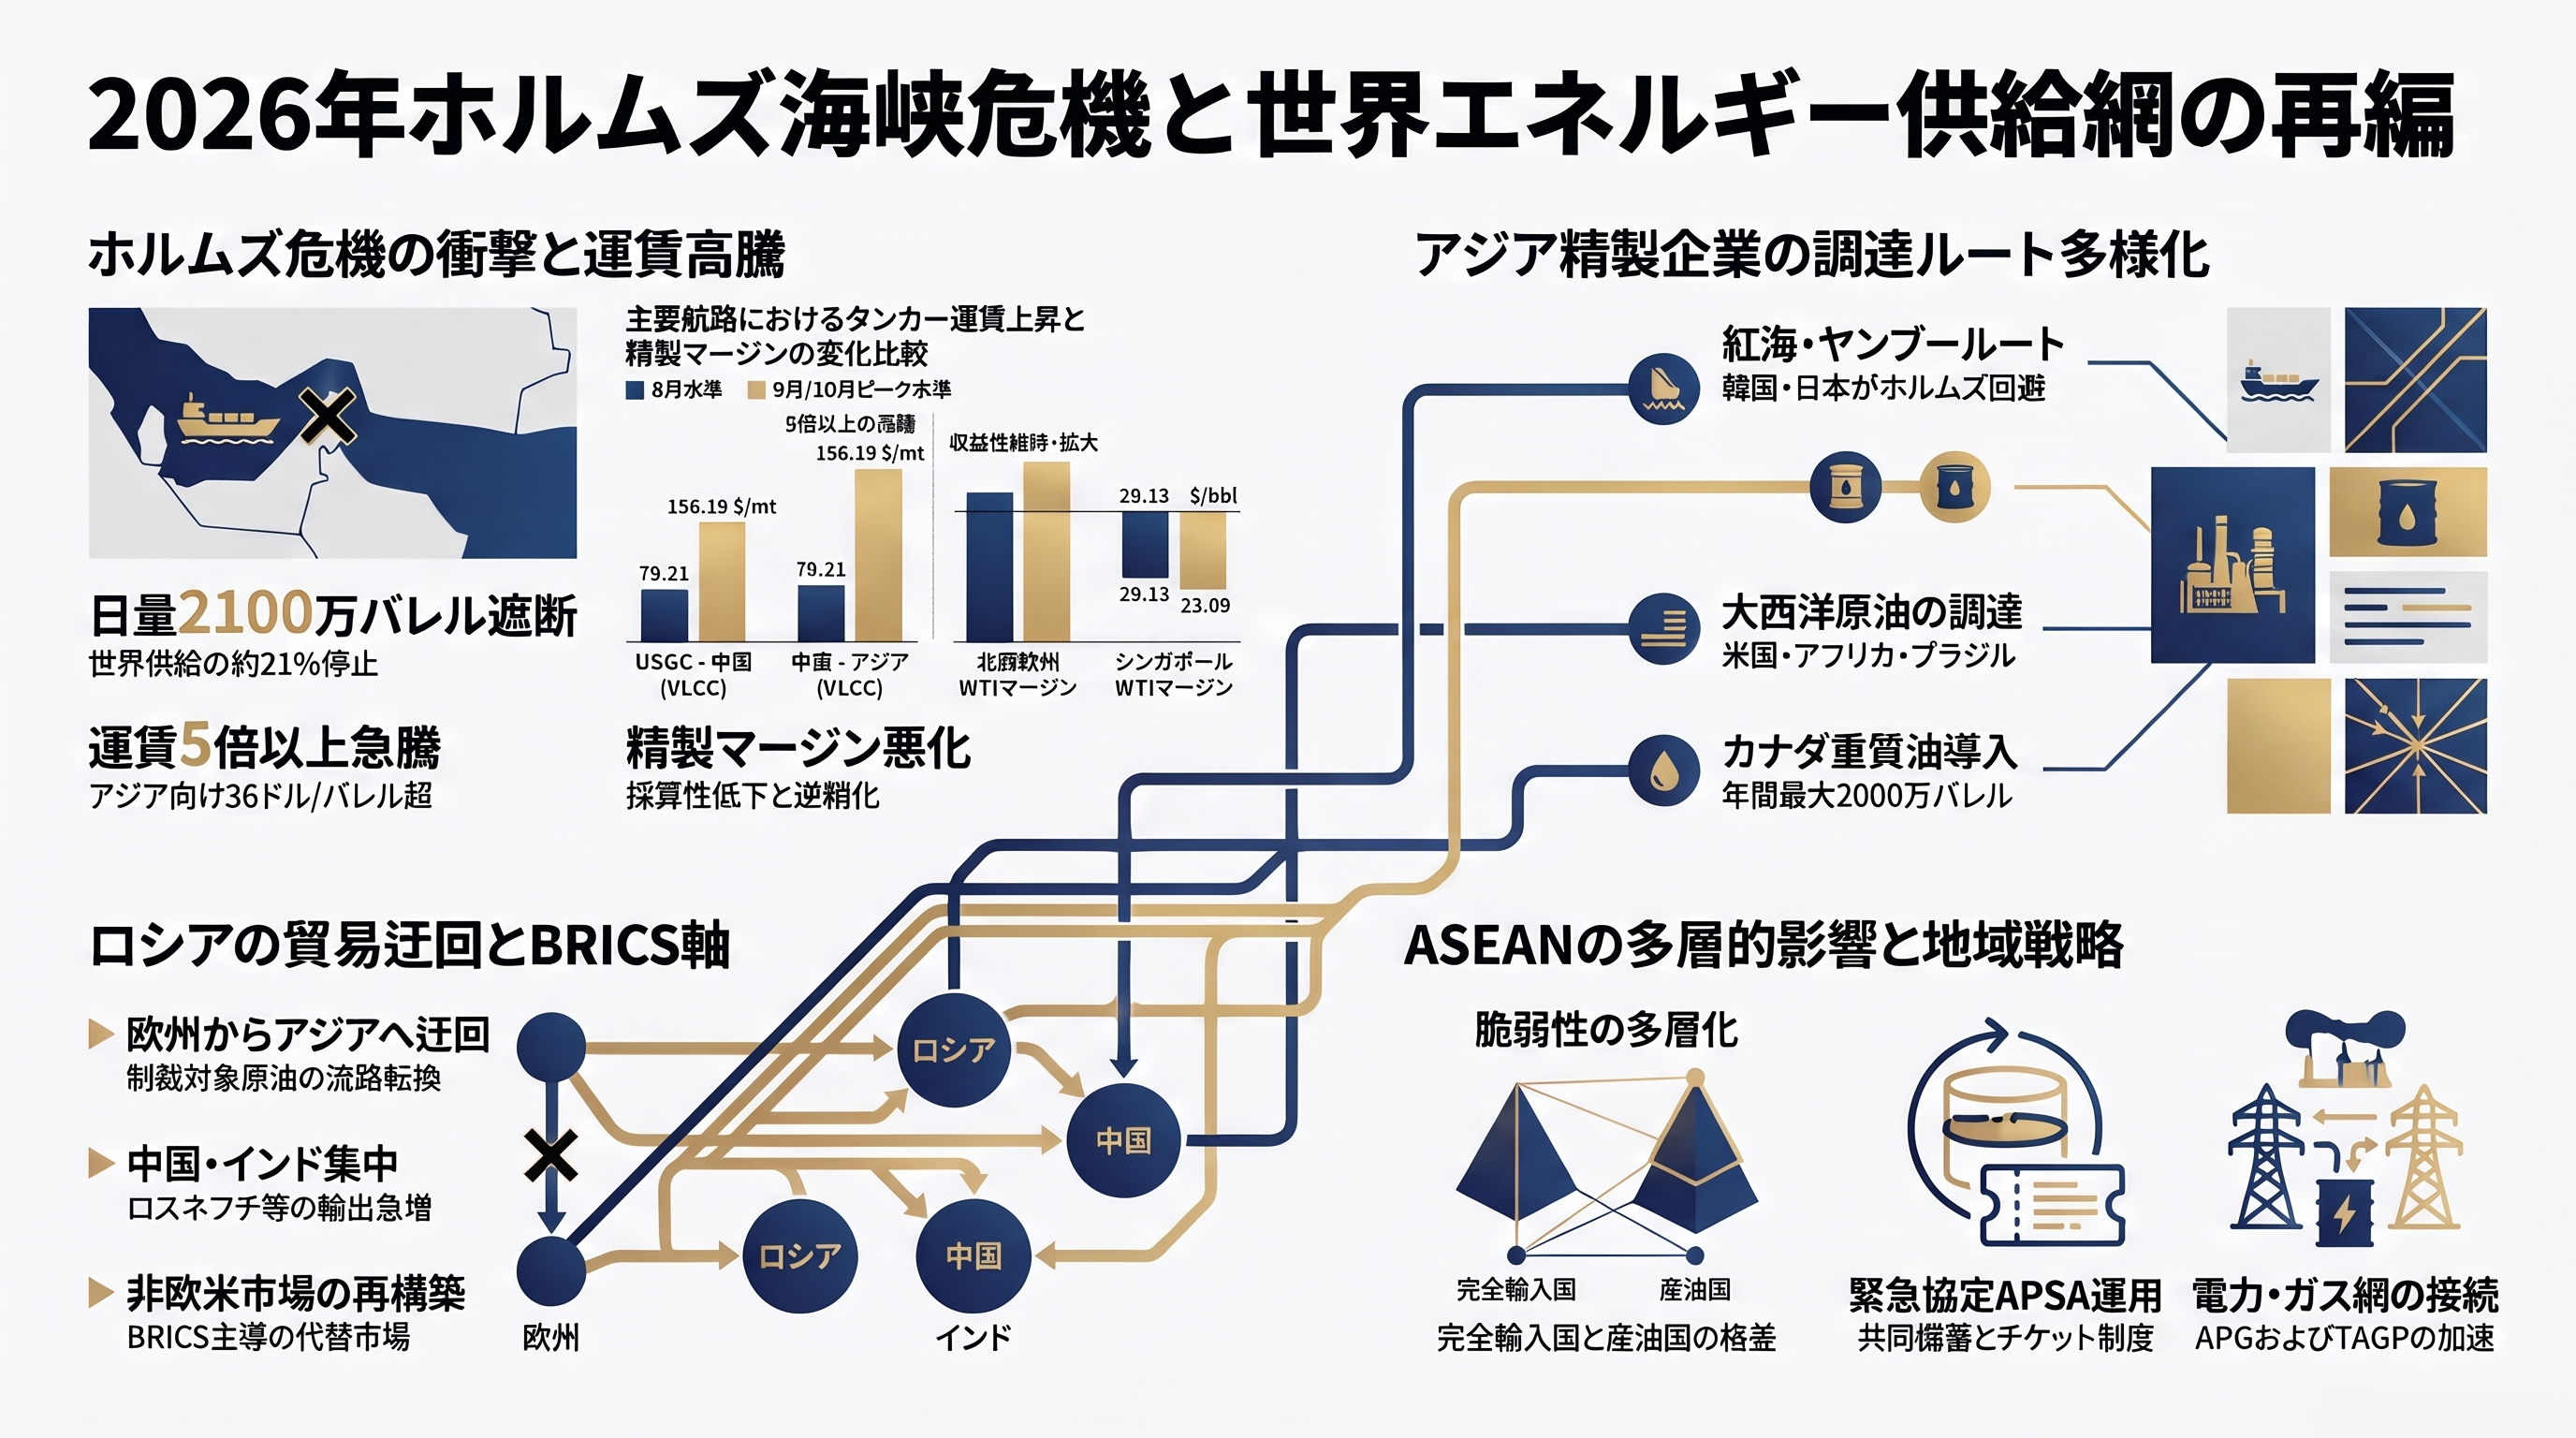
2026年2月28日、中東における諸勢力間の軍事衝突激化に伴い、世界の原油・石油製品輸送の物理的要衝であるホルムズ海峡が実質的に封鎖された。日量約2,100万バレル(世界供給の約21%)の流動が突如途絶し、商業船船の通航数が正常時の10%未満へ激減した事態は、一時的な市場のボラティリティにとどまらない不可逆的な構造的ショックをグローバルな原油貿易ネットワークにもたらした。中東産中重質サワー原油に著しく偏重した調達構造を持つ主要輸入地域、とりわけアジアの精製ハブにおいては、市場流動性が即座に蒸発する危機に直面した。代替パイプラインの容量限界や地理的制約から物理的な迂回が即座に叶わない中、世界の製油所は原料の調達ポートフォリオを根本から解体し、大西洋バシン(米州・アフリカ等)からの長距離代替調達へと急速な旋回を余儀なくされた。
この未曾有の供給途絶ショックに対し、短期的な代替流動性の最大の供給源として浮上したのが米国産原油(WTIミッドランド等)である。米国からの原油輸出量は、危機直後の2026年5月に日量440万バレルという歴史的ピークを記録した後、8月には日量340万バレルへと一旦落ち着きを見せていたが、9月には日量350万バレルへと再び増勢に転じた。9月におけるアジア向け流動の拡大は、ホルムズ途絶直後にアジアの精製企業が操業維持のために急遽確保した事前成約(フィクス)貨物の到着を反映している。しかしながら、大西洋バシンからアジアへの急激な配船集中は長距離輸送需要の爆発を引き起こし、「構造的フレート摩擦(Structural freight friction)」を形成した。この海上輸送コストの暴騰が東向きアービトラージ・パリティを著しく悪化させたため、9月以降の米国原油輸出は価格追随型のスポット調達が急減し、定常契約(ターム)に基づく引き取りや地政学的リスクを織り込んだ非経済的調達へと質的な変化を遂げている。
以下の表は、2026年8月から9月にかけての米国原油のアジア地域別流動推移、および主要な単一宛先国への輸出実績(b/d:バレル/日)を構造的要因とともに整理したものである。アジア地域別流動と欧州の主要クリアリング拠点(最終消費・転送ハブ)を明瞭に区分して提示する。
流動カテゴリー・宛先区分 | 2026年8月輸入量 (b/d) | 2026年9月輸入量 (b/d) | 構造的要因およびクリアリング動向 |
【アジア地域別流動】 | |||
北東アジア | 793,000 | 1,100,000 | 中東産代替需要の急増。運賃急騰前に成約されたWTIスポット貨物およびターム分が集中流入。 |
東南アジア | 292,000 | 528,000 | 中東依存度の高い精製企業による操業度維持目的の緊急スポット調達拡大。 |
インド亜大陸 | 68,000 | 220,000 | 代替調達の本格化に伴う急増。ただしフレート高騰を受け、その後の追随買いは急失速。 |
【主要単一宛先国】 | |||
韓国(アジア最大宛先国) | ― | 568,600 | 米国原油のアジア最大の単一受入国。エネルギー安全保障に基づくターム引き取りが下支え。 |
オランダ(欧州クリアリング・転送ハブ) | ― | 459,000 | 開放されたRotterdamアービトラージを反映。欧州精製拠点および北西欧転送ハブとしての受入。 |
9月における米国原油のアジア向け流動拡大は一見すると順調な代替プロセスを示しているが、その裏では長距離航行に伴う船舶の長期間拘束とバンカー消費量の幾何級数的な増大が並行して進行していた。大西洋バシンから東アジアへの大規模な配船集中は、世界市場における空船供給を極度に圧迫し、タンカー市場における運賃暴騰と航路別の深刻なコスト不均衡を引き起こす決定的な要因となった。
2. タンカー運賃(フレート)市場のボラティリティと航路別コスト構造の解体
海上輸送コスト(フレート)の極端な乱高下は、原油のネットバック価格設定(Netback pricing)を直撃し、着荷価格(DES:Delivered Ex-Ship)を異常値へと押し上げるとともに、グローバルなアービトラージ・パリティ(Arbitrage parity)を消失させる最大の市場混乱要因となった。中東での軍事衝突発生後、ペルシャ湾内での船体保険料高騰や沖合移送(STS)需要の増大、さらにはアフリカ・米州からの代替航路への配船集中が重なり、タンカー運賃は10月にかけて全船型で史上最高値を更新した。10月初頭のピーク時には、ペルシャ湾―アジア間のVLCC運賃が約36/b、USGC―中国間では37/bを超え、原油本体価格に対する輸送費割合が30〜40%に達する異常事態となった。
米国ゴルフ沿岸(USGC)発の主要航路における8月から9月にかけてのフレート価格の上昇推移は以下の通りである。
USGC―中国航路(VLCC): 8月平均の79.21/mtから9月平均は156.19/mtへ急騰(約97%上昇)。
USGC―シンガポール航路(VLCC): 8月平均の75.51/mtから9月平均は152.49/mtへ急騰(約102%上昇)。
USGC―UKコンティネント(欧州)航路: 8月平均の40.26/mtから9月平均は80.82/mtへ急騰(約101%上昇)。
ここで批評的に評価すべきは、USGC発の対アジア航路と対欧州航路がともに約97%〜102%という同等の上昇率を記録しながら、なぜアジア市場の経済的ダメージのみが圧倒的に深刻化したのかというメカニズムである。その背景には、海上物流経済学における「トンジ・デイ(Tonnage-Days:輸送重量×航海日数)」の構造的拘束が存在する。大西洋横断航路(USGC―欧州)が往復約25〜30日で完結するのに対し、USGC―アジア航路は往復90〜120日を要する。航行距離の伸長は、必要とされるバンカー(燃料)消費量を幾何級数的に増大させるだけでなく、一隻のタンカーが市場から拘束される期間を大幅に長期化させた。Vortexaの船舶データによれば、9月から10月にかけて東アジア地域で揚荷待ちやSTS待ちのために滞留・稼働拘束された主流VLCCおよびSuezmaxの数は約15%増加し、世界市場における有効空船供給を枯渇させた。このため、一バレル当たりに換算したフレート絶対額の上昇幅が対欧州(+5〜6/b程度の上昇)と対アジア(+10〜12/b超の上昇)とで壊滅的な格差を生み出したのである。
しかし11月に入ると、高運賃に対するアジア精製企業の買控えや、揚地での揚荷完了に伴う配船可能船の回復を受け、フレート市場はピーク時から約50%という急激な下落修正を見せた。運賃指標であるワールドスケール(Worldscale:標準運賃に対するパーセンテージ表示指標、以下WS)の下落に伴い、アジア精製大手が大西洋バシン原油のFOB価格(船上渡し価格)ディスカウントを過酷に引き出し、フレート調整後FOB/DESスプレッド(Freight-adjusted FOB/DES spread)を是正させてDES採算を強引に回復させようとした戦略的動向が顕著となった。
11月運賃修正期におけるWorldscale(WS)成約事例:
Unipec(中国・Sinopec貿易部門): 西アフリカ産原油のアジア向け輸送に対し、Suezmax船をWS 475およびWS 410で暫定手配。さらに12月積みVLCCをWS 500で成約。
SK Energy(韓国最大手): ガボン産原油(蔚山行き)の12月積み輸送に対し、Suezmax船をWS 380で成約。
代替原油のプレミアム/ディスカウント水準の変動:
コンゴ産 Djeno: UnipecがDated Brentに対しFOBベースで約$22/bという大幅なディスカウント(安値)で2貨物を成約。
アンゴラ産 Plutonio: 前月の過熱水準(ICE Brent+20/b超)から、12月下旬/1月到着分がICE Brent+約15/bへと価格が軟化。
ブラジル産 Tupi: 10月の20/b近いプレミアム水準から、1月到着分が12月Dated Brent+7〜$8/bへと大幅に修正。
このように、輸送距離に比例して跳ね上がる海上輸送コストの構造的偏重と、その後のフレート下落修正に伴うFOBディスカウントの拡大は、大西洋バシン産原油の地域的配分を偏向させ、大西洋バシンとアジア市場の精製マージン格差を構造的に決定づけることとなった。
3. 地域別精製マージンと原油アービトラージ経済学の比較分析
フレート高騰と中東原油の供給途絶は、大西洋バシン(米州・欧州)とアジア市場の間で精製経済性の構造的格差を拡大させた。輸送距離が短くフレート負担が軽微にとどまる大西洋バシンでは製油所のクラッキングマージンが極めて堅調に推移したのに対し、長距離輸送費のダイレクトな直撃を受けたアジア市場では東向き(Eastbound)のスポット・アービトラージ窓が完全に閉鎖された。
2026年10月8日時点のS&P Global Energy CERAデータによると、米国沿岸の指標油種であるWTI MEH(Magellan East Houston)の試算アービトラージ・インセンティブは以下の通りである。
ロッテルダム(欧州)行きインセンティブ: +$19.99/b(強い開放)
シンガポール行きインセンティブ: -$17.01/b(大幅な閉鎖)
北東アジア行きインセンティブ: -$19.77/b(大幅な閉鎖)
WTI MEHと欧州指標であるFortiesとのインセンティブ格差も14.72/bに達し、米国からの余剰バレルにとって欧州が唯一の経済的「最終クリアリング目的地(Clearing destination)」となった。この結果、北西欧におけるWTI MEHのクラッキングマージンは8月の44.13/bから9月には47.47/bへ上昇し、USGC(米国ゴルフ沿岸)でも46.75/bから50.12/bへ拡大した。これに対し、シンガポールでの同マージンは8月の29.13/bから9月には23.09/bへ下落(危機前の2月水準であるシンガポール5.60/b、北西欧$8.62/b、USGC $10.21/bからは全般的に高水準ながらも、アジアの劣後が際立つ結果となった)。さらにIEA(国際エネルギー機関)の分析が指摘するように、中重質サワー原油を処理するアジアの精製設備においては、高騰したDES原油調達コストとペルシャ湾沖合でのSTS(船対船移送)追加費用が重石となり、9月には精製マージンが実質的に赤字(ネガティブ)領域へと転落した。
こうした世界的な輸出オプショナリティの偏向と沿岸部での買い競争は、米国国内の原油価格体系(内陸スプレッド構造)にも顕著な歪みをもたらしている。
価格指標・スプレッド項目 | 2026年8月→9月変動・水準および構造的含意 |
WTI Midland 対 WTI MEH スプレッド | -0.30/b → -0.82/b(ディスカウント幅拡大) 欧州向け輸出オプショナリティを直接反映する沿岸マーカー(MEH)に対して内陸材(Midland)が相対的に下落。 |
WTI Midland 対 WTI FOB USGC スプレッド | -1.33/b → -1.83/b(ディスカウント幅拡大) 積出ターミナルでの「出荷即応可能バレル(Export-ready barrels)」獲得競争に伴い、沿岸部FOBプレミアムが拡大。 |
WTI Midland 対 Cushing WTI スプレッド | +0.68/b → +0.98/b(プレミアム幅拡大) 内陸ハブ(Cushing)需要に対し、大西洋バシン向け輸出用および沿岸製油所向けの需要が価格を強力に牽引。 |
経済的アービトラージがアジア向けに完全に閉鎖する中で、アジアの製油所は純粋な短期収益性追求を断念せざるを得なくなった。自国のエネルギー安全保障、操業維持、国内燃料供給の確保を目的とした「非経済的・戦略的調達行動」へ自らの調達プレイブックを急速にシフトさせていった。
4. アジア主要輸入国における原油調達戦略とエネルギー安全保障の再定義
ホルムズ海峡への途絶ショックを受け、アジアの主要原油輸入国は中東依存度の引き下げとチョークポイント迂回を最優先課題とする新しいエネルギー安全保障プレイブックを構築した。単なるスポット買いから、国家安全保障に基づく物流ルートの再設計、国家備蓄(SPR)の活用、原料多角化へと舵が切られている。また東南アジア(ASEAN)においては、国の所得水準、資源の有無、補助金制度、国家管理能力に応じた「階層的脆弱性(Layered Vulnerability)」の構図が鮮明となった。
国別・地域別の詳細調達戦略と定量データ分析
韓国および日本: 両国は物流リスクの物理的遮断とサプライチェーンの多角的再構築を推し進めた。韓国はペルシャ湾を回避するため、サウジアラビアの紅海側拠点であるヤンブー(Yanbu)港からの直接引き取りを定常化させ、月間最少600万バレルのYanbu―韓国ルートの利用計画を策定した。また、海峡を経由しないパイプラインアクセスを持つUAE産原油(Murban, Upper Zakum等)の引き取りを急増させ、KNOC(韓国石油公社)データによると2026年5月単月で前月比2倍超となる1,315万バレル、上半期累計では前年同期比17%増の7,052万バレルに達した。さらにアフリカ産原油の輸入を急拡大させ、5月に880万バレル、上半期累計で前年同期の2倍以上となる2,600万バレル(アルジェリアSahara Blendが牽引)を調達。米国産原油も上半期に9,590万バレル(前年同期比14.2%増)を引取ったほか、カナダ・アルバータ州とのFTA枠組みを活用した重質サワー原油の優先関税調達(2026年に最大1,600万バレル目標)を推進。国家備蓄(SPR)能力を2,000万バレル以上拡張し、ナフサの戦略備蓄にも着手した。 日本も中東依存度90%超という構造的脆さを解消すべく動いた。財務省貿易統計によると、2026年5月の対米原油輸入量は月間過去最高の331,000 b/dに達した。また、代替油種としてアゼリ・ライト(Azeri Light)を導入し、5月にENEOS根岸製油所で20,908 b/dを揚荷した。太陽石油等によるヤンブー経由のアラブ・スーパー・ライト導入に加え、他製油所も紅海ルートを活用した月間200万〜500万バレルのアラブ・ライト調達を継続している。
インドおよび中国: インドは中東依存度52%の脆弱性を克服するため、備蓄拡充と上流投資に注力した。危機発生時点でインドの国家SPR備蓄は「輸入の9.5日分」(民間・国営石油会社の商業在庫64.5日分と合わせて計74日分)にとどまり、IEA推奨の90日目標を下回っていた。このためONGCに対しマンガロールでの175万トン(16億ドル規模)のSPR増設を指示したほか、ホルムズ外縁のUAEフジイラ等の海外ストレージ(容量0.9万m³超から拡張)活用を模索。ベネズエラとの長期ターム検討やブラジル(BPCLによるIBV Brasil完全子会社化)への上流投資を強化し、新設されたHPCLラジャスタン製油所(900万トン/年)で重質油処理能力を活用している。 中国は、国家石油会社(Sinopec/Unipec)および独立系(ティーポット)が強い価格規律を発揮し、ロシア産ESPOのスポット買収を機敏に行う一方、電気自動車(EV)普及に伴う構造的ガソリン需要代替(2026年に日量93万2,000バレル減)や、2030年に向けた化学品・航空燃料需要割合41%へのシフトを活用し、高値追いを避ける戦略をとった。
ASEAN(階層的脆弱性モデルによる分析): ERIAおよび専門研究が提示する「階層的脆弱性(Layered Vulnerability)」の分析視点に基づくと、ASEAN各国の衝撃受容能は以下のように階層化される。
第1階層(資源国・高補助金国:マレーシア、ブルネイ): マレーシアは純輸出国の恩恵とPetronasの増収を背景にRON95等への150億リンギット規模の補助金を維持し、社会的動揺を回避。
第2階層(柔軟管理・精製ハブ国:シンガポール、ベトナム): シンガポールはバンカーハブ機能を維持。ベトナムは「Resolution 36」に基づき、国際価格が15%以上変動したことで危機中に12回の即時価格調整をトリガー。ディーゼル0.05Sが20,120ドンから44,788ドン(+122.6%)へ暴騰したが、国営Petrolimex Can Tho(3月供給量27,000 m³)等の利益還元により供給を維持した。
第3階層(補助金ジレンマ・完全露出国:フィリピン、タイ、インドネシア): 中東依存度95%のフィリピンは完全自由化市場のため直撃を受けた。ディーゼル価格が約200%高騰し、ジープニー運送連合Manibela(Mar Valbuena議長)主導のストライキに約80,000人のドライバーが参加。マルコス政権のUPLIFTパッケージ(燃料補助金・現金給付)と対立した。タイやインドネシアも燃料基金の底突きと財政ジレンマに直面した。
第4・第5階層(低所得・高構造脆弱国および新興国:ラオス、カンボジア、ミャンマー、東ティモール): 通貨安と外貨不足が重なり、物理的燃料不足と食料安全保障危機が同時発生した。
国・地域 | 主要調達シフト(油種・供給国) | 物流迂回策・ルート再設計 | 備蓄拡大・制度的対応 |
韓国 | 米国(H1 9,590万b)、カナダ重質油(FTA活用1,600万b目標)、UAE(H1 7,052万b)、アフリカ(H1 2,600万b) | 紅海ヤンブー(Yanbu)ルート定常利用(月間600万b以上)、UAE海峡迂回パイプライン活用 | SPR能力2,000万バレル以上拡張、国内初のナフサ戦略備蓄導入 |
日本 | 米国(5月過去最高33.1万b/d)、アゼリ・ライト(5月 20,908 b/d)、サウジ産(ヤンブー経由) | ヤンブー経由の紅海ルート活用(月間200万〜500万b)、ペルシャ湾依存緩和 | 中東依存度90%未満に向けた調達スレートの強制多角化 |
インド | ブラジル(IBV Brasil買収)、ベネズエラ(ターム検討)、大西洋バシン材 | ホルムズ外縁の海外ストレージ(UAEフジイラ等)確保・活用 | マンガロールに175万トンSPR増設(16億ドル)、HPCLラジャスタン製油所稼働 |
中国 | ロシア産ESPO(スポット機敏調達)、エクアドル、コンゴ、ブラジル産 | ロシア陸上パイプライン・極東港湾の活用、大西洋バシンからのスポット買収 | EV普及によるガソリン需要代替(93.2万b/d減)と価格規律の徹底 |
ASEAN | ナイジェリア、アンゴラ(インドネシア調達)、非サンクション材へのシフト | 域内相互給電・燃料貿易、代替スポットの緊急手配 | 補助金再構築(マレーシア等)、即時価格調整(ベトナムRes.36)、非常事態宣言(フィリピン) |
5. 結論およびグローバル原油貿易の構造的展望
2026年のホルムズ海峡危機を経て、グローバルな原油貿易体系は不可逆的な構造的再編を完了した。かつての市場が追求していた「最安のFOB価格と最適な製油所適合性に基づくジャストインタイム型の調達」という単一効率化モデルは終焉を迎え、リスク織り込み型の分散モデルへの移行が定着した。
この構造変化は、2022年のロシア・ウクライナ侵攻以降に進行した「制裁下における貿易転換(Trade Deflection)」のメカニズムと強い構造的類似性を示している。Maribel Aponte-Garciaの定量的実証研究が明らかにしたように、2022年の制裁下においてロシアの主要エネルギー企業は、欧州市場の途絶を非制裁国・BRICS諸国への流動再配置によって克服した。具体的には、Rosneftが対中国輸出を2020-21年の47.8億ドルから2022-23年には579.5億ドルへ、対インド輸出を282.2億ドルへ急拡大させた実例や、LukoilがUAEの拠点(Litasco Middle East DMCC経由で231.6億ドル)を活用した実例、さらにはGazpromがChinaoil(68.3億ドル)やIndian Oil Corp(48.9億ドル)への販売へシフトさせた動向が存在する。今回のホルムズ・ショックは、「制裁に伴う貿易転換」と同様の流動再配置メカニズムが、「物理的チョークポイント途絶」というサプライチェーンの物理的途絶においても完璧に再現されることを立証した。
本評価レポートから導き出される核心的示唆は、以下の3点に集約される。
「アービトラージ絶対主義」から「オプショナリティ優先」への不可逆的移行: アジアの精製企業は、単に東向きスポット・アービトラージが開いているか否か(価格優位性)のみで原油を選択する時代を終えた。例えフレート高により着荷コストが一時的に不経済であっても、定常ターム契約の維持や北米・アフリカ・中南米からの多角的なスレート確保を「保険」として常時維持する戦略が定着した。
チョークポイント物理迂回インフラの地政学的価値の拡大: 紅海沿岸のヤンブー港やUAEの海峡迂回パイプライン、さらにはカナダの送油管に直結したFTA枠組みなど、ボトルネックを物理的に回避できる輸送・制度ルートが原油取引における最も重要な戦略的アセットとして再評価された。
代替の交差弾力性(Cross-elasticity of substitution)と精製二極化の長期化: 長距離輸送に伴うフレート負担の構造的差分は、大西洋バシン側の製油所に継続的なコスト優位性をもたらす一方、アジア側製油所には高コストDES原油によるマージン圧迫を常態化させている。これにより、石油製品のグローバルなクリアリングフローまでもが再編されつつある。
今後、市場参加者および政策決定者は、中東における安全保障リスクの動向のみならず、フレート市場における実質的な空船供給能力(VLCC/Suezmaxの稼働船数と新造船供給)、BRICSを中心とする非西洋圏ブロック内での通貨・物流決済の標準化、そしてEV普及に伴うアジア各国のガソリン需要減退のスピードを注視し続ける必要がある。原油安全保障の新たな定義は、もはや単なる「調達国の数量確保」ではなく、「多角化されたルート、柔軟な契約構造、そして堅固な国内備蓄によるショック吸収能力の総合力」へと完全にシフトしたのである。



