
Para cualquier usuario o empresa que interactúe con activos digitales, operar en el mercado cripto ya no se siente como adentrarse en un territorio sin ley ni reglas. Durante años, la relación entre los gobiernos y las criptomonedas osciló entre la fascinación tecnológica, la cautela extrema y los intentos fallidos de prohibición. Sin embargo, a corte de octubre de 2026, la conversación global ha dado un giro definitivo: la prioridad de los Estados ya no es decidir si deben permitirse o no las criptomonedas, sino cómo delimitar formalmente las responsabilidades de quienes prestan servicios, custodian fondos o emiten tokens.
Esta transformación del debate regulatorio responde principalmente a tres motores globales:
Protección al usuario: Las quiebras de alto perfil y los graves problemas de custodia registrados en la industria han demostrado de forma contundente que utilizar una plataforma no garantiza automáticamente la recuperación del capital en caso de insolvencia.
Prevención de delitos financieros: La presión internacional encabezada por el Grupo de Acción Financiera Internacional (GAFI) exige la aplicación estricta de medidas contra el lavado de activos y el financiamiento del terrorismo, destacando la adopción de la Travel Rule para la transmisión obligatoria de datos sobre originadores y beneficiarios en transferencias.
Control fiscal: Las administraciones tributarias de todo el mundo han apretado el cerco para recopilar datos operativos precisos y asegurar el cumplimiento de las obligaciones fiscales de los contribuyentes.
A pesar de compartir estos objetivos, no existe un marco jurídico mundial único . Las soluciones legales varían de manera radical según la jurisdicción: desde la implantación de licencias integrales con pasaporte regional, hasta regímenes concentrados exclusivamente en la fiscalización tributaria o la supervisión selectiva de monedas estables.
En el continente europeo, la incertidumbre regulatoria ha dado paso a un marco de estricto cumplimiento. El Reglamento (UE) 2023/1114 sobre los mercados de criptoactivos (MiCA), coordinado con el Reglamento (UE) 2023/1113 sobre la información que acompaña a las transferencias de fondos y determinados criptoactivos, se encuentra plenamente desplegado.
El cronograma de aplicación de MiCA avanzó de forma escalonada:
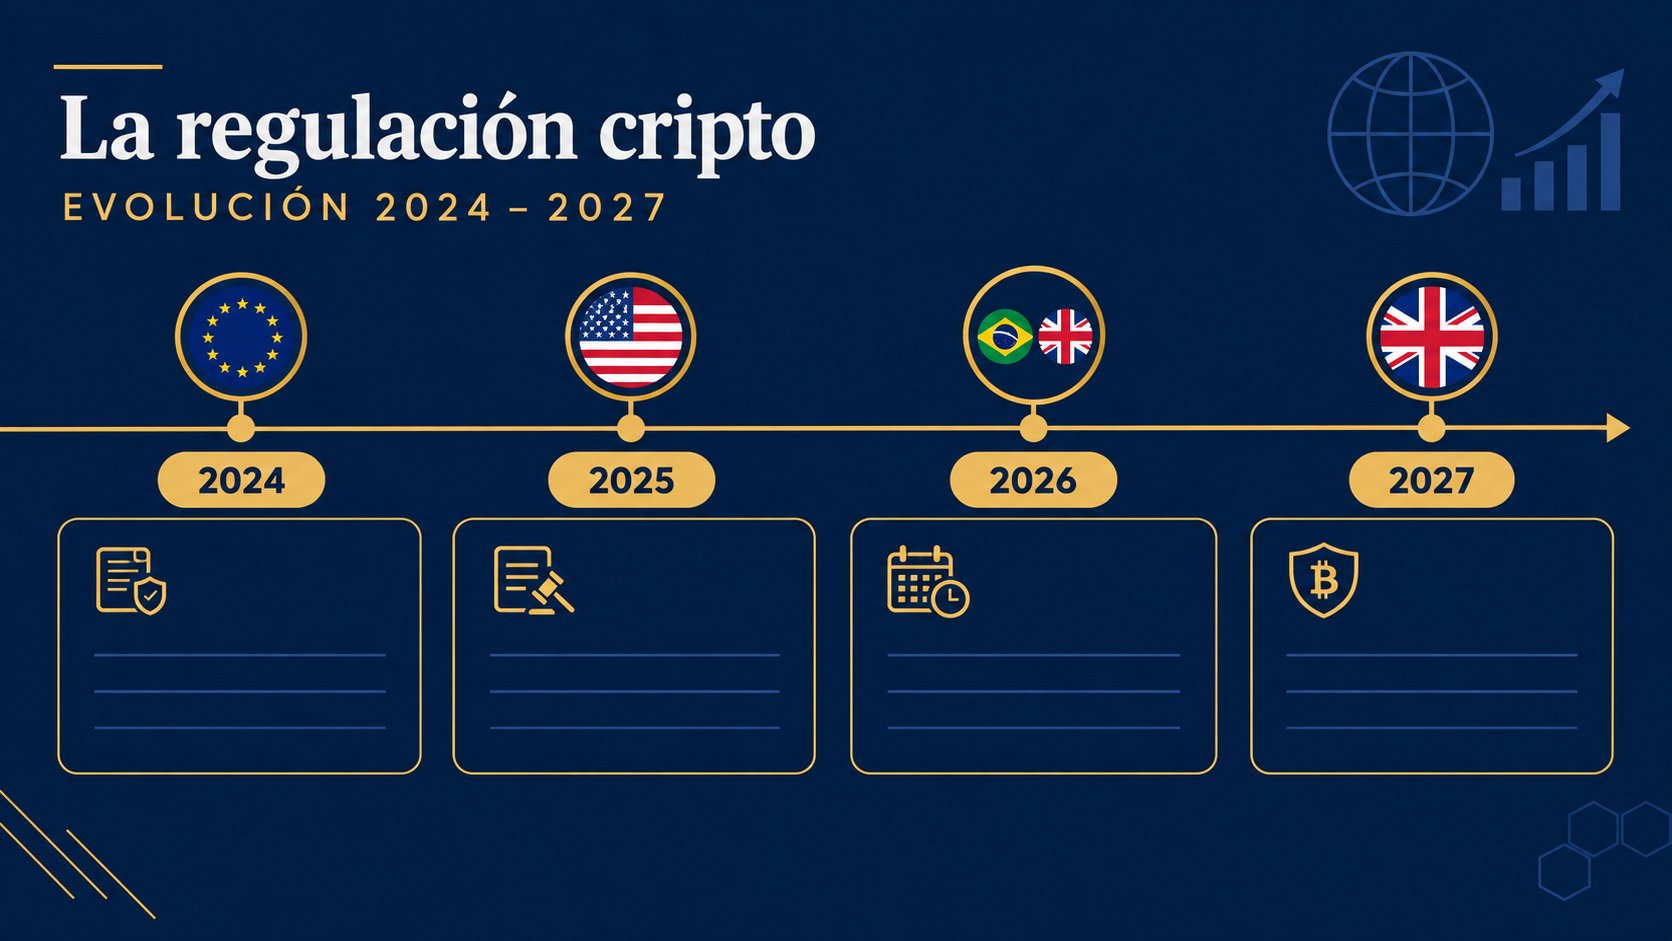
30 de junio de 2024: Entrada en vigor de las exigencias directas para emisores de tokens referenciados a activos (ART) y tokens de dinero electrónico (EMT).
30 de diciembre de 2024: Aplicación del régimen general para proveedores de servicios de criptoactivos (CASP).
El hito más relevante para el mercado europeo ocurrió recientemente: el plazo máximo del régimen transitorio previsto en el artículo 143(3) de MiCA venció el 1 de julio de 2026. Esta disposición permitía a las plataformas que ya operaban legalmente antes del 30 de diciembre de 2024 continuar prestando servicios de forma temporal bajo esquemas nacionales.
No obstante, la finalización de este plazo máximo no implica que todos los operadores hayan obtenido de forma automática una licencia idéntica ni que las situaciones legales sean homogéneas en todo el bloque. Los Estados miembros contaban con la facultad explícita de acortar o no aplicar dicho periodo transitorio en sus legislaciones locales. En consecuencia, la legalidad operativa de una plataforma al día de hoy depende de su estatus específico de autorización o del estado de tramitación de su solicitud ante la autoridad nacional competente. Lo que sí es categórico es que la ventana de gracia general se ha cerrado y operar formalmente exige someterse al estándar CASP.
La autorización como CASP bajo el reglamento MiCA habilita a las entidades a prestar servicios en toda la Unión Europea mediante el mecanismo de pasaporte comunitario. Sin embargo, este licenciamiento formal no constituye una garantía pública ni un seguro estatal sobre los fondos de los clientes, ni elimina de ninguna forma los riesgos de mercado inherentes a la inversión en criptoactivos.
La primera potencia económica mundial presenta un panorama regulatorio dual: firmeza legislativa federal en materia de pagos estables, combinada con una fragmentación persistente respecto a la estructura general del mercado de criptoactivos.
El avance legislativo más relevante es la GENIUS Act ( Guiding and Establishing National Innovation for U.S. Stablecoins Act ), promulgada el 18 de julio de 2025 como la Ley Pública 119-27 ( Public Law 119-27 ). Es fundamental precisar el alcance exacto de esta norma: la GENIUS Act se limita exclusivamente a las monedas estables de pago ( payment stablecoins ), fijando requisitos de respaldo, solvencia, mecanismos de reembolso y supervisión federal. No crea una licencia general para operar intercambios de criptoactivos ni establece un marco de custodia unificado para activos como Bitcoin o Ethereum.
Asimismo, la promulgación de la ley no significó su entrada en vigor inmediata. La sección 20 de la norma estableció una fecha de aplicación diferida, condicionada a lo que ocurra primero entre dos supuestos: 18 meses después de su promulgación o 120 días tras la emisión de las normas finales de implementación por parte de los reguladores federales principales.
Por otro lado, la estructura general del mercado cripto estadounidense continúa sin una ley federal sustitutiva integral:
La propuesta FIT21 (H.R. 4763), aprobada por la Cámara de Representantes en mayo de 2024, no completó su trámite en el Senado durante esa legislatura.
La CLARITY Act de 2025 ( Digital Asset Market Clarity Act of 2025 , H.R. 3633), introducida para delimitar las competencias entre la SEC y la CFTC, no es una ley promulgada al corte de octubre de 2026.
Ante la falta de una ley marco unificada para todo el ecosistema, cualquier actividad con criptoactivos en Estados Unidos exige una evaluación rigurosa y caso por caso bajo las leyes federales y estatales vigentes en materia de valores, licencias de transmisión de dinero ( money transmission ) y prevención de lavado de activos.
Colombia representa un modelo regulatorio paradigmático en América Latina: un entorno donde la fiscalización tributaria y el control de prevención de lavado avanzan de forma decisiva, a pesar de la ausencia de una licencia bancaria o financiera específica para la industria de los activos digitales.
La postura institucional en Colombia se articula a través de tres ejes:
Superintendencia Financiera de Colombia (SFC): Reitera de forma constante que los criptoactivos no son moneda de curso legal y que la negociación con ellos no constituye una actividad financiera autorizada bajo su supervisión general. Asimismo, aclara que las operaciones realizadas en espacios de innovación ( sandbox ) no equivalen a la creación de una licencia general para el sector, y que los saldos mantenidos en criptoactivos no cuentan con la cobertura del seguro de depósitos de FOGAFIN .
Fiscalización Tributaria (DIAN): La Resolución DIAN 000240 del 24 de diciembre de 2025 incorporó al ordenamiento nacional las reglas del Marco de Reporte de Criptoactivos ( CARF ) desarrollado por la OCDE. Esta norma impone obligaciones formales de debida diligencia y reporte de información sobre operaciones a los proveedores de servicios de criptoactivos sujetos a su ámbito.
Prevención de Lavado (UIAF): Se mantienen vigentes disposiciones como la Resolución 314 de 2021 de la Unidad de Información y Análisis Financiero para el reporte de transacciones por parte de los sujetos obligados.
Un error conceptual recurrente es asumir que el reporte de información que los exchanges realizan ante la DIAN bajo el esquema CARF sustituye las obligaciones tributarias individuales o califica automáticamente toda operación como renta ordinaria. Las obligaciones de reporte de las plataformas son deberes informativos de intermediarios. Por su parte, la determinación del impuesto a cargo de cada usuario depende estrictamente de las disposiciones del Estatuto Tributario: la naturaleza del ingreso, el tiempo de posesión de los activos (que define si se trata de renta ordinaria o ganancia ocasional) y las deducciones aplicables deben ser evaluadas caso a caso.
A pesar de no existir un régimen financiero especial, los usuarios colombianos no están desprovistos de herramientas jurídicas. Ante irregularidades, aplican la Ley 1480 de 2011 (Estatuto del Consumidor) bajo la competencia de la Superintendencia de Industria y Comercio (SIC) por publicidad engañosa o fallas en el servicio, las acciones civiles o comerciales por incumplimiento contractual ante la justicia ordinaria, y las denuncias penales ante la Fiscalía por delitos como la estafa o la captación masiva y habitual no autorizada de dinero.
Es crucial diferenciar las obligaciones operativas de reporte que la Resolución DIAN 000240 impone a las plataformas de intercambio (exchanges), de las responsabilidades tributarias individuales de cada usuario. El envío de datos por parte de un intermediario bajo el estándar CARF no reemplaza la declaración personal de renta ni predetermina automáticamente el tratamiento fiscal de las ganancias.
Dos potencias clave del mercado global han desplegado estrategias de supervisión de alta intensidad mediante calendarios normativos rigurosos, alejándose de los esquemas informales de operación.
Tras la promulgación de la Ley 14.478/2022 y el Decreto 11.563/2023, el Banco Central de Brasil (BCB) puso en vigor el 2 de febrero de 2026 las Resoluções BCB 519, 520 y 521 . Estas disposiciones establecen los requisitos de autorización de proveedores de servicios de activos virtuales, gobernanza, separación de controles internos e integración dentro del marco de cambios y capitales internacionales.
Un aspecto crítico en la conversación actual es el artículo 91 de la Resolução BCB 520, que contempla restricciones operativas a partir del 30 de octubre de 2026 para transacciones realizadas por instituciones reguladas con proveedores de activos virtuales. Sin embargo, del texto normativo y de las aclaraciones del BCB no debe concluirse de forma simplificada que todas las plataformas sin autorización definitiva perderán automáticamente la capacidad de operar a la medianoche de esa fecha . El impacto jurídico real depende del régimen de transición específico, de si la entidad cuenta con un trámite de autorización formalmente en curso y de la naturaleza concreta de las operaciones interinstitucionales realizadas.
En el Reino Unido, las reglas sobre la promoción financiera de criptoactivos dictadas por la FCA rigen con máxima severidad desde octubre de 2023 . Estas normas exigen advertencias explícitas de riesgo, imponen un periodo de reflexión ( cooling-off period ) obligatorio de 24 horas para nuevos clientes y prohíben de forma tajante los incentivos promocionales de captación, tales como los bonos por recomendación ("recomienda a un amigo").
En lo relativo al licenciamiento general, bajo las Financial Services and Markets Act 2000 (Cryptoassets) Regulations 2026 , la FCA estableció el siguiente cronograma oficial:
30 de septiembre de 2026: Apertura oficial de la ventana para la presentación de solicitudes de autorización.
28 de febrero de 2027: Cierre de la ventana para la recepción de solicitudes bajo el esquema de transición.
25 de octubre de 2027: Fecha prevista para la entrada en vigor plena del régimen regulado integral.
La apertura de esta ventana implica que las plataformas deben someterse a un riguroso proceso de evaluación; la mera presentación de la solicitud no garantiza la concesión de la licencia.
Una de las contribuciones conceptuales más sólidas de la regulación hacia 2026 ha sido la distinción técnica entre la infraestructura tecnológica base, las empresas intermediarias y los instrumentos financieros emitidos sobre la cadena.
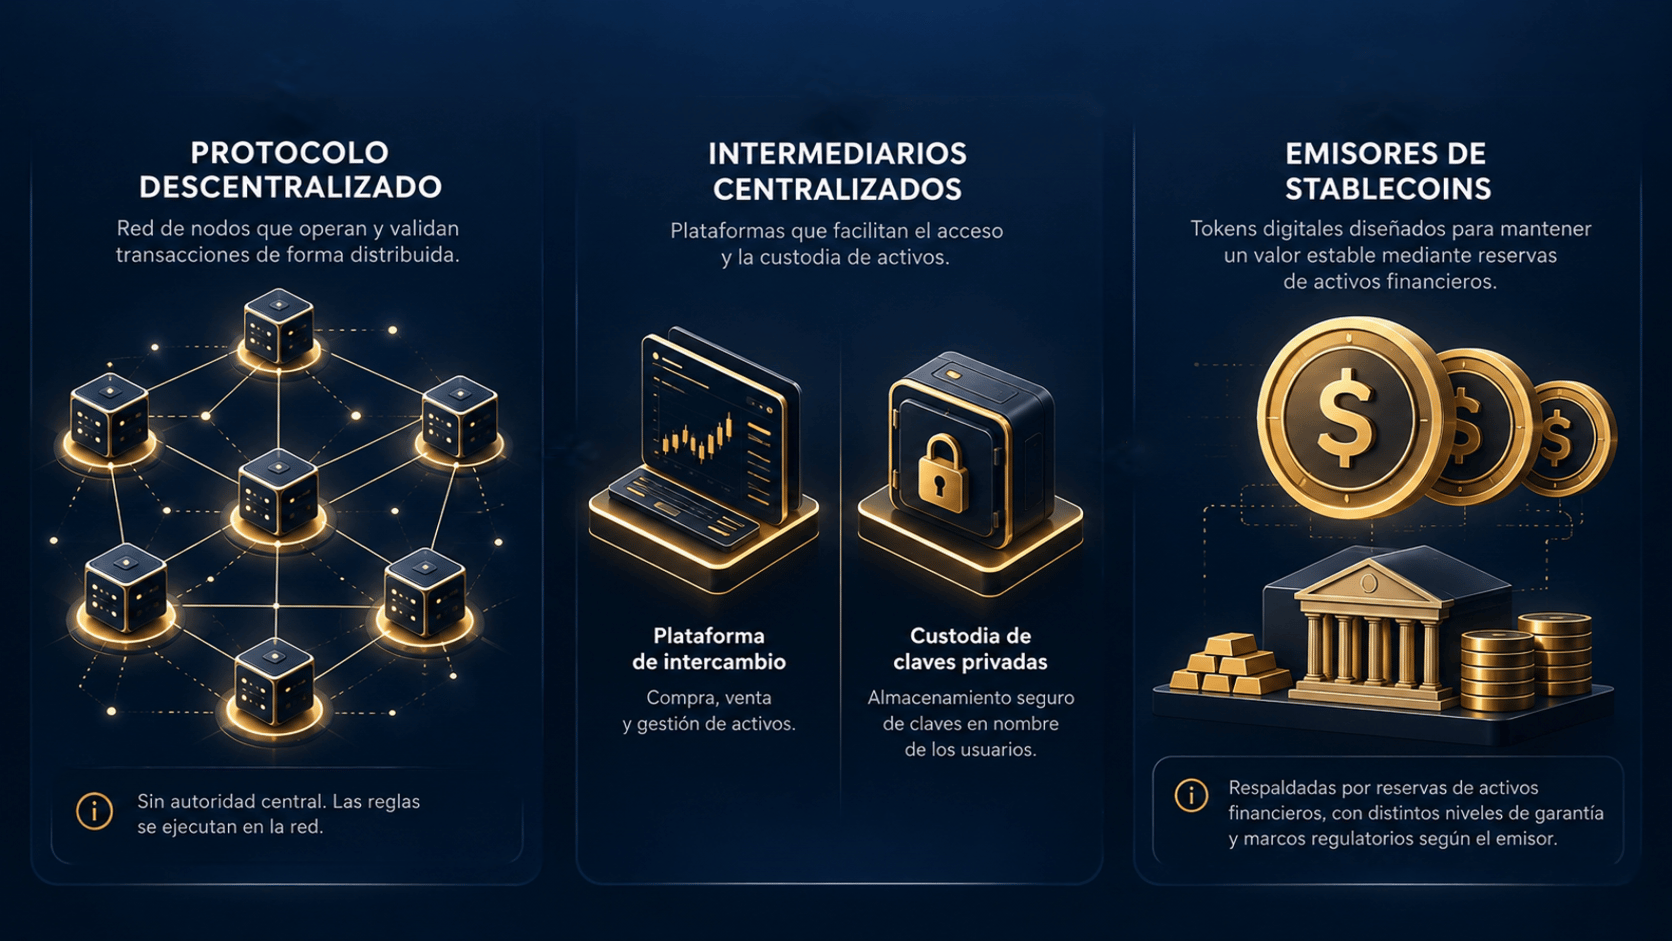
Las redes verdaderamente descentralizadas como Bitcoin o Ethereum funcionan mediante software de código abierto, nodos distribuidos y reglas de consenso matemático, careciendo de una junta directiva o persona jurídica central. Las legislaciones globales modernas no intentan prohibir la ejecución del código entre pares, sino que concentran su acción fiscalizadora sobre los intermediarios centralizados que facilitan el acceso a ese código.
La aplicación de las leyes se enfoca en los puntos donde el ecosistema toca el sistema financiero tradicional:
Rampas de acceso y salida de dinero fiduciario ( fiat gateways ): Centros donde se convierten divisas nacionales en tokens.
Custodia de claves privadas: Empresas que administran los activos por cuenta de terceros.
Ejecución centralizada de órdenes: Plataformas que operan libros de órdenes internos.
Estas entidades son catalogadas como CASP en la Unión Europea o PSAV en otras jurisdicciones, y sobre ellas recaen las obligaciones de capital, debida diligencia y reporte.
Las monedas estables ( stablecoins ) han dejado de considerarse simples fichas digitales neutras para pasar a ser objeto de un escrutinio prioritario por parte de los bancos centrales. Su paridad con monedas fiduciarias como el dólar no está garantizada por su denominación, sino por la arquitectura legal y financiera de su emisor.
Los reguladores fundamentan su intervención en tres riesgos estructurales:
Riesgo de reservas y reembolsos: La posibilidad de que el emisor mantenga activos ilíquidos o de mala calidad, impidiéndole atender solicitudes masivas de conversión en momentos de pánico en el mercado.
Riesgo de contraparte: La exposición de los usuarios a las condiciones de insolvencia corporativa, restricciones contractuales o disputas jurisdiccionales del emisor o de sus bancos custodios.
Amenaza a la estabilidad financiera y soberanía monetaria: La eventual sustitución del uso de la moneda local por stablecoins vinculadas a divisas fuertes, con el potencial de alterar la masa monetaria y la eficacia de la política bancaria central.
No existe una norma mundial uniforme que obligue a todas las stablecoins a mantener idénticas reservas o auditarse bajo los mismos estándares. Un token emitido en una jurisdicción de baja exigencia no ofrece las mismas garantías legales ni los mismos derechos de reembolso que una payment stablecoin regulada bajo la GENIUS Act o un EMT autorizado bajo MiCA.
Unión Europea,Reglamento MiCA (UE 2023/1114) y Reg. (UE) 2023/1113.,Aplicación plena. El plazo transitorio máximo (art. 143-3) venció el 1 de julio de 2026 .,Las plataformas deben contar con autorización CASP o estar sujetas al esquema nacional transitorio aplicable. Otorga pasaporte comunitario pero no seguro estatal de depósitos.
Estados Unidos,GENIUS Act (Public Law 119-27) y propuestas FIT21 / CLARITY Act (H.R. 3633).,GENIUS Act promulgada para payment stablecoins con entrada en vigor diferida. CLARITY Act no es ley vigente .,Regulación federal específica exclusivamente para monedas estables de pago. La estructura general del mercado (exchanges/custodia) continúa bajo análisis caso a caso (SEC/CFTC/Leyes Estatales).
Brasil,"Ley 14.478/2022 y Resoluções BCB 519, 520 y 521.",Vigentes desde el 2 de febrero de 2026. Restricciones del Art. 91 (Res. 520) fijadas a partir del 30 de octubre de 2026 .,Los proveedores deben tramitar licencia ante el BCB. Las restricciones interinstitucionales del Art. 91 dependen de la situación de la solicitud y del tipo de operación.
Reino Unido,Cryptoassets Regulations 2026 (FSMA) y reglas de promoción FCA (2023).,Ventana de autorizaciones abierta (30 sep 2026 - 28 feb 2027). Régimen pleno en oct 2027. Reglas de promoción vigentes.,"Prohibición estricta de incentivos tipo ""recomienda a un amigo"" y periodo de reflexión de 24h. Obligación de solicitar licencia formal ante la FCA para seguir operando en 2027."
Colombia,"Res. DIAN 000240 de 2025 (CARF OCDE), Res. UIAF 314/2021, Ley 1480/2011.",Reporte fiscal de CARF activo. Sin licencia o regulación financiera integral de la SFC .,"Inexistencia de seguro FOGAFIN para cripto. Los exchanges deben reportar transacciones a la DIAN, mientras los usuarios mantienen sus obligaciones fiscales individuales."
El mapa normativo internacional en octubre de 2026 confirma que la industria de los activos digitales ha ingresado en una etapa de institucionalización acelerada, caracterizada por tres tendencias dominantes:
Mayor carga operativa para intermediarios centralizados: Las plataformas de intercambio y custodia han perdido la capacidad de operar en vacíos legales. La exigencia de licencias previas, la separación estricta de activos de clientes y la debida diligencia de fondos son condiciones mínimas e innegociables para la continuidad del negocio.
Tratamiento intensivo y diferenciado a las Stablecoins: Por su cercanía con los sistemas de pago tradicionales y su impacto potencial en la soberanía monetaria, las monedas estables reciben la mayor atención legislativa global, con marcos dedicados como MiCA en Europa y la GENIUS Act en Estados Unidos.
Fragmentación regional persistente: A pesar de las directrices de organismos multinacionales como el GAFI o la OCDE, no existe un consenso jurídico unificado. La dispersión de criterios exige a las empresas una adaptación local permanente y obliga a los usuarios a comprender las fronteras legales de los servicios que contratan.
La regulación está estrechando los lazos entre el entorno cripto y los estándares de los mercados financieros tradicionales. Ante esta nueva realidad, la pregunta fundamental para cualquier participante del mercado es: ¿Has verificado con precisión bajo qué jurisdicción opera su plataforma de preferencia, quién custodia realmente las claves privadas de sus activos y qué herramientas jurídicas reales le amparan en caso de una insolvencia corporativa?
Si quieres apoyarme, puedes darle al botón de suscribirte para empezar.
También me puedes apoyar con alguna donación. Acá están las direcciones:
USDT (Red de Optimism): 0x01b1ff5c8b9dc74ca6b347120e5663e29ea8f433:
USDT (Red de tron): TMJCt89UGU3a2tceFqxkWCNLnNzZprJEwE
BTC (Red de bitcoin): 1E9EoTTRePtdzPwD7oEgCk4kAfRztEdt8o
BTC (BNB smart chain): 0x01b1ff5c8b9dc74ca6b347120e5663e29ea8f43
Descargo de responsabilidad: La información proporcionada en este sitio web no constituye asesoramiento financiero ni recomendaciones de inversión. Todo el contenido, incluidos los análisis de mercado, opiniones, comentarios y cualquier otra información, se proporciona únicamente con fines informativos y educativos. La inversión en criptomonedas conlleva un alto nivel de riesgo y puede resultar en la pérdida de parte o la totalidad de su capital invertido. Se recomienda encarecidamente que los usuarios realicen su propia investigación y consulten con profesionales financieros antes de realizar cualquier decisión de inversión o comercialización. La empresa o individuos involucrados en la creación y mantenimiento de este sitio web no serán responsables de ninguna pérdida o daño resultante de la confianza en la información proporcionada.